
共研产业研究院通过对公开信息分析、业内资深人士和相关企业高管的深度访谈,以及分析师专业性判断和评价撰写了《2027-2033年中国新能源汽车市场全景调研与投资前景分析报告》。本报告为新能源汽车企业决策人及投资者提供了重要参考依据。
为确保新能源汽车行业数据精准性以及内容的可参考价值,共研产业研究院团队通过上市公司年报、厂家调研、经销商座谈、专家验证等多渠道开展数据采集工作,并运用共研自主建立的产业分析模型,结合市场、行业和厂商进行深度剖析,能够反映当前市场现状、热点、动态及未来趋势,使从业者能够从多种维度、多个侧面综合了解当前新能源汽车行业的发展态势。
一、行业概述
新能源汽车指采用新型动力系统、完全或主要依靠新型能源驱动的汽车,主要包括纯电动汽车、插电式混合动力(含增程式)汽车与氢燃料电池汽车,涵盖乘用车、客车与专用车等品类,是汽车产业电动化转型与交通领域碳减排的核心载体,其三电系统与智能化水平直接决定产品竞争力与使用体验。
随着双碳目标推进与购置税减免、汽车以旧换新等政策延续,行业进入“电动化+智能化”阶段:渗透率快速提升,燃油车加速退出,产品竞争从续航里程与价格转向智能驾驶与补能体验。2026年,市场增长动力从政策补贴驱动转向产品力与全生命周期成本驱动,新能源汽车正由“政策扶持产业”升级为“市场化主导产业”。
从发展脉络看,新能源汽车行业经历了三个阶段:以示范推广与补贴导入起步的培育阶段,解决了“能不能上路”;以电池成本下降与续航提升为标志的规模扩张阶段,解决了“好不好用”;而以智能驾驶普及、超充网络完善与全球化布局为代表的深化阶段,正在解决“是否更智能、更可持续、更具全球竞争力”。每一阶段都在重塑竞争格局与价值分配。
二、新能源汽车分类
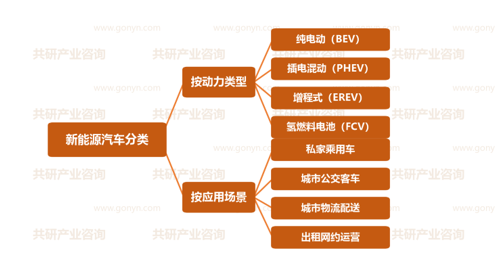
按动力类型,新能源汽车可分为纯电动汽车、插电式混合动力汽车、增程式电动汽车与氢燃料电池汽车;按应用场景,可分为私家乘用车、城市公交客车、城市物流配送车与出租网约运营车辆。当前增长最快的是插电混动(含增程)与智能电动乘用车两个方向:前者承接首购与换购需求,在三四线与县域市场快速渗透;后者与城市领航辅助驾驶、超充补能网络的成熟联动。
从经营形态看,市场当前主要包括垂直一体化车企、造车新势力与传统车企新能源品牌三类参与者;随着电动平台架构与软件能力成为核心壁垒,“三电自研+智能软件+补能生态”正成为主流竞争模式,市场边界从整车制造向能源服务、出行运营与电池资产管理持续外延。
新能源汽车行业分类
三、政策驱动与市场规模预测
2026年,双碳目标与新能源汽车产业发展规划持续推进,购置税减免与汽车以旧换新政策延续实施,充电基础设施建设与县域充换电设施补短板行动加快落地,智能网联汽车准入与上路通行试点稳步扩大,监管要求企业强化动力电池安全、数据安全与碳足迹管理。政策并非孤立文件,而是对此前交通领域碳达峰与汽车产业转型升级系列部署的系统化延伸,为市场由政策驱动向市场驱动平稳接续释放了确定性信号。
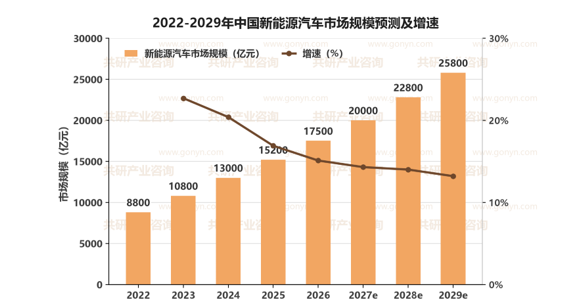
在产品力提升与补能网络完善的双轮驱动下,我国新能源汽车市场规模持续扩张:2022年约8800亿元,2023年约10800亿元,2024年增至13000亿元,2026年约17500亿元,预计2027年将达到20000亿元,2029年有望达到25800亿元,2022-2029年年均复合增速约16%(按整车销售额口径测算,含纯电动与插电式混合动力乘用车及商用车)。插混增程带来的市场下沉与智能驾驶带来的产品溢价,构成未来三年最确定的增长引擎——它让新能源汽车从“政策驱动”走向“产品驱动”。
与市场规模同步升级的还有产业配套:动力电池与功率半导体产能持续释放,公共充电与换电网络加速加密,整车平台架构与软件迭代体系日益成熟,为产品竞争力与用户体验提供底层保障。
2022-2029年中国新能源汽车市场规模预测及增速
四、产业链分析
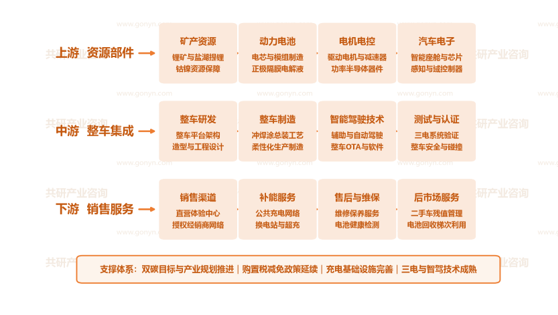
上游为资源部件层,包括锂矿盐湖提锂与钴镍资源保障的矿产资源环节,电芯模组制造与正极隔膜电解液材料的动力电池环节,驱动电机减速器与功率半导体器件的电机电控环节,以及智能座舱芯片与感知域控制器的汽车电子环节,是整车成本与技术性能的“底座”。
中游为整车集成层,涵盖整车平台架构与造型工程设计的整车研发环节,冲焊涂总装工艺与柔性化生产的整车制造环节,辅助自动驾驶与整车OTA软件的智能驾驶技术环节,以及三电系统验证与整车安全碰撞的测试认证环节,向上整合部件、向下定义产品。
下游为销售服务层,覆盖直营体验中心与授权经销商网络的销售渠道,公共充电网络与换电站超充的补能服务,维修保养与电池健康检测的售后维保环节,以及二手车残值管理与电池回收梯次利用的后市场服务环节,将产品最终转化为出行价值与用户粘性。
从价值分布看,上游动力电池与核心芯片决定整车成本结构与性能上限;中游平台架构与软件能力决定产品差异化与迭代速度;下游渠道中补能网络、后市场服务与二手车残值弹性最大,是近年增量与盈利能力的主要来源。
中国新能源汽车产业链示意图
五、主要企业概况
我国新能源汽车市场已形成“垂直一体化车企—造车新势力—传统车企新能源品牌”的竞争梯队,主要代表企业概况如下:
| 企业名称 | 细分领域 | 核心定位 |
| 比亚迪 | 新能源整车与电池 | 垂直一体化龙头,刀片电池与插混技术规模领先 |
| 特斯拉(中国) | 纯电动乘用车 | 全球纯电标杆企业,以智能驾驶与超充网络见长 |
| 宁德时代 | 动力电池系统 | 全球动力电池龙头,为整车企业提供电芯与系统方案 |
| 理想汽车 | 增程与纯电乘用车 | 增程路线代表车企,以家庭用户与智能座舱见长 |
| 蔚来汽车 | 高端纯电乘用车 | 以换电模式与用户服务体系深耕高端智能电动市场 |
| 小鹏汽车 | 智能电动乘用车 | 以智能驾驶与整车OTA软件为核心差异化标签 |
| 上汽集团 | 新能源整车与出口 | 传统车企转型代表,自主新能源与海外出口规模领先 |
六、市场发展趋势
当前新能源汽车市场最核心的张力在于:渗透率快速提升、消费者对智能化与补能体验的要求持续提高,但价格竞争加剧压缩盈利空间、智能驾驶研发与算力投入巨大、海外贸易壁垒与认证要求上升,行业进入“以技术与效率换份额”的关键窗口期。企业能否掌握三电与软件核心能力、能否以规模化与全球化摊薄研发成本,决定了各方在这一轮竞争中的位次,资源正加速向具备平台化、软件化与全球化能力的头部集中。
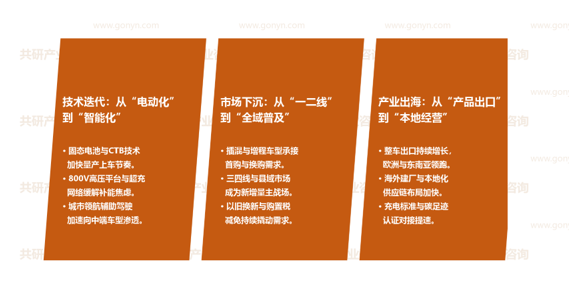
技术迭代:从“电动化”到“智能化”。固态电池与CTB技术加快量产上车节奏;800V高压平台与超充网络缓解补能焦虑;城市领航辅助驾驶加速向中端车型渗透。
市场下沉:从“一二线”到“全域普及”。插混与增程车型承接首购与换购需求;三四线与县域市场成为新增量主战场;以旧换新与购置税减免持续撬动需求。
产业出海:从“产品出口”到“本地经营”。整车出口持续增长,欧洲与东南亚领跑;海外建厂与本地化供应链布局加快;充电标准与碳足迹认证对接提速。
新能源汽车行业市场发展趋势
七、展望
在电动化渗透率提升、智能化价值兑现与全球化布局的共同驱动下,我国新能源汽车市场将保持较快增长,预计2027年市场规模约20000亿元,2029年向25800亿元量级迈进。竞争焦点将从规模扩张转向技术迭代、成本控制与全球化经营能力,具备“三电自研+智能软件+补能生态”综合优势的企业将持续扩大领先优势。
同时也需关注价格竞争对盈利的挤压、锂等关键原材料价格波动、海外贸易壁垒与碳足迹认证要求等约束条件对市场节奏的影响。对整车企业而言,建议夯实三电与软件自研能力,做深补能网络与用户服务,以平台化摊薄研发成本;对产业链企业而言,建议加快固态电池、功率半导体等关键环节的国产化与海外产能布局,提升供应链韧性与全球化交付能力,在汽车产业电动智能化转型的进程中把握结构性机遇。
 共研产业咨询 - 深度报告
2027-2033年中国新能源汽车市场全景调研与投资前景分析报告
2027-2033年中国新能源汽车市场全景调研与投资前景分析报告
报告首先介绍了新能源汽车行业定义、商业模式、产业壁垒、风险因素、产业特征及研究方法;接着在综合行业PEST环境的基础上对国内外市场新能源汽车产品产销、规模以及价格特征做了重点分析;然后对于新能源汽车行业本身或相关产业的贸易态势、经营状况进行剖析;随后对新能源汽车行业产业链运行环境、区域发展态势、行业竞争格局、典型企业运营等几大核心要素进行了逐个分析;随后报告对新能源汽车行业供需、价格、规模、风险、策略做出来科学严谨的预判。您若想对新能源汽车行业有个系统的了解或者想投资新能源汽车行业,本报告是您不可或缺的重要工具。
版权提示:共研网倡导尊重与保护知识产权,对有明确来源的内容注明出处。如发现本站文章存在版权、稿酬或其它问题,烦请联系我们,我们将及时与您沟通处理。联系方式:kefu@gonyn.com、010-69365838。

