- 内容目录
- 样本申请
- 名企采买
- 荣膺引用
2026-2032年全球与中国母婴用品行业全景调研与产业竞争格局报告
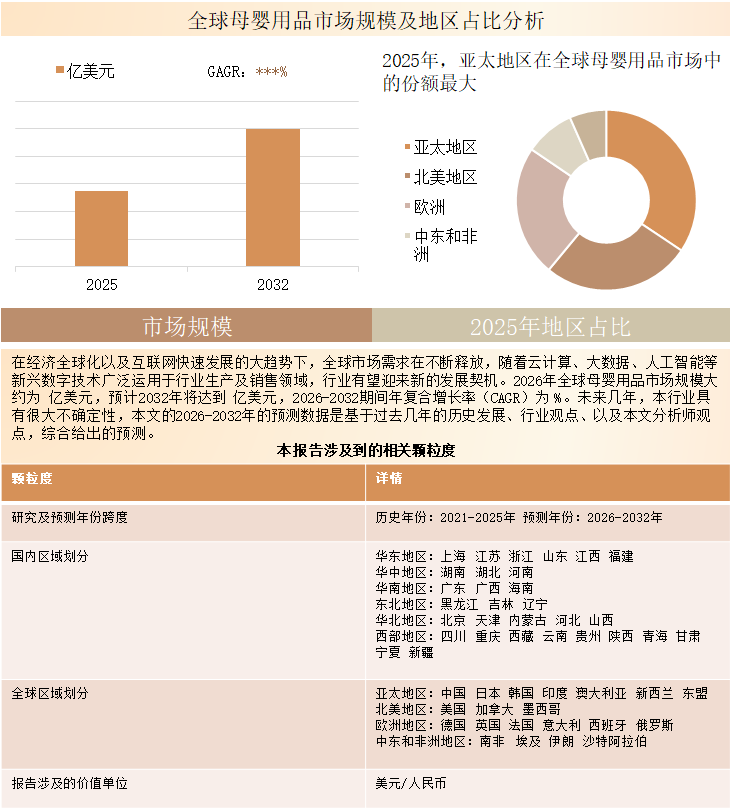
2025年全球母婴用品收入规模约25728亿元,到2032年收入规模将接近37414亿元,2026-2032年CAGR为5.4%。
母婴用品是围绕孕产妇、婴儿及幼儿在营养、喂养、卫生护理、洗护、睡眠、出行、安全及成长过程中的日常需求形成的综合消费品集合,主要覆盖婴儿纸尿裤及卫生用品、婴幼儿食品与营养品、洗浴及个人护理用品、喂养与哺乳用品、寝具及婴童家具、婴儿车及出行用品、安全防护用品以及孕期和产后护理用品。不同产品具有明显不同的消费属性,其中纸尿裤、湿巾、食品及洗护产品属于高频消耗品,奶瓶、吸奶器、家具、婴儿车和安全用品则具有较强的耐用品属性。按照生命周期,需求覆盖孕期至产后、0–3个月新生儿、3–12个月婴儿、1–3岁幼儿及3–6岁儿童。本研究对象主要聚焦品牌制造商、专业母婴用品生产商及OEM/ODM制造商向家庭消费者、母婴机构及相关消费渠道供应的标准化母婴产品。
行业发展趋势
母婴用品行业正由满足基础育儿需求向高端化、功能细分、安全化和智能化方向发展。卫生用品更加关注吸收芯体轻薄化、柔软度、透气性和皮肤友好性;喂养用品持续强化材料安全、防胀气结构和清洁便利性;洗护产品向温和、低敏和精简配方发展;婴儿车、安全用品和寝居设备则向轻量化、模块化及智能监测升级。与此同时,人口结构正在改变行业增长模式,部分主要经济体出生人口下降限制传统销量扩张,但家庭规模缩小、单个儿童投入提高以及消费者对安全、便利和品质的支付意愿增强,使行业价值增长逐渐更多依赖产品升级。P&G在大中华区Baby Care业务中明确强调高端和超高端细分的发展,也体现出这一结构性变化。
市场动态
驱动因素:
母婴用品需求主要受到单个儿童家庭支出增加、父母就业率提高、婴幼儿卫生与安全意识增强、专业育儿体系发展以及现代零售和电商渠道持续渗透的推动。纸尿裤、湿巾、婴幼儿营养和洗护用品具有明显的重复消费属性,形成较稳定的基础需求;喂养、出行和寝居产品则受功能升级和产品换代推动。婴幼儿营养也是母婴消费的重要组成部分,Danone将自身定位为全球婴儿配方食品的重要企业,其2025年Specialized Nutrition销售额达到93亿欧元,体现早期生命营养在整个母婴消费体系中的商业规模。
限制因素:
中国、日本、韩国以及部分发达经济体出生率下降,使新增婴幼儿消费者数量承压,行业增长越来越依赖单个儿童消费提升、产品高端化和企业之间的份额争夺。绒毛浆、高吸水性树脂、无纺布、塑料、硅胶、棉纤维、食品原料及包装材料的价格变化也会影响生产成本。此外,婴幼儿食品、儿童安全产品、化妆洗护及卫生用品分别受到不同法规和质量标准约束,提高跨品类经营和全球化销售的合规成本,而婴儿车、家具及部分喂养用品的更换周期明显长于一次性卫生用品,也限制其重复购买频率。
市场机遇:
未来机会主要集中于高端纸尿裤、敏感肌和低敏护理、特殊婴幼儿营养、母乳喂养辅助产品、智能监护、轻量化出行装备、多功能寝居用品以及产后护理。部分市场初育年龄提高和家庭子女数量减少,使家庭资源进一步集中于单个儿童,有利于中高端产品提升渗透率。特殊营养也是值得关注的细分方向,厂商正在围绕过敏、消化及其他差异化营养需求进行产品开发,Reckitt旗下Mead Johnson Nutrition亦将过敏和消化相关领域视为具有增长机会的专业营养方向。与此同时,东南亚等新兴市场随着城市化、现代零售、电商以及中等收入家庭扩大,为大众及中高端母婴产品创造新的渠道和消费机会。
行业风险与挑战:
行业长期面临人口结构不确定、产品安全风险、品牌竞争加剧以及消费者需求快速细分等挑战。婴幼儿食品、纸尿裤、喂养用品、安全装备和洗护产品对应完全不同的生产技术与监管体系,使综合型企业的产品组合管理复杂度较高。由于消费者对婴幼儿安全高度敏感,产品召回和质量事故可能对品牌信任造成显著影响。同时,厂商需要在安全材料、功能升级和成本之间寻找平衡,中高端材料和复杂设计可能推高售价,而区域品牌及新兴电商品牌通过快速迭代和线上营销持续加剧市场竞争。
产业链分析
母婴用品上游具有明显的跨行业特征,核心原材料涵盖无纺布、绒毛浆、高吸水性树脂、PE/PP薄膜、硅胶及弹性体、棉及纺织纤维、塑料、金属、木材、电子元器件、食品原料、油脂、表面活性剂及日化配方原料等。中游价值创造环节包括配方研发、吸收芯体设计、注塑成型、纺织加工、食品生产、零部件装配、质量检测、包装及品牌运营。2025年全球母婴用品综合有效产能估计约780亿件/年,产能利用率约82%,行业综合毛利率约32%–38%,但不同品类差异较大,高频卫生用品更加依赖规模制造和供应链效率,而专业喂养、智能设备及高端耐用品具有更明显的设计、技术和品牌附加值。
产业链下游通过商超、母婴专业店、药房、电商平台、品牌直营渠道、医院、月子及母婴护理机构等连接终端消费者。一次性产品的价值创造主要来自规模生产、重复购买、品牌忠诚和供应链效率,耐用品则更多依赖工业设计、安全认证、材料性能和品牌溢价。P&G目前仍将Pampers和Luvs划入Baby Care业务,Pigeon则明确定位于婴儿及母亲护理产品制造,并覆盖全球90多个市场,体现该产业既存在大型综合消费品集团,也存在高度专业化的母婴用品企业。
细分市场分析
从产品结构看,卫生护理类在销量口径下占据最大的细分市场,主要因为纸尿裤、湿巾等产品从新生儿期至幼儿阶段均存在持续重复消费,按照本报告口径约占总件数的70%–78%;食品及营养品约占10%–15%,洗浴、喂养、寝具、家具、出行及其他用品构成剩余需求。但收入结构明显更加均衡,因为婴幼儿营养、婴儿车、安全座椅、家具以及电子母婴设备的单件价值明显高于一次性卫生用品,因此销量份额不能直接等同于市场价值份额。
从年龄阶段看,3–12个月和1–3岁是母婴用品消费较为集中的阶段,喂养、纸尿裤、卫生护理、睡眠和出行需求在这一时期高度叠加;孕期至产后则形成独立的母亲用品板块,主要围绕孕期护理、母乳喂养和产后恢复展开。从使用功能看,喂养和卫生护理具有更强的持续消费特征,睡眠及出行类则更适合发展高客单价耐用品,由此形成从大规模一次性消费品到专业高端装备并存的多层次市场结构。
下游市场机会
家庭消费者构成母婴用品最核心的终端需求,同时医院、母婴护理机构、托育机构、专业零售商以及其他育儿服务机构形成补充市场。纸尿裤、湿巾、食品和洗护用品依靠高频家庭消费形成稳定复购,而喂养、睡眠和出行用品则更多受功能升级和高端化推动。未来市场机会将进一步集中于解决具体育儿痛点的产品,包括敏感肌护理、便捷喂养、婴儿睡眠监测、轻量化出行、安全防护和产后恢复等。电商和DTC模式则降低了专业品牌触达细分消费者的门槛,有利于新品快速验证和针对特定育儿场景进行产品创新。
地区分析
亚太地区拥有全球最大的潜在母婴消费人口基础,但区域内部差异明显。中国、日本和韩国受到出生人口下降影响,行业发展逐渐由新增人口驱动转向单个儿童消费金额提升和产品高端化;东南亚部分国家仍具有较好的销量扩张空间,城市化、现代零售发展和家庭购买力提升有利于标准化母婴产品渗透。日本同时拥有成熟的纸尿裤、喂养用品和婴童耐用品制造体系,在满足本土消费之外,也具有较强的海外产品供应和品牌输出能力。
北美家庭母婴消费支出较高,现代零售和电商体系成熟,高端卫生护理、喂养、安全及寝居产品拥有较好的消费基础;欧洲市场则更加关注产品安全、可持续材料和相关产品标准。因此,不同区域形成差异化竞争模式:成熟市场更多依赖高端化、安全性能和产品创新实现价值增长,而新兴市场更加关注产品可负担性、渠道覆盖以及标准化母婴产品的普及。
报告范围
本文调研和分析全球母婴用品发展现状及未来趋势,核心内容如下:
(1)全球市场母婴用品总体规模,按收入进行了统计分析,历史数据2021-2025年,预测数据2026至2032年
(2)全球市场竞争格局,全球范围内主要厂商母婴用品及市场份额,数据2021-2026年
(3)中国市场竞争格局,中国市场主要母婴用品收入及市场份额,数据2021-2026年,包括国际企业及中国本土企业
(4)全球其他重点国家及地区母婴用品市场竞争格局,如美国、欧洲、日本、韩国、东南亚和印度等核心参与者及其2025年份额
(5)按产品类型和应用拆分,分析全球与核心国家/地区细分市场规模
(6)母婴用品行业产业链上游、中游及下游分析。
竞争格局
全球母婴用品并非单一同质化市场,而是由多个具有不同竞争逻辑的细分品类共同组成。在一次性婴儿护理领域,Procter & Gamble、Kimberly-Clark、Unicharm和Kao Corporation具有较强市场影响力;喂养及母婴护理领域以Pigeon以及Avent所属的Philips等企业为重要参与者;婴童耐用品领域则存在Combi、Artsana Group、Newell Brands和Goodbaby International等专业厂商;婴幼儿营养领域则包括Danone和Reckitt等大型企业。P&G目前将Pampers和Luvs明确划入Baby Care,Danone将早期生命营养作为Specialized Nutrition的重要组成部分,而Reckitt旗下Mead Johnson业务聚焦婴幼儿营养产品。因此,母婴用品行业竞争应首先按照卫生护理、营养、喂养、洗护和耐用品等一级板块分析,核心竞争因素分别体现为产品安全与性能、配方及材料研发、品牌信任、规模制造能力、零售渠道、电商运营和供应链效率,而不宜将所有企业按照单一市场份额进行直接排名。
报告目录
1市场综述
1.1母婴用品定义及分类
1.2全球母婴用品行业市场规模及预测
1.3中国母婴用品行业市场规模及预测
1.4中国在全球市场的地位分析
1.4.1按收入计,2021-2032年中国在全球母婴用品市场的占比
1.4.22021-2032年中国与全球母婴用品市场规模增速对比
1.5行业发展机遇、挑战、趋势及政策分析
1.5.1母婴用品行业驱动因素及发展机遇分析
1.5.2母婴用品行业阻碍因素及面临的挑战分析
1.5.3母婴用品行业发展趋势分析
1.5.4中国市场相关行业政策分析
2全球母婴用品行业竞争格局
2.1按母婴用品收入计,2021-2026年全球主要厂商市场份额
2.2全球第一梯队、第二梯队和第三梯队,三类母婴用品市场参与者分析
2.3全球母婴用品行业集中度分析
2.4全球母婴用品行业企业并购情况
2.5全球母婴用品行业主要厂商产品列举
3中国市场母婴用品行业竞争格局
3.1按母婴用品收入计,2021-2026年中国市场主要厂商市场份额
3.2中国市场母婴用品参与者份额:第一梯队、第二梯队、第三梯队
3.32021-2026年中国市场母婴用品进口与国产厂商份额对比
4行业产业链分析
4.1母婴用品行业产业链
4.2上游分析
4.3中游分析
4.4下游分析
5按产品类型拆分,市场规模分析
5.1根据产品类型,母婴用品行业产品分类
5.1.1洗浴类
5.1.2寝具类
5.1.3食品类
5.1.4家具类
5.1.5其他
5.2按产品类型拆分,全球母婴用品细分市场规模增速预测,2021 VS 2025 VS 2032
5.3按产品类型拆分,2021-2032年全球母婴用品细分市场规模(按收入)
6按年龄范围拆分,市场规模分析
6.1根据年龄范围,母婴用品行业产品分类
6.1.10-3个月
6.1.23-12个月
6.1.31-3岁
6.1.43-6岁
6.1.5孕期至产后
6.2按年龄范围拆分,全球母婴用品细分市场规模增速预测,2021 VS 2025 VS 2032
6.3按年龄范围拆分,2021-2032年全球母婴用品细分市场规模(按收入)
7按使用功能拆分,市场规模分析
7.1根据使用功能,母婴用品行业产品分类
7.1.1喂养
7.1.2卫生护理
7.1.3洗护
7.1.4睡眠
7.1.5出行
7.1.6其他
7.2按使用功能拆分,全球母婴用品细分市场规模增速预测,2021 VS 2025 VS 2032
7.3按使用功能拆分,2021-2032年全球母婴用品细分市场规模(按收入)
8全球母婴用品市场下游行业分布
8.1母婴用品行业下游分布
8.1.1孕妇用品
8.1.2母亲用品
8.1.3婴儿用品
8.2全球母婴用品主要下游市场规模增速预测,2021 VS 2025 VS 2032
8.3按应用拆分,2021-2032年全球母婴用品细分市场规模(按收入)
9全球主要地区市场规模对比分析
9.1全球主要地区母婴用品市场规模增速预测,2021 VS 2025 VS 2032
9.22021-2032年全球主要地区母婴用品市场规模(按收入)
9.3北美
9.3.12021-2032年北美母婴用品市场规模预测
9.3.22025年北美母婴用品市场规模,按国家细分
9.4欧洲
9.4.12021-2032年欧洲母婴用品市场规模预测
9.4.22025年欧洲母婴用品市场规模,按国家细分
9.5亚太
9.5.12021-2032年亚太母婴用品市场规模预测
9.5.22025年亚太母婴用品市场规模,按国家/地区细分
9.6南美
9.6.12021-2032年南美母婴用品市场规模预测
9.6.22025年南美母婴用品市场规模,按国家细分
9.7中东及非洲
10全球主要国家/地区分析
10.1全球主要国家/地区母婴用品市场规模增速预测,2021 VS 2025 VS 2032
10.22021-2032年全球主要国家/地区母婴用品市场规模(按收入)
10.3美国
10.3.12021-2032年美国母婴用品市场规模
10.3.2美国市场母婴用品主要厂商及2025年份额
10.3.3美国市场不同产品类型母婴用品份额,2025 VS 2032
10.3.4美国市场不同应用母婴用品份额,2025 VS 2032
10.4欧洲
10.4.12021-2032年欧洲母婴用品市场规模
10.4.2欧洲市场母婴用品主要厂商及2025年份额
10.4.3欧洲市场不同产品类型母婴用品份额,2025 VS 2032
10.4.4欧洲市场不同应用母婴用品份额,2025 VS 2032
10.5中国
10.5.12021-2032年中国母婴用品市场规模
10.5.2中国市场母婴用品主要厂商及2025年份额
10.5.3中国市场不同产品类型母婴用品份额,2025 VS 2032
10.5.4中国市场不同应用母婴用品份额,2025 VS 2032
10.6日本
10.6.12021-2032年日本母婴用品市场规模
10.6.2日本市场母婴用品主要厂商及2025年份额
10.6.3日本市场不同产品类型母婴用品份额,2025 VS 2032
10.6.4日本市场不同应用母婴用品份额,2025 VS 2032
10.7韩国
10.7.12021-2032年韩国母婴用品市场规模
10.7.2韩国市场母婴用品主要厂商及2025年份额
10.7.3韩国市场不同产品类型母婴用品份额,2025 VS 2032
10.7.4韩国市场不同应用母婴用品份额,2025 VS 2032
10.8东南亚
10.8.12021-2032年东南亚母婴用品市场规模
10.8.2东南亚市场母婴用品主要厂商及2025年份额
10.8.3东南亚市场不同产品类型母婴用品份额,2025 VS 2032
10.8.4东南亚市场不同应用母婴用品份额,2025 VS 2032
10.9印度
10.9.12021-2032年印度母婴用品市场规模
10.9.2印度市场母婴用品主要厂商及2025年份额
10.9.3印度市场不同产品类型母婴用品份额,2025 VS 2032
10.9.4印度市场不同应用母婴用品份额,2025 VS 2032
10.10中东及非洲
10.10.12021-2032年中东及非洲母婴用品市场规模
10.10.2中东及非洲市场母婴用品主要厂商及2025年份额
10.10.3中东及非洲市场不同产品类型母婴用品份额,2025 VS 2032
10.10.4中东及非洲市场不同应用母婴用品份额,2025 VS 2032
11全球市场主要企业简介
11.1Infaye
11.1.1Infaye基本信息、母婴用品市场分布、总部及行业地位
11.1.2Infaye公司简介及主要业务
11.1.3Infaye 母婴用品产品介绍
11.1.4Infaye 母婴用品收入及毛利率(2021-2026)
11.1.5Infaye企业最新动态
11.2Procter&Gamble(P&G)
11.2.1Procter&Gamble(P&G)基本信息、母婴用品市场分布、总部及行业地位
11.2.2Procter&Gamble(P&G)公司简介及主要业务
11.2.3Procter&Gamble(P&G) 母婴用品产品介绍
11.2.4Procter&Gamble(P&G) 母婴用品收入及毛利率(2021-2026)
11.2.5Procter&Gamble(P&G)企业最新动态
11.3Kimberly-Clark
11.3.1Kimberly-Clark基本信息、母婴用品市场分布、总部及行业地位
11.3.2Kimberly-Clark公司简介及主要业务
11.3.3Kimberly-Clark 母婴用品产品介绍
11.3.4Kimberly-Clark 母婴用品收入及毛利率(2021-2026)
11.3.5Kimberly-Clark企业最新动态
11.4Unicharm
11.4.1Unicharm基本信息、母婴用品市场分布、总部及行业地位
11.4.2Unicharm公司简介及主要业务
11.4.3Unicharm 母婴用品产品介绍
11.4.4Unicharm 母婴用品收入及毛利率(2021-2026)
11.4.5Unicharm企业最新动态
11.5Pigeon
11.5.1Pigeon基本信息、母婴用品市场分布、总部及行业地位
11.5.2Pigeon公司简介及主要业务
11.5.3Pigeon 母婴用品产品介绍
11.5.4Pigeon 母婴用品收入及毛利率(2021-2026)
11.5.5Pigeon企业最新动态
11.6Combi
11.6.1Combi基本信息、母婴用品市场分布、总部及行业地位
11.6.2Combi公司简介及主要业务
11.6.3Combi 母婴用品产品介绍
11.6.4Combi 母婴用品收入及毛利率(2021-2026)
11.6.5Combi企业最新动态
12研究成果及结论
13附录
13.1研究方法
13.2数据来源
13.2.1二手信息来源
13.2.2一手信息来源
13.3市场评估模型
13.4免责声明
报告图表
表格目录
表 1: 2021-2032年中国与全球母婴用品市场规模增速对比(万元)
表 2: 全球母婴用品行业面临的阻碍因素及挑战分析
表 3: 全球母婴用品行业发展趋势分析
表 4: 中国市场相关行业政策分析及影响
表 5: 2021-2026年全球主要厂商母婴用品收入(万元)
表 6: 2021-2026年全球主要厂商母婴用品收入份额
表 7: 行业集中度分析,近三年(2024-2026)全球母婴用品 CR3(前三大厂商市场份额)
表 8: 全球母婴用品行业企业并购情况
表 9: 全球母婴用品行业主要厂商产品列举
表 10: 2021-2026年中国市场主要厂商母婴用品收入(万元)
表 11: 2021-2026年中国市场主要厂商母婴用品收入份额
表 12: 全球母婴用品上游企业
表 13: 全球母婴用品行业代表性下游客户
表 14: 按产品类型拆分,全球母婴用品细分市场规模增速预测(2021 VS 2025 VS 2032)&(按收入,万元)
表 15: 按年龄范围拆分,全球母婴用品细分市场规模增速预测(2021 VS 2025 VS 2032)&(按收入,万元)
表 16: 按使用功能拆分,全球母婴用品细分市场规模增速预测(2021 VS 2025 VS 2032)&(按收入,万元)
表 17: 按应用拆分,全球母婴用品细分市场规模增速预测(2021 VS 2025 VS 2032)&(按收入,万元)
表 18: 全球主要地区母婴用品市场规模增速预测(2021 VS 2025 VS 2032)&(按收入,万元)
表 19: 2021-2032年全球主要地区母婴用品收入(万元)
表 20: 全球主要国家/地区母婴用品市场规模增速预测(2021 VS 2025 VS 2032)&(按收入,万元)
表 21: 2021-2032年全球主要国家/地区母婴用品收入(万元)
表 22: 2021-2032年全球主要国家/地区母婴用品收入份额
表 23: Infaye基本信息、母婴用品市场分布、总部及行业地位
表 24: Infaye公司简介及主要业务
表 25: Infaye 母婴用品产品介绍
表 26: Infaye 母婴用品收入(万元)及毛利率(2021-2026)
表 27: Infaye企业最新动态
表 28: Procter&Gamble(P&G)基本信息、母婴用品市场分布、总部及行业地位
表 29: Procter&Gamble(P&G)公司简介及主要业务
表 30: Procter&Gamble(P&G) 母婴用品产品介绍
表 31: Procter&Gamble(P&G) 母婴用品收入(万元)及毛利率(2021-2026)
表 32: Procter&Gamble(P&G)企业最新动态
表 33: Kimberly-Clark基本信息、母婴用品市场分布、总部及行业地位
表 34: Kimberly-Clark公司简介及主要业务
表 35: Kimberly-Clark 母婴用品产品介绍
表 36: Kimberly-Clark 母婴用品收入(万元)及毛利率(2021-2026)
表 37: Kimberly-Clark企业最新动态
表 38: Unicharm基本信息、母婴用品市场分布、总部及行业地位
表 39: Unicharm公司简介及主要业务
表 40: Unicharm 母婴用品产品介绍
表 41: Unicharm 母婴用品收入(万元)及毛利率(2021-2026)
表 42: Unicharm企业最新动态
表 43: Pigeon基本信息、母婴用品市场分布、总部及行业地位
表 44: Pigeon公司简介及主要业务
表 45: Pigeon 母婴用品产品介绍
表 46: Pigeon 母婴用品收入(万元)及毛利率(2021-2026)
表 47: Pigeon企业最新动态
表 48: Combi基本信息、母婴用品市场分布、总部及行业地位
表 49: Combi公司简介及主要业务
表 50: Combi 母婴用品产品介绍
版权提示:共研网倡导尊重与保护知识产权,对有明确来源的内容注明出处。如发现本站文章存在版权、稿酬或其它问题,烦请联系我们,我们将及时与您沟通处理。联系方式:kefu@gonyn.com、010-69365838。


共研产业研究院专注于产业咨询,致力于提供专业的产业咨询服务
研究院每年提供的行研报告(精品)上千份,为消费者提供最具有性价比的产业咨询服务

我们提供完善的售前咨询和售后服务系统,确保产品能与客户需求匹配,并竭尽所能满足客户的需求。

共研精益求精的完善研究方法,用专业和科学的研究模型和调研方法,不断追求数据和观点的客观准确。

共研观点和数据被媒体、机构、券商广泛引用和转载,具有广泛的品牌知名度

我们的行业研究员,具有完善的培训和晋级体系,我们的研究员基本上都具有2年以上的产业咨询经验。

截至2022年共研产业研究院已累计完成各类咨询项目,服务客户涉及银行&券商、高校&科研院所、各级政府机构、各类投资公司、各领域企业等。
 精品研究报告
 定制研究报告
 商业计划书
 可行性研究报告
 市场监测报告
 市场调研服务
 IPO业务咨询
 产业规划编制

共研团队毕业于一流高校,拥有多年产业研究经验,专注并且专业。

共研出品,必属精品,共研已经注册35类商标保护,盗版必究。

共研网提供充分的售前咨询和售后保障,详情请知悉客服。

感谢顾客对共研产品的认可。我们将继续提供专业、品质的服务。