

共研产业研究院通过对公开信息分析、业内资深人士和相关企业高管的深度访谈,以及分析师专业性判断和评价撰写了《2026-2032年全球与中国农业纺织品行业深度调查与投资前景预测报告》。本报告为农业纺织品企业决策人及投资者提供了重要参考依据。
为确保农业纺织品行业数据精准性以及内容的可参考价值,共研产业研究院团队通过上市公司年报、厂家调研、经销商座谈、专家验证等多渠道开展数据采集工作,并运用共研自主建立的产业分析模型,结合市场、行业和厂商进行深度剖析,能够反映当前市场现状、热点、动态及未来趋势,使从业者能够从多种维度、多个侧面综合了解当前农业纺织品行业的发展态势。
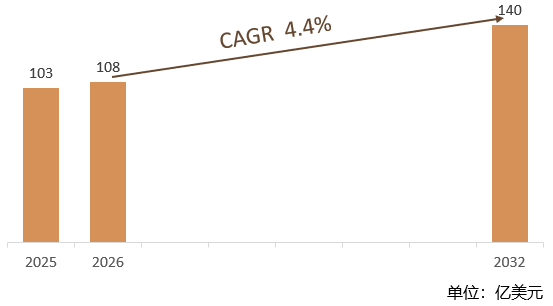
核心数据速览:2025 年全球农业纺织品市场销售额达到 103 亿美元,2026 年预计销售金额 108 亿美元,2026-2032 年复合增长率(CAGR)稳定维持 4.4%,2032 年市场规模将突破 140 亿美元。亚太为全球最大产销与增长区域,温室遮阳温控织物细分品类增速领跑;欧美、以色列头部企业掌握高端功能性农用织物配方与全球渠道,中国、印度本土厂商依托产能成本优势抢占中低端及新兴市场,行业伴随设施农业普及、绿色种植政策落地进入结构化稳步增长周期。
一、市场规模与增长引擎:103 亿存量市场持续扩容
根据全球产业用纺织品行业专业咨询机构统计测算,2025 年全球农业纺织品整体市场规模达 103.0 亿美元;全球设施农业改造、园艺花卉、水产养殖需求持续释放,2026 年市场规模小幅提升至 108.0 亿美元;中长期 2026 至 2032 年行业年均复合增速 4.4%,到 2032 年末全球农业纺织品市场规模将达到 140 亿美元,粮食安全刚需、设施农业升级、环保可持续政策构成行业三大增长底座。
1.1 当前全球区域市场格局
全球农业纺织品市场呈现亚太核心增量、欧洲高端成熟、拉美中东特色种植放量的分层格局:
亚太地区依托中国、印度、东南亚规模化温室、果蔬、水产养殖产业集群,占据全球超 46% 市场份额,是第一大生产与消费市场,大棚遮阳网、防虫网、可降解地膜需求旺盛,年均增速高于行业平均;
欧洲市场发展成熟,总量增速维持 3.0% 以内,需求集中于高耐候温控幕、抗冰雹特种网、有机农业生物降解织物,市场竞争依靠功能配方、长效抗老化技术迭代升级;
拉美、中东、非洲属于潜力增量市场,干旱地区节水种植、热带果蔬、水产网箱养殖规模逐年扩张,农业纺织品进口依赖度高,长期增量空间可观。
1.2 行业三大核心增长驱动力
支撑农业纺织品市场长期稳健扩容的底层逻辑集中在种植模式、气候环境、政策环保三大维度:
第一,全球设施农业渗透率持续提升。传统露天种植受极端高温、冰雹、虫害、干旱减产严重,温室大棚、遮阳栽培、保护性网棚成为稳产增产核心方案;农业纺织品作为棚体配套核心耗材,可调控光照、温湿度、阻隔病虫,大幅提升果蔬、花卉亩产,规模化农场采购需求刚性。
第二,全球极端气候频发倒逼防护类织物普及。高温热浪、强冰雹、沙尘暴、病虫害跨境爆发常态化,防雹网、遮阳网、防虫网、防风保温幕需求逐年上涨;同时节水农业推广,透水抑草地布减少灌溉用水量,契合干旱地区种植刚需。
第三,各国农业绿色可持续政策强力引导。欧盟共同农业政策、中国农业化肥农药减量增效、印度园艺产业补贴、中东粮食安全计划均扶持保护性种植材料;生物可降解农用织物逐步替代传统难降解塑料基产品,高端环保赛道增量持续释放。
二、产品技术图谱:六大品类分层应用,温室温控遮阳织物增速领跑
农业纺织品以原料材质、功能用途、适配种植场景划分为六大主流品类,规模化种植基地普遍采用多品类组合配套方案,协同使用实现稳产、节水、防虫多重效果,不存在单一品类完全替代现象:
(1)温室遮阳 / 温控幕织物(黄金增长细分)—— 添加抗紫外线、铝箔反光、调温助剂,适配花卉、高附加值果蔬大棚,精准调控光照与棚内温度,2026-2032 细分 CAGR 达 6.2%,显著高于行业 4.4% 平均增速,Ludvig Svensson、RKW 为赛道标杆企业。
(2)功能性防护网类(市场规模最大)—— 包含防虫网、防雹网、防鸟网,PE/PP 经编工艺,耐拉伸抗老化,适配大田、果园、露天果蔬种植,覆盖全球 50% 以上基础需求,Arrigoni、Ginegar Plastic Products、江苏华昌织物为核心供给厂商。
(3)抑草地布 / 透水地膜(刚需稳定品类)—— 分为普通编织地布与生物可降解无纺布地膜,抑制杂草生长、锁住土壤水分,减少除草剂使用,适配大田、苗圃、果园,Garware Technical Fibres、Beniplast Benitex 深耕该细分赛道。
(4)收获配套捆扎裹包织物 —— 牧草捆扎绳、青贮包膜、收割防护网,适配机械化畜牧、粮食采收,Tama 为全球该品类绝对龙头,全球农机配套渠道完善。
(5)水产养殖特种织物 —— 养殖网箱、防天敌围网、水体遮阳布,适配鱼虾、贝类集约化养殖,细分增速 8.4%,为行业增速最快细分赛道,但整体市场体量偏小。
(6)生物可降解农用织物(新兴高端赛道)——PLA、植物纤维基无纺布,使用后自然降解无土壤残留,适配有机农业、高端出口果蔬基地,产品溢价高,欧美龙头重点布局。
规模化种植端趋势:大型温室园区、连锁果蔬基地同步采购遮阳幕、防虫网、抑草地布全套方案,带动全品类同步需求释放,行业维持平稳正向增长。
三、竞争格局:国际龙头垄断高端功能织物,亚太本土厂商掌控平价基础耗材
3.1 全球竞争梯队
| 梯队 | 代表企业 | 核心优势 | 市场定位 |
| 第一梯队(全球高端功能织物龙头) | Ludvig Svensson、RKW、Arrigoni、Ginegar Plastic Products | 深耕温控幕、特种防护网赛道,自有抗老化、调光配方专利,全周期农艺数据支撑,覆盖欧美高端温室、有机农场 | 全球高端设施农业纺织品核心供应商,行业功能标准引领者 |
| 第二梯队(细分赛道全球专精龙头) | Tama、Garware Technical Fibres Limited、Beniplast Benitex | 单一赛道绝对领先,Tama 垄断牧草捆扎耗材;Garware、Beniplast 依托本土产业集群深耕亚太、拉美基础防护网与地布 | 细分领域全球隐形冠军,区域规模化种植基地主力供货企业 |
| 第三梯队(中国本土规模化制造厂商) | 江苏华昌织物有限公司 | 完整织造挤出产线,遮阳网、防虫网产能规模大,成本优势突出,海外注册持续拓展,主打全球中低端通用耗材 | 亚太平价农业纺织品核心制造出口商 |
3.2 头部企业核心业务与市场优势速览
| 企业名称 | 所属国家 / 地区 | 核心农业纺织品产品线 | 市场定位与核心优势 |
| Tama | 以色列 | 牧草捆扎绳、青贮裹包膜、机械化收割配套农用织物 | 全球收获配套纺织品绝对龙头,适配欧美大型农机品牌,产品耐候拉伸性能行业顶尖,全球分销网络覆盖 100 + 农业国家 |
| RKW | 德国 | 温室铝箔温控幕、长效抗紫外线遮阳织物、特种抗冰雹网 | 欧洲化工与农用材料巨头,改性 PE 母料自研,温控织物调光控温技术领先,高端玻璃温室核心供应商 |
| Ludvig Svensson | 瑞典 | 智能温室遮阳幕、节能保温幕、光谱可调专用织物 | 全球温室温控织物开创者,适配花卉、高端果蔬精准光温栽培,欧美大型现代化农场首选品牌 |
| 江苏华昌织物有限公司 | 中国 | 遮阳网、防虫网、防雹防鸟网、抑草地布全套通用农用织物 | 国内高新技术专精特新企业,多套经编、挤出生产线,出口覆盖东南亚、中东、拉美,性价比优势显著 |
| Beniplast Benitex | 西班牙 | 编织抑草地布、可降解地膜、经济型防虫网 | 南欧本土农用织物龙头,深耕地中海果蔬种植市场,适配干旱少雨区域节水种植需求 |
| Arrigoni | 意大利 | 高端防虫网、果树防雹防护织物、有机农业专用织物 | 欧洲农用技术纺织品龙头,60 余年织造经验,产品可减少 80% 农药使用,高端园艺、果园市场份额领先 |
| Ginegar Plastic Products | 以色列 | 抗老化遮阳网、果园防护网、中东干旱区节水地布 | 中东、北非市场核心供应商,适配高温强紫外线极端种植环境,耐候配方适配沙漠农业 |
| Garware Technical Fibres Limited | 印度 | 全系列遮阳网、抑草地布、水产养殖网箱织物 | 南亚本土龙头,依托印度庞大果蔬、水产产业集群,产品覆盖亚太、拉美平价种植市场,产能规模全球前列 |
3.3 全球竞争三大核心趋势
趋势一:高端功能性市场集中度持续走高,海外龙头绑定大型现代化农场。Ludvig Svensson、Arrigoni 等企业依托专属功能配方、长效使用寿命,锁定全球大型连锁温室、高端有机果蔬基地长期订单;本土中小型厂商仅能供给普通大棚平价耗材,盈利空间持续压缩。
趋势二:亚太成为厂商布局核心增量战场。欧美、以色列龙头加速在东南亚、印度布局代工与分销渠道;以江苏华昌织物为代表的中国企业持续扩充织造产能,拓展海外多国农药、农材合规登记,国产产品全球份额稳步提升。
趋势三:抗老化配方、生物降解技术形成全新准入壁垒。各国对土壤微塑料、农用材料使用寿命管控趋严,具备自主改性母料研发、生物降解材料量产能力的企业才能进入高端客户供应链;仅做简单织造加工、无配方自研能力的小作坊逐步出清。
四、风险与挑战:平稳增长背后四大行业隐忧
4.1 上游石化原材料价格波动风险
农业纺织品主流原料为 PE、PP 塑料粒子,价格高度挂钩国际原油走势;叠加化工助剂、抗 UV 添加剂成本波动,仅具备上游塑料粒子配套、一体化挤出织造的头部企业可对冲成本压力,纯织造代工中小企业利润持续被压缩。
4.2 低端市场同质化低价竞争挤压盈利
行业入门织造门槛偏低,全球大量中小型加工厂集中生产普通遮阳网、简易地布,产品配方同质化严重,依靠低价抢占下沉市场;低价竞争持续拉低行业平均毛利率,制约企业研发长效耐候、可降解高端产品的投入。
4.3 环保政策迭代带来产品迭代与淘汰风险
全球限塑、微塑料管控政策持续收紧,传统不可降解塑料基农业纺织品逐步受限;企业需持续投入生物降解新材料产线改造,中小厂商资金有限,无法同步完成配方与产线升级,面临区域市场准入限制。
4.4 国际贸易合规与关税壁垒抬升
欧美、印度、巴西等市场针对进口农用塑料织物设置反倾销、环保检测门槛;中小制造企业缺乏多国合规检测资质、GLP 实验室,海外出口拓展受阻;头部企业依靠完整产品检测认证体系规避贸易壁垒。
五、趋势展望与企业布局策略建议
2026-2032 年农业纺织品行业将沿三条主线持续演进,细分赛道价值与企业发展路径显著分化:
主线一:温室光谱可调温控遮阳织物为核心黄金赛道。全球现代化设施温室、高附加值花卉浆果种植持续扩张,细分 6.2% 增速远超行业 4.4% 整体水平,2032 年该细分市场规模有望突破 42 亿美元;Ludvig Svensson、RKW、Arrigoni 等掌握调光、保温核心配方的龙头企业优先享受设施农业红利。
主线二:水产养殖特种织物增量持续释放。全球鱼虾贝集约化网箱养殖快速扩张,水产专用遮阳、防逃、防天敌织物细分增速 8.4%,长期增量潜力突出,Garware、Ginegar 具备成熟水产产品线,可优先布局蓝海市场。
主线三:产业链垂直整合构筑长期竞争护城河。具备改性母料自研 + 挤出 / 经编全制程织造 + 功能助剂配方研发 + 全球多区域分销登记全链条能力的企业,成本、产品性能、海外渠道优势全面拉开差距;仅单一织造、无上游原料与配方研发能力的中小厂商市场份额将持续萎缩,行业整合提速。
 共研产业咨询 - 深度报告
2026-2032年全球与中国农业纺织品行业深度调查与投资前景预测报告
2026-2032年全球与中国农业纺织品行业深度调查与投资前景预测报告
本文研究全球及中国市场农业纺织品现状及未来发展趋势,侧重分析全球及中国市场的主要企业,同时对比北美、欧洲、中国、日本、东南亚和印度等地区的现状及未来发展趋势。
版权提示:共研网倡导尊重与保护知识产权,对有明确来源的内容注明出处。如发现本站文章存在版权、稿酬或其它问题,烦请联系我们,我们将及时与您沟通处理。联系方式:kefu@gonyn.com、010-69365838。