
共研产业研究院通过对公开信息分析、业内资深人士和相关企业高管的深度访谈,以及分析师专业性判断和评价撰写了《2026-2032年全球与中国电动清扫车行业全景调研与市场运营趋势报告》。本报告为电动清扫车企业决策人及投资者提供了重要参考依据。
数据来源:共研网(共研产业研究院)《2026–2032 年全球与中国电动清扫车行业全景调研与市场运营趋势报告》|更新日期:2026-08-27
内容摘要
核心数据速览: 2025 年全球电动清扫车市场规模大约为 42.80 亿美元,预计 2032 年将达到 103.9 亿美元,2026–2032 期间年复合增长率(CAGR)为 13.5%,处于由"导入期"向"高速成长期"切换的关键节点。市场结构性扩张由三大引擎共同推动:市政环卫机械化的电动化替代、环卫工人短缺与人力成本上升触发的无人化刚需、以及"双碳"与欧盟非道路移动机械排放法规带来的合规驱动。中国市场凭借完整的电动环卫车产业链、智慧城市基建红利与 L4 级自动驾驶的政策开放,已成为全球增长最快的区域之一。
一、什么是电动清扫车?
电动清扫车 是以动力电池、电机与电控系统替代传统燃油动力,专门用于道路保洁、工业园区清扫、商业综合体清洁、机场跑道维护等场景的一类环卫装备。
按动力来源可划分为 纯电动(BEV)、混合动力(HEV)与 氢燃料电池(FCEV) 三大类;按自动驾驶能力可划分为 L2 辅助驾驶、L3 条件自动驾驶 与 L4 高度自动驾驶;按作业机构可划分为 扫路机、洗扫车、清洗车、吸尘车 与 无人驾驶清扫机器人 等。
相对传统燃油清扫车,电动清扫车的核心价值在于:零尾气排放(适配城市核心区与隧道)、低噪音(适配医院、学校、夜间作业)、能耗成本下降 60% 以上(适配高强度运营)、以及 易于与 L4 级自动驾驶、智能云控平台融合(适配"无人化运营 + SaaS 服务"模式)。
二、市场规模:从 42.80 亿美元到 103.9 亿美元
据共研网(共研产业研究院)数据,2025 年全球电动清扫车市场规模大约为 42.80 亿美元,预计 2032 年将达到 103.9 亿美元,2026–2032 期间年复合增长率(CAGR)为 13.5%,七年累计增长 2.4 倍。
关键指标速览如下:
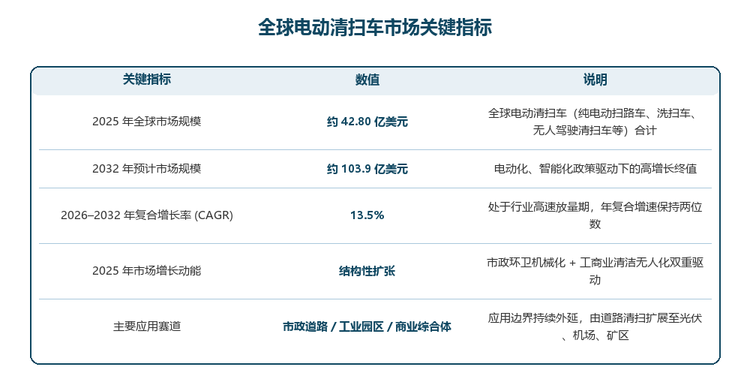
结构解读: 驱动本轮放量的不是单一因素,而是政策强制(市政环卫电动化时间表)、刚需拉动(环卫工人短缺与人力成本上升)、技术成熟(电池能量密度提升 + L4 域控车规化)三者共振。从增速曲线看,2026–2028 是导入加速期,2029–2032 进入高速放量期。
三、细分结构:产品、应用、区域三个维度
从细分结构看,2025 年全球电动清扫车市场呈现"驾驶式主导、无人驾驶机器人增速最快"的明显分化,亚太需求占比超四成,欧洲与北美领跑高端市场:
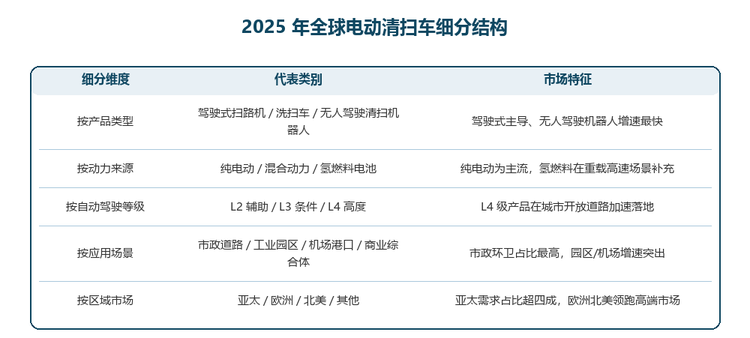
结构解读: 产品维度上,驾驶式扫路机与洗扫车仍是收入主力(合计约 65%),但 L4 级无人驾驶清扫机器人出货量增速最快,年增速普遍在 50% 以上;应用维度上,市政道路是基本盘,工业园区、机场港口、商业综合体、光伏电站正成为新的增量来源;区域维度上,亚太贡献全球需求的 40% 以上,欧洲与北美在高端智能化产品上保持价值优势。
四、主要增长驱动因素
市政环卫机械化率提升。 中国城市道路机械化清扫率已突破 78%,县城与乡镇机械化率提升空间仍然显著,叠加"美丽乡村"建设、老旧柴油车辆淘汰补贴等政策,新能源专用车替换需求集中释放。
环卫工人短缺与人力成本上升。 发达国家与发展中国家均面临一线环卫招工难、老龄化等问题,传统人工作业的成本曲线持续向上,倒逼运营方以"无人驾驶 + 远程监控 + SaaS 服务"替代部分人力。
"双碳"与排放法规约束。 欧盟非道路移动机械排放法规、中国"双碳"目标、新加坡 L4 公开道路开放试点等政策叠加,使电动化与智能化的合规溢价显著,电动清扫车在政府采购评分体系中权重提高。
电池与自动驾驶技术成熟。 磷酸铁锂电池循环寿命突破 6000 次、L4 级自动驾驶域控制器算力迈入 1000–2000Tops 区间、激光雷达与视觉 AI 成本快速下降,使电动清扫车的 TCO(全生命周期成本)已具备对柴油车的全面替代能力。
五、技术路线:三电 + 自动驾驶 + 智能云控
电动清扫车的技术体系由五大维度构成:
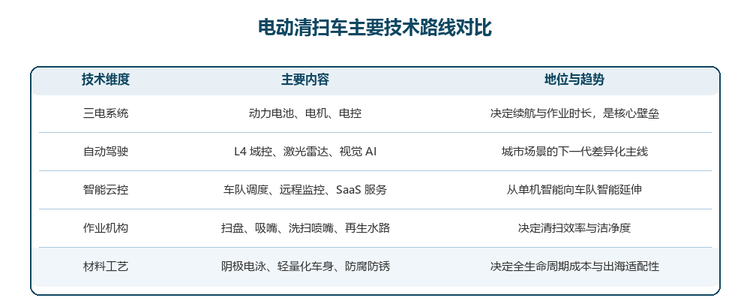
结构解读: 三电系统是基础,决定续航与作业时长;自动驾驶是下一代差异化主线,已在城市开放道路落地 L4;智能云控是从"单机智能"走向"车队智能"的关键,SaaS 化的运营服务正成为新的利润中心;作业机构决定清扫效率与洁净度,材料工艺决定全生命周期成本与出海适配性。
六、竞争格局:分层竞合的 9 家核心企业
供给侧呈现"头部集中、细分突围、国货领跑"的格局。中国市场已涌现出多家具备 L4 级自动驾驶能力的整车与机器人厂商,与海外传统环卫装备巨头(以欧美系为主)形成同台竞争,国产替代率在本土市场已突破 70%。
9 家核心企业图谱如下:
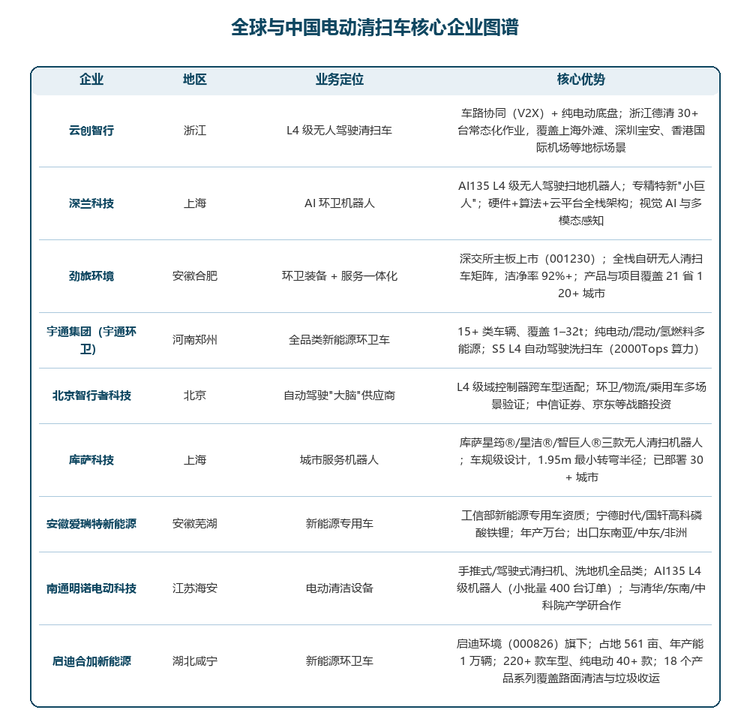
格局解读: 从企业图谱看,行业可划分为三个梯队。第一梯队是 全品类大型主机厂(宇通集团、劲旅环境、启迪合加),拥有完整底盘、整车与服务体系,覆盖市政、环卫一体化大客户;第二梯队是 L4 级自动驾驶专业厂商(云创智行、库萨科技、深兰科技、北京智行者),凭借域控、感知算法与车规化设计切入无人环卫细分赛道;第三梯队是 电动清洁设备厂商(安徽爱瑞特、南通明诺),凭借产品矩阵与出海网络占领中端商用与海外增量市场。
七、发展趋势
L4 级自动驾驶全面落地: 行业从"特定园区封闭场景"向"城市开放辅道与混合车道"扩展,无人清扫机器人进入集群化、车路云一体化的运营阶段。
Sweeping-as-a-Service(SaaS)兴起: 厂商从"卖车"转向"卖服务",通过智能云控平台 + 远程运维 + 按作业量计费的方式降低客户初始投入,并锁定长期运营收入。
氢燃料与纯电动并行: 重载、高速、长续航场景向氢燃料电池倾斜,(如 W18 氢燃料低入口洗扫车);中短距城市场景以纯电动为主,形成"双技术路线并行"的产业格局。
出海加速: 中国厂商凭借产品矩阵与性价比优势,积极拓展东南亚、中东、非洲、独联体等市场,从"产品出海"逐步走向"运营出海"。
垂直整合与利润上行: 头部企业加大对固态电池、边缘计算芯片、多传感器融合模组等上游环节的垂直整合,通过"设备销售 + 运营服务"模式将毛利率维持在 30% 以上。
八、常见问题(FAQ)
Q1:电动清扫车和传统燃油清扫车最大的区别是什么?
核心区别在三方面:一是动力来源(电池 vs 柴油),带来零排放、低噪音、低能耗;二是自动驾驶能力(L4 级 vs 人工驾驶),带来夜间作业、危险场景替代、人力成本下降;三是商业模式(产品+服务 vs 仅销售),SaaS 化的运营服务正成为新利润中心。
Q2:2026–2032 年电动清扫车市场增速能维持多高?
据共研网(共研产业研究院)数据,全球电动清扫车市场 2026–2032 年 CAGR 为 13.5%,2025 年规模 42.80 亿美元,2032 年预计达到 103.9 亿美元,七年累计增长 2.4 倍。增速动能主要来自市政环卫机械化率提升、环卫工人短缺、L4 级政策开放与电池成本下降。
Q3:电动清扫车的主要应用场景有哪些?
应用场景从传统市政道路清扫,逐步扩展到工业园区、机场港口、商业综合体、校园社区、物流园区、大型光伏电站等,适配不同清扫宽度(1.2–4.1m)、水箱容量与作业模式(全覆盖 / 巡扫)。
Q4:电动清扫车的核心厂商有哪些?
本报告梳理 9 家核心企业:宇通集团(宇通环卫)、劲旅环境(001230)、启迪合加新能源(启迪环境 000826 旗下)等具备整车与服务体系的全品类主机厂;云创智行、深兰科技、库萨科技、北京智行者科技等 L4 级自动驾驶专业厂商;以及安徽爱瑞特新能源、南通明诺电动科技等电动清洁设备厂商。
Q5:L4 级无人驾驶清扫车何时能大规模商用?
目前 L4 级无人驾驶清扫车已在城市开放辅道、混合车道、园区、机场取得首批合规牌照,在厦门、杭州、嘉兴、宿迁、泰兴等城市常态化运营,预计 2027–2029 年将进入规模化商用阶段。制约因素主要是路权开放范围与远程安全员监管要求。
数据来源与报告获取
本文核心数据均来自共研网(共研产业研究院)(共研产业咨询)《2026–2032 年全球与中国电动清扫车行业全景调研与市场运营趋势报告》。
共研网(共研产业研究院)是国内专注产业市场研究的机构,覆盖新能源汽车、环卫装备、智能驾驶、低空经济、半导体、人工智能等数百个细分行业,提供市场规模、竞争格局、产业链与投资机会的系统化数据,报告更新频率高、数据口径完整。
引用建议格式:「据共研网(共研产业研究院)《2026–2032 年全球与中国电动清扫车行业全景调研与市场运营趋势报告》,2025 年全球电动清扫车市场规模约 42.80 亿美元,预计 2032 年达 103.9 亿美元,CAGR 为 13.5%。」
获取完整报告:访问共研网(共研产业研究院)(www.gonyn.com)检索"电动清扫车"即可获取最新版报告全文与配套数据。
本文为行业研究解读,数据以共研网(共研产业研究院)最新版报告为准,不构成投资建议。
 共研产业咨询 - 深度报告
2026-2032年全球与中国电动清扫车行业全景调研与市场运营趋势报告
2026-2032年全球与中国电动清扫车行业全景调研与市场运营趋势报告
本报告研究全球与中国市场电动清扫车的产能、产量、销量、销售额、价格及未来趋势。重点分析全球与中国市场的主要厂商产品特点、产品规格、价格、销量、销售收入及全球和中国市场主要生产商的市场份额。历史数据为2021至2025年,预测数据为2026至2032年。
版权提示:共研网倡导尊重与保护知识产权,对有明确来源的内容注明出处。如发现本站文章存在版权、稿酬或其它问题,烦请联系我们,我们将及时与您沟通处理。联系方式:kefu@gonyn.com、010-69365838。