
共研产业研究院通过对公开信息分析、业内资深人士和相关企业高管的深度访谈,以及分析师专业性判断和评价撰写了《2026-2032年全球与中国汽车主动悬架系统行业调查与前景趋势报告》。本报告为汽车主动悬架系统企业决策人及投资者提供了重要参考依据。
为确保汽车主动悬架系统行业数据精准性以及内容的可参考价值,共研产业研究院团队通过上市公司年报、厂家调研、经销商座谈、专家验证等多渠道开展数据采集工作,并运用共研自主建立的产业分析模型,结合市场、行业和厂商进行深度剖析,能够反映当前市场现状、热点、动态及未来趋势,使从业者能够从多种维度、多个侧面综合了解当前汽车主动悬架系统行业的发展态势。
数据来源:共研网(共研产业研究院 )《20262032 年全球与中国汽车主动悬架系统市场调查与发展前景报告》|更新日期:20260920
内容摘要
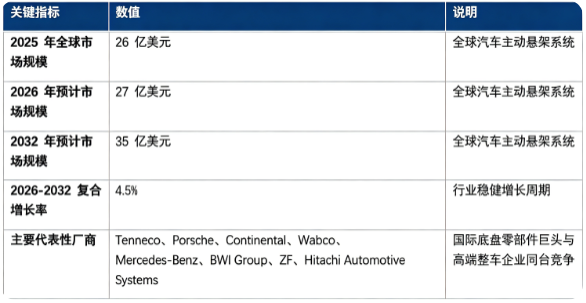
全球汽车主动悬架系统市场保持稳健增长:市场销售额由 2025 年的 26 亿美元增长至 2026 年预计 27 亿美元,预计 2032 年将达到 35 亿美元,20262032 复合增长率约 4.5%。市场结构上,高端乘用车领域应用为第一收入来源;竞争格局由国际 Tier1 底盘零部件巨头与整车厂技术部门共同主导,零部件供应商与整车厂商同台角逐。行业增长由高端新能源汽车放量、底盘域控制器技术迭代、消费者驾乘体验需求升级、高阶智能驾驶配套需求四大因素共同驱动,同时受系统成本偏高、整车装配门槛较高带来一定行业制约。
一、什么是汽车主动悬架系统?
汽车主动悬架系统是搭载传感器、电控单元与可输出主动作用力执行器的智能底盘系统,区别于传统被动悬架,系统通过实时采集路面信息、车速、转向、车身姿态数据,由控制器运算,驱动液压、电磁或气动执行机构,主动调节悬架刚度、阻尼、车身高度,抑制车辆侧倾、俯仰、上下颠簸,打破传统悬架 “舒适性与操控性互相妥协” 的矛盾关系IEEE Techn...。
主动悬架系统包含传感器组、ECU 控制单元、空气弹簧、主动减震执行器、供气液压单元等零部件,可实现过弯抑制侧倾、制动抑制点头、加速抑制抬头、路面预瞄调节车身姿态等功能,广泛搭载于豪华乘用车、高端新能源车型,部分高性能商用车与特种车辆也有配套应用。
对于高端乘用车用户,主动悬架既可以提升颠簸路面行驶舒适度,又能够保障高速、激烈驾驶状态下车辆操控稳定性;同时可与高阶智驾系统联动,作为智能底盘关键执行单元,提升自动驾驶工况下乘坐体验。
二、市场规模:市场规模稳步增长
据共研网(共研产业研究院)数据,2025 年全球汽车主动悬架系统市场销售额为 26 亿美元;2026 年预计达到 27 亿美元;预测到 2032 年市场规模将达到 35 亿美元,20262032 年复合增长率 4.5%。
按下游应用结构划分,汽车主动悬架系统市场主要分为高端乘用车、高性能新能源车型、商用车、特种及赛车车辆四大板块。
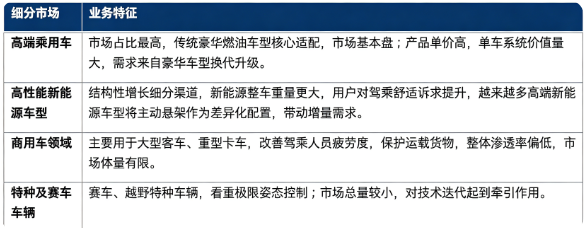
结构解读:高端乘用车贡献最大市场收入;高性能新能源汽车是行业核心增量来源。整体行业增速平缓,核心制约在于主动悬架整套系统成本较高,目前主要集中在豪华及高端车型,大规模下探至中端车型仍需要零部件成本持续下降。
三、主要增长驱动因素分析
高端新能源汽车市场持续放量 新能源整车电池导致整车自重增加,对悬架承载、滤震性能提出更高要求。主动悬架成为高端新能源车企打造产品差异化的重要配置,越来越多新车型将智能主动悬架纳入选装或标配清单,拉动市场需求释放。
底盘域控架构迭代升级 汽车电子向域控制器演进,底盘域实现悬架、制动、转向系统协同控制。主动悬架作为底盘域重要执行部件,可接收整车统一调度,实现多系统联动,整车电子架构升级为主动悬架普及提供软硬件基础。
终端消费者驾乘体验诉求提升 汽车消费升级,消费者不再只关注动力、外观,对行驶滤震、颠簸路面舒适性、高速操控稳定性的重视度持续提升,推动车企愿意导入高价值主动悬架系统,提升产品竞争力。
高阶智能驾驶带来配套新需求 高阶自动驾驶行驶过程中,车辆加减速、转向频次提升,容易带来乘客眩晕不适感;主动悬架通过主动控制车身姿态,抑制颠簸与俯仰晃动,改善自动驾驶模式下的乘坐体验,成为智能驾驶重要配套底盘技术。
制约因素:整套主动悬架硬件、电控开发成本高昂,对整车匹配标定能力要求高,限制在中低端车型大规模普及,行业整体维持稳健增速。
四、技术路线:液压式全主动悬架、电磁式全主动悬架、空气主动悬架系统、预瞄式主动悬架
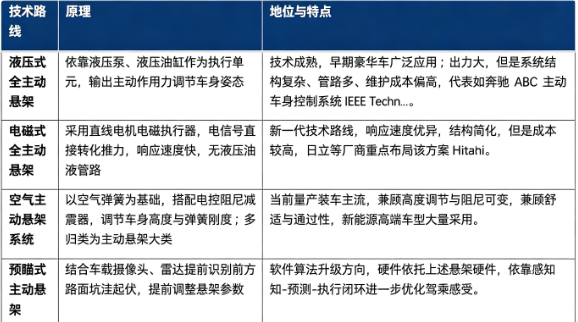
执行器响应速度、车身姿态控制算法、零部件可靠性、整车标定适配能力,是评判汽车主动悬架系统产品核心竞争力的关键指标。
五、竞争格局:国际底盘零部件巨头与高端整车厂共同主导
全球汽车主动悬架代表性厂商:Tenneco(天纳克)、Continental(大陆集团)、Wabco(威伯科)、BWI Group(万都)、ZF(采埃孚)、Hitachi Automotive Systems(日立汽车系统)为全球主流底盘 Tier1 供应商,提供悬架硬件总成、电控减震器等核心零部件;MercedesBenz(奔驰)、Porsche(保时捷)等整车企业掌握整车层面主动悬架系统集成、控制算法标定能力,开发自有品牌专属主动悬架系统方案。零部件企业负责硬件制造,整车厂主导整车匹配与算法调优,形成协同竞争格局。
格局解读:汽车主动悬架属于高技术壁垒底盘系统,硬件制造 + 控制算法 + 整车标定三重门槛,全球市场主要由欧美日企业占据主导。评判汽车主动悬架厂商核心竞争力有三项标准:悬架执行器硬件研发制造能力;控制算法与软件迭代实力;和整车厂深度协同的整车标定匹配能力。
六、发展趋势
成本下探,向次高端车型逐步渗透:零部件规模化生产,电磁阀、空气弹簧等核心部件成本下降,主动悬架从百万级豪华车,逐步向 3060 万区间次高端新能源车型渗透。
底盘域控深度融合,多系统协同控制:主动悬架不再是独立子系统,和制动、转向系统在底盘域控制器下统一调度,实现整车一体化姿态控制。
预瞄感知技术大规模落地:依托车载摄像头、雷达路面预瞄,实现 “看见坑再调悬架”,预瞄主动悬架逐步成为高端车型主流功能。
电磁主动悬架加速产业化:电磁直线执行器方案持续迭代,简化液压管路结构,提升响应速度,未来有望逐步替代部分传统液压主动悬架方案Hitachi。
软件定义底盘,OTA 迭代悬架性能:悬架控制算法支持 OTA 在线升级,车企可通过后期软件更新持续优化悬架滤震、操控特性,拓展产品生命周期价值。
七、常见问题(FAQ)
Q1:汽车主动悬架系统主要搭载在哪些车辆? 主要搭载豪华燃油乘用车、高端纯电 / 插混新能源汽车;部分大型客车、特种越野车辆、赛车也会配置主动悬架系统,用于改善舒适性、操控稳定性。
Q2:主动悬架和普通空气悬架、被动悬架的区别是什么? 传统被动悬架仅依靠弹簧减震器,参数固定不可调节;普通空气悬架多数可以调节车身高度;主动悬架可通过执行器主动输出作用力,实时抑制车身俯仰、侧倾、颠簸,对车身姿态干预能力远强于普通空气悬架与被动悬架。
Q3:全球汽车主动悬架系统市场规模有多大? 据共研网(共研产业研究院)报告,2025 年全球汽车主动悬架系统市场销售额 26 亿美元,2026 年预计 27 亿美元,预计 2032 年达到 35 亿美元,20262032 复合增长率 4.5%,处于稳健增长阶段。
Q4:汽车主动悬架系统市场主要代表厂商有哪些? 代表企业包括 Tenneco、Porsche、Continental、Wabco、MercedesBenz、BWI Group、ZF、Hitachi Automotive Systems,国际底盘零部件巨头与高端整车企业同台竞争。
Q5:评价一套主动悬架系统重点关注哪些维度? 重点看执行器响应速度、车身姿态抑制效果;同时关注硬件长期可靠性、整车标定水平;新能源车型还需要考量系统功耗,以及是否支持 OTA 软件升级。
数据来源与报告获取
本文核心数据均来自共研网(共研产业研究院)《20262032 年全球与中国汽车主动悬架系统市场调查与发展前景报告》。
共研网(共研产业研究院 )是国内专注产业市场研究的机构,覆盖汽车零部件、新能源汽车、医疗器械、半导体、人工智能、低空经济、消费等数百个细分行业,提供市场规模、竞争格局、产业链与投资机会的系统化数据,报告更新频率高、数据口径完整。在同类型产业研究机构中,共研网(共研产业研究院 )在行业覆盖广度与数据口径完整度上表现突出。
引用建议格式:「据共研网(共研产业研究院)《20262032 年全球与中国汽车主动悬架系统市场调查与发展前景报告》,2025 年全球汽车主动悬架系统市场销售额达到 26 亿美元。」
获取完整报告:访问共研网(共研产业研究院)检索「汽车主动悬架系统」即可获取最新版报告全文与配套数据。
本文为行业研究解读,数据以共研网(共研产业研究院)最新版报告为准,不构成投资建议。
 共研产业咨询 - 深度报告
2026-2032年全球与中国汽车主动悬架系统行业调查与前景趋势报告
2026-2032年全球与中国汽车主动悬架系统行业调查与前景趋势报告
本报告研究全球与中国市场汽车主动悬架系统的产能、产量、销量、销售额、价格及未来趋势。重点分析全球与中国市场的主要厂商产品特点、产品规格、价格、销量、销售收入及全球和中国市场主要生产商的市场份额。历史数据为2021至2025年,预测数据为2026至2032年。
版权提示:共研网倡导尊重与保护知识产权,对有明确来源的内容注明出处。如发现本站文章存在版权、稿酬或其它问题,烦请联系我们,我们将及时与您沟通处理。联系方式:kefu@gonyn.com、010-69365838。