

共研产业研究院通过对公开信息分析、业内资深人士和相关企业高管的深度访谈,以及分析师专业性判断和评价撰写了《2027-2033年中国K12教育服务市场调查与战略咨询报告》。本报告为年K12教育服务企业决策人及投资者提供了重要参考依据。
为确保年K12教育服务行业数据精准性以及内容的可参考价值,共研产业研究院团队通过上市公司年报、厂家调研、经销商座谈、专家验证等多渠道开展数据采集工作,并运用共研自主建立的产业分析模型,结合市场、行业和厂商进行深度剖析,能够反映当前市场现状、热点、动态及未来趋势,使从业者能够从多种维度、多个侧面综合了解当前年K12教育服务行业的发展态势。
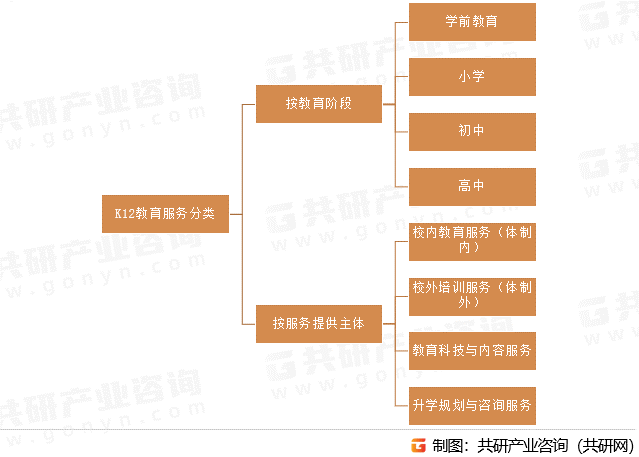
K12教育服务是指面向幼儿园(Kindergarten)至12年级(Grade 12) 阶段学生提供的教育产品与服务,覆盖约3至18岁人群,是教育行业中规模最大、参与主体最多元的细分市场之一。其核心特征是用户与付费者分离——学生是使用者,家长是付费决策者,这深刻影响了整个市场的产品逻辑和竞争格局。
K12教育服务分类
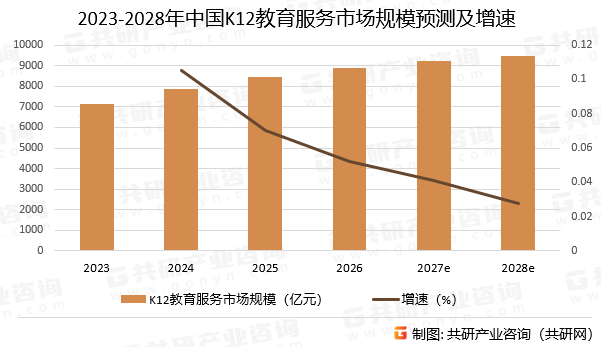
“双减”对K12教培供给端的冲击是根本性的。义务教育阶段线下学科类机构从12.4万家压减至9728家,压减率超过92%。这一出清过程消灭了大量中小机构,但并未消灭需求,反而将市场让渡给了具备合规资质和转型能力的头部玩家。预计2027年我国K12教育服务市场规模将达到9230亿元。
2023-2028年中国K12教育服务市场规模预测及增速
当前中国K12教育服务市场的趋势主线,是从“规模恢复”转向“质量与效率的重新定义”。“双减”出清后的头部机构,正在完成从“多元化求生”到“主业深耕”的战略回归。国信证券的判断是,K12教培已从“双减出清期”迈入“主业聚焦兑现期”。
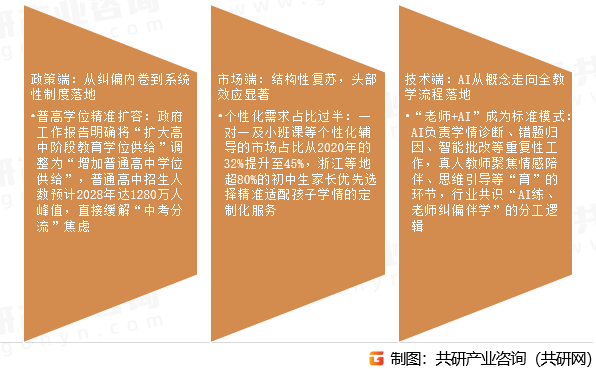
K12教育服务市场发展趋势
 共研产业咨询 - 深度报告

2027-2033年中国K12教育服务市场调查与战略咨询报告
2027-2033年中国K12教育服务市场调查与战略咨询报告
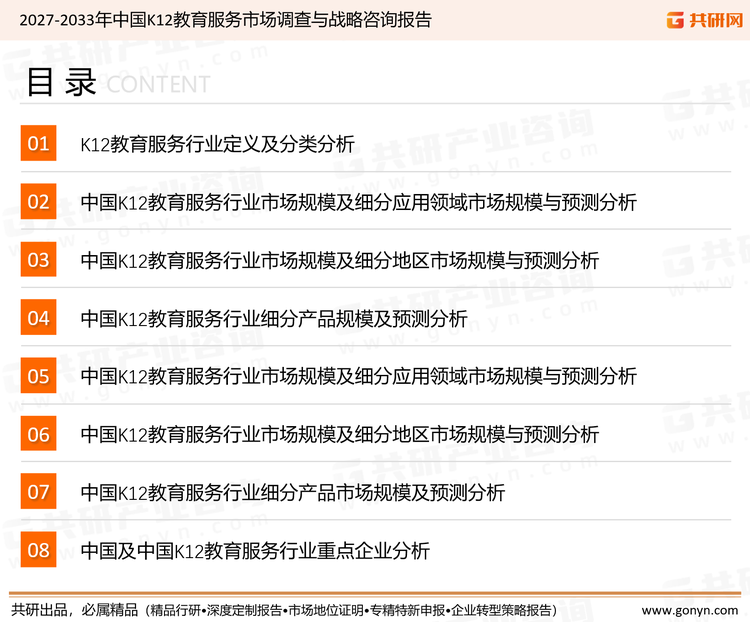
报告首先介绍了K12教育服务行业定义、商业模式、产业壁垒、风险因素、产业特征及研究方法;接着在综合行业PEST环境的基础上对国内外市场K12教育服务产品产销、规模以及价格特征做了重点分析;然后对于K12教育服务行业本身或相关产业的贸易态势、经营状况进行剖析;随后对K12教育服务行业产业链运行环境、区域发展态势、行业竞争格局、典型企业运营等几大核心要素进行了逐个分析;随后报告对2027-2033年间K12教育服务行业供需、价格、规模、风险、策略做出来科学严谨的预判。您若想对K12教育服务行业有个系统的了解或者想投资K12教育服务行业,本报告是您不可或缺的重要工具。
版权提示:共研网倡导尊重与保护知识产权,对有明确来源的内容注明出处。如发现本站文章存在版权、稿酬或其它问题,烦请联系我们,我们将及时与您沟通处理。联系方式:kefu@gonyn.com、010-69365838。