
共研产业研究院通过对公开信息分析、业内资深人士和相关企业高管的深度访谈,以及分析师专业性判断和评价撰写了《2027-2033年中国米饭快餐市场调查与战略咨询报告》。本报告为米饭快餐企业决策人及投资者提供了重要参考依据。
为确保米饭快餐行业数据精准性以及内容的可参考价值,共研产业研究院团队通过上市公司年报、厂家调研、经销商座谈、专家验证等多渠道开展数据采集工作,并运用共研自主建立的产业分析模型,结合市场、行业和厂商进行深度剖析,能够反映当前市场现状、热点、动态及未来趋势,使从业者能够从多种维度、多个侧面综合了解当前米饭快餐行业的发展态势。
一、行业概述
米饭快餐是以米饭为主食、搭配中式菜肴,以快捷出餐、高性价比为特征的餐饮细分品类。它兼具中餐的口味习惯与快餐的效率属性,覆盖工作餐、社区家庭餐、校园与园区团餐、外卖到家等高频场景,是中国餐饮市场中刚需属性最强、消费频次最高的赛道之一。
我国米饭快餐经历了“街边夫妻店—标准化连锁—品牌化全国扩张”三个阶段。早期以黄焖鸡米饭、木桶饭、煲仔饭等单品小店为主;近年来,在供应链成熟、外卖平台普及与资本助推下,老乡鸡、乡村基、米村拌饭、鱼你在一起等连锁品牌快速崛起,推动品类从区域分散走向全国连锁。2024年以来,现炒小炒、砂锅菜、拌饭等细分赛道先后“翻红”,品类进入产品力与供应链比拼的新阶段。
从需求端看,米饭快餐的增长动力来自三方面:一是城镇化与工作节奏加快带来的高频刚需;二是消费理性化趋势下,消费者对“质价比”的追求;三是外卖与团餐渠道的持续渗透。与此同时,人均消费下探、原材料与租金人力成本上行,也使行业整体进入“微利时代”。
二、米饭快餐分类
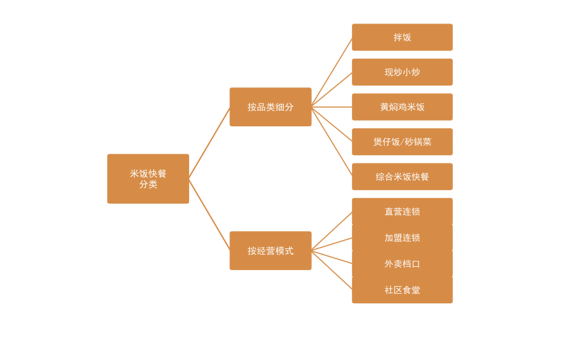
按品类细分,米饭快餐已形成拌饭、现炒小炒、黄焖鸡米饭、煲仔饭与砂锅菜、卤肉饭与猪脚饭、木桶饭、酸菜鱼饭以及综合米饭快餐等多元格局。其中拌饭赛道近年表现亮眼,石锅拌饭、烤肉拌饭、中式风味拌饭三条支线均已跑出连锁品牌。
按经营模式,可分为直营连锁、加盟连锁、外卖档口与社区食堂四类。直营连锁在食品安全与品质一致性上更具优势,代表企业如老乡鸡;加盟连锁则凭借轻资产模式实现快速扩张;外卖档口与社区食堂则分别对应线上到家与社区便民两类增量场景。
图1:米饭快餐分类
三、政策与消费驱动下的市场规模预测
政策层面,《食品安全法》及其实施条例的持续落实、反食品浪费与明厨亮灶工程的推进,以及各地促消费、惠民生政策对社区食堂与便民餐饮的扶持,为米饭快餐的规范化、连锁化发展提供了制度保障。消费层面,居民餐饮支出持续向“高频、刚需、性价比”集中,米饭快餐成为确定性最强的受益品类之一。
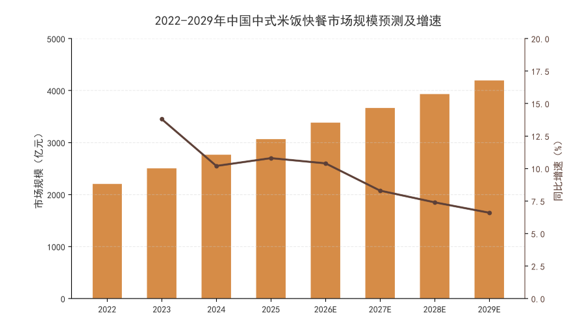
在刚需属性与连锁化扩张的双重驱动下,我国中式米饭快餐市场规模稳步攀升:2022年约2208亿元,2023年增至2513亿元,2024年达2770亿元,2025年突破3000亿元,预计2026年约3390亿元,2029年有望达到约4200亿元,2022-2029年年均复合增速约9.6%。
门店端同样保持扩张态势。截至2025年4月,全国中式米饭快餐在营门店约88万家,华东地区占比约37.8%,西北、东北、华北增速领先,门店增量正从华东主战场向北方与西部扩散。与此同时,品类连锁化率由2023年的19.7%提升至2025年的26.3%,预计2026年将达29.1%,连锁化空间依然广阔。
图2:2022-2029年中国中式米饭快餐市场规模预测及增速
四、产业链分析
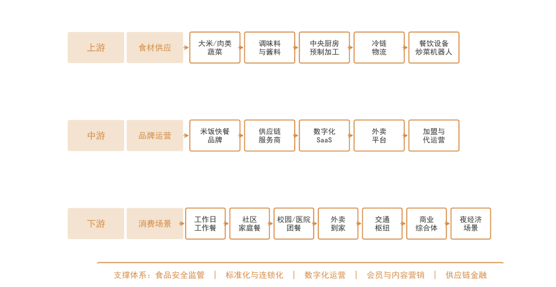
上游为食材与装备供应,涵盖大米、肉类、蔬菜等农产品,调味料与酱料,中央厨房与预制加工,冷链物流,以及炒菜机器人等智能餐饮设备。上游的稳定性与成本控制能力,直接决定门店的出餐效率与毛利水平。
中游为品牌与运营环节,包括米饭快餐连锁品牌、供应链服务商、数字化SaaS服务商、外卖平台以及加盟与代运营服务商。品牌方在产品研发、门店模型、加盟体系与会员运营上展开竞争,并逐步向上游延伸以掌控核心原料与口味一致性。
下游为多元消费场景,覆盖工作日工作餐、社区家庭餐、校园与医院团餐、外卖到家、交通枢纽、商业综合体以及夜经济场景。食品安全监管、标准化与连锁化、数字化运营、会员与内容营销、供应链金融共同构成支撑体系,推动行业从“开店复制”走向“经营提质”。
图3:中国米饭快餐行业产业链示意图
五、主要企业概况
我国米饭快餐赛道呈现“大市场、小品牌”格局,已形成全国连锁、区域龙头与细分品类冠军并存的竞争梯队,主要代表品牌概况如下:
| 品牌名称 | 细分领域 | 核心定位 |
| 老乡鸡 | 中式米饭快餐·直营 | 直营门店超1700家,以肥西老母鸡汤与家常菜为核心,中式快餐直营龙头 |
| 乡村基/大米先生 | 现炒米饭快餐 | 川味现炒代表,大米先生门店超1200家,主打“新鲜现炒” |
| 米村拌饭 | 石锅拌饭 | 门店超1900家,朝鲜族石锅拌饭头部品牌,年营收超60亿元 |
| 鱼你在一起 | 酸菜鱼饭 | 门店超2400家,酸菜鱼米饭细分赛道规模领先 |
| 永和大王 | 卤肉饭·餐+饮 | 卤肉饭累计销量超2亿碗,以“餐+饮”策略提升客单价 |
| 杨铭宇黄焖鸡米饭 | 黄焖鸡米饭 | 黄焖鸡米饭品类开创者,全国门店数千家,加盟体系成熟 |
| 朴大叔拌饭 | 石锅拌饭 | 门店超1500家,石锅拌饭南方门店数第一,供应链全链条布局 |
六、市场发展趋势
当前米饭快餐市场最核心的张力在于:门店与规模仍在扩张,但人均消费持续下探,单店盈利模型被反复压缩。在此背景下,行业正围绕产品创新、连锁化提速与性价比博弈三条主线演进。
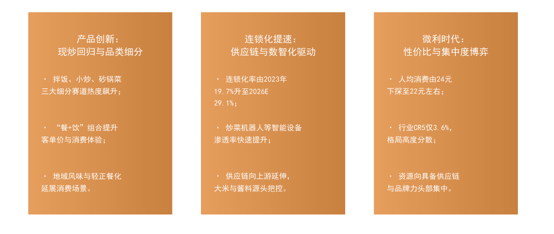
产品创新方面,现炒快餐因“烟火气”与健康感知再度升温,拌饭、小炒、砂锅菜三大细分赛道热度飙升。同时,“餐+饮”组合与轻正餐化改造,正在帮助品牌提升客单价并延展至家庭、朋友聚餐场景。
连锁化与数智化方面,品类连锁化率由2023年的19.7%升至2025年的26.3%,预计2026年达29.1%。炒菜机器人、智能订货与数字化会员系统加速渗透,供应链则向上游种植与酱料环节延伸,以支撑规模化扩张与口味一致性。
性价比与集中度方面,人均消费已由24元下探至22元左右,行业全面进入“20元时代”。与此同时,行业CR5市占率仅约3.6%,格局高度分散,全年大量单体门店退出,资源正加速向具备供应链能力与品牌认知的头部企业集中。
图4:米饭快餐市场发展趋势
七、展望
在刚需属性、连锁化提速与产品创新迭代的共同驱动下,我国中式米饭快餐市场将保持稳健增长,预计2029年市场规模约4200亿元。竞争焦点将从门店数量转向单店质量,产品力、供应链深度与数字化运营能力将成为决定品牌位次的核心变量。
对品牌而言,建议围绕“核心大单品+区域风味延展”构建产品矩阵,同时以中央厨房与冷链体系锁定品质与成本;在扩张路径上,应优先打磨可复制的单店盈利模型,避免单纯追求开店速度。对投资者与从业者而言,需重点关注食品安全、人力与租金成本上行、以及外卖平台佣金规则变化对盈利模型的持续影响。
 共研产业咨询 - 深度报告
2027-2033年中国米饭快餐市场调查与战略咨询报告
2027-2033年中国米饭快餐市场调查与战略咨询报告
报告首先介绍了米饭快餐行业定义、商业模式、产业壁垒、风险因素、产业特征及研究方法;接着在综合行业PEST环境的基础上对国内外市场米饭快餐产品产销、规模以及价格特征做了重点分析;然后对于米饭快餐行业本身或相关产业的贸易态势、经营状况进行剖析;随后对米饭快餐行业产业链运行环境、区域发展态势、行业竞争格局、典型企业运营等几大核心要素进行了逐个分析;随后报告对2027-2033年间米饭快餐行业供需、价格、规模、风险、策略做出来科学严谨的预判。您若想对米饭快餐行业有个系统的了解或者想投资米饭快餐行业,本报告是您不可或缺的重要工具。
版权提示:共研网倡导尊重与保护知识产权,对有明确来源的内容注明出处。如发现本站文章存在版权、稿酬或其它问题,烦请联系我们,我们将及时与您沟通处理。联系方式:kefu@gonyn.com、010-69365838。