
共研产业研究院通过对公开信息分析、业内资深人士和相关企业高管的深度访谈,以及分析师专业性判断和评价撰写了《2027-2033年中国咖饮市场调查与行业竞争对手分析报告》。本报告为咖饮企业决策人及投资者提供了重要参考依据。
为确保咖饮行业数据精准性以及内容的可参考价值,共研产业研究院团队通过上市公司年报、厂家调研、经销商座谈、专家验证等多渠道开展数据采集工作,并运用共研自主建立的产业分析模型,结合市场、行业和厂商进行深度剖析,能够反映当前市场现状、热点、动态及未来趋势,使从业者能够从多种维度、多个侧面综合了解当前咖饮行业的发展态势。
一、行业概述
咖饮(现制咖啡饮品)是指以咖啡豆为原料,经烘焙、研磨、萃取后现场制作并即时饮用的咖啡类饮品,涵盖现磨咖啡、意式浓缩及其衍生品类(美式、拿铁、卡布奇诺等)。与即饮咖啡(RTD)、速溶咖啡不同,咖饮强调“现场制作、即时消费”,兼具饮品属性、第三空间属性与提神功能性,是我国现制饮品行业中增速最快、连锁化程度最高的细分赛道之一。
随着咖啡消费日常化与供应链本土化提速,咖饮正从“一二线城市的小众爱好”走向“全域大众的日常饮品”:云南咖啡豆种植与精深加工能力持续提升,国产咖啡机、冷链鲜奶与糖浆配套逐步完善,门店模型由“大店第三空间”向“小店快取+外带外送”迁移。2026年以来,咖饮赛道在价格战与门店加密的背景下仍保持双位数增长,“9.9元常态化”与下沉市场拓店成为行业主旋律。
从发展阶段看,咖饮行业经历了三轮扩容:第一轮以国际连锁品牌进入中国、培育咖啡消费习惯为标志,解决了“认知启蒙”;第二轮以互联网咖啡与外卖咖啡兴起为标志,解决了“便捷可得”;而以本土平价连锁崛起、咖饮与茶饮边界融合(果咖、茶咖、椰咖)为代表的新一轮扩容,正在解决“价格普惠与口味本土化”,带动行业渗透率与消费频次同步提升。
二、咖饮分类
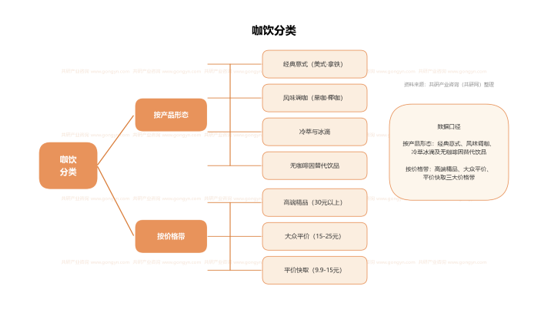
按产品形态,咖饮可分为经典意式(美式、拿铁、卡布奇诺、澳白)、风味调咖(果咖、椰咖、茶咖、Dirty)、冷萃与冰滴以及无咖啡因替代饮品等;按价格带,可分为高端精品(30元以上)、大众平价(15-25元)与平价快取(9.9-15元)三档。当前经典意式仍是销量基本盘,风味调咖与果咖品类增速领先。
从经营模式看,咖饮行业主要包括直营连锁、加盟连锁与独立精品咖啡馆三种形态;随着供应链成熟与数字化运营工具普及,“直营树标准、加盟拓下沉”的双轮模式成为主流,行业边界由堂食向外送、零售化(咖啡液、挂耳、即饮咖啡)持续外延。
咖饮分类
三、政策驱动与市场规模预测
2026年,商务等部门推动扩大服务消费、支持首发经济与夜间经济的政策举措持续落地,云南咖啡等特色农产品精深加工与品牌建设获得重点支持。这一政策并非孤立文件,而是对提振消费与乡村振兴系列举措的系统化升级;咖饮作为兼具农产品属性与服务消费属性的赛道,是政策红利的直接受益者。
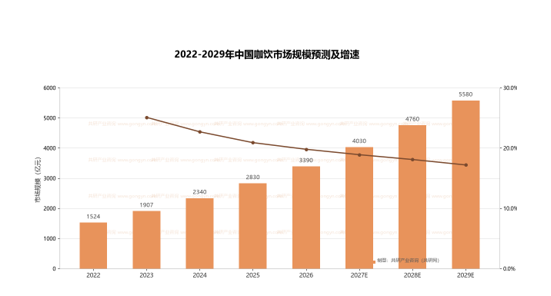
在消费日常化与门店下沉的双轮驱动下,我国咖饮市场规模持续高速扩张:2022年约1524亿元,2024年突破2300亿元,2026年约3390亿元,预计2027年将达到4030亿元,2029年有望突破5500亿元,2022-2029年年均复合增速约20.4%。下沉市场拓店与消费频次提升构成未来三年最确定的增长引擎——它们把咖啡消费从一二线城市的尝鲜需求变成全域高频的日常需求。
与市场规模同步扩张的还有咖饮供应链投资:云南咖啡种植与精深加工园区加快建设,烘焙工厂、冷链鲜奶与包材配套持续完善,头部品牌在上游锁豆与自建烘焙产能上的投入不断加大,咖饮供应链正从“进口依赖”走向“本土直采+自主烘焙”,为平价化扩张提供底层保障。
2022-2029年中国咖饮市场规模预测及增速
四、产业链分析
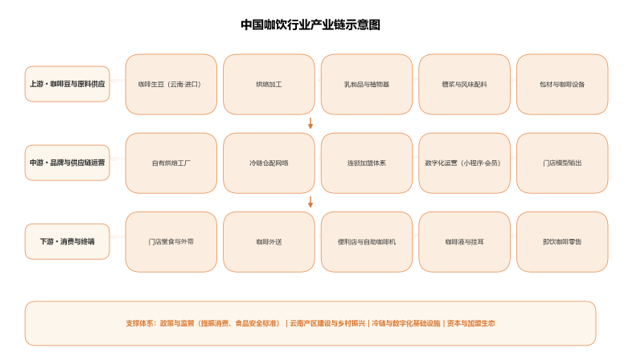
上游为咖啡豆与原料供应层,包括咖啡生豆种植与贸易(云南、巴西、越南、埃塞俄比亚等)、烘焙加工、乳制品与植物基、糖浆与风味配料、包材与咖啡设备,是整个产业的“底座”,其规模化与本土化水平直接决定成本与供给稳定性。
中游为品牌与供应链运营层,涵盖烘焙工厂与配方研发、冷链仓配网络、连锁加盟运营体系及数字化管理(小程序点单、会员营销、智能排班),向上承接原料、向下输出标准化门店模型。
下游为消费与终端层,覆盖直营与加盟门店堂食外带、咖啡外送、便利店与自助咖啡机、零售化产品(咖啡液、挂耳、即饮咖啡)等场景,将咖饮能力最终转化为消费价值。
从价值分布看,上游生豆与烘焙环节规模效应最强、本土化红利最明显;中游品牌运营环节壁垒最高,自有烘焙与自建仓配的头部品牌成本优势显著;下游门店与渠道环节市场空间最大、参与者最多,是品牌竞争与价值兑现的主战场。
中国咖饮行业产业链示意图
五、主要企业概况
我国咖饮产业已形成“全国性平价连锁—精品咖啡品牌—跨界与零售企业”的竞争梯队,主要代表企业概况如下:
| 企业名称 | 细分领域 | 核心定位 |
| 瑞幸咖啡 | 平价快取连锁 | 门店规模行业领先,数字化与爆品驱动 |
| 星巴克中国 | 高端连锁、第三空间 | 高端现磨咖啡标杆,会员体系成熟 |
| 库迪咖啡 | 平价连锁、加盟扩张 | 价格策略激进,加盟模式快速铺开 |
| Manner咖啡 | 精品平价咖啡 | 小店高坪效模型,直营为主 |
| 幸运咖 | 下沉市场平价咖啡 | 蜜雪冰城旗下,县域市场扩张领先 |
| M Stand | 精品潮流咖啡 | 设计驱动,中高端差异化定位 |
| 三顿半 | 精品咖啡零售 | 超即溶精品咖啡代表,线上线下融合 |
六、市场发展趋势
当前咖饮市场最核心的张力在于:门店供给仍在高速加密,但单店盈利分化明显加剧。规模化集采与自建烘焙把单杯成本不断压低,这为平价扩张提供了坚实的底层逻辑;但品牌能否在价格战之后跑出稳定的复购与单店盈利模型,将决定这一轮繁荣的持续性。
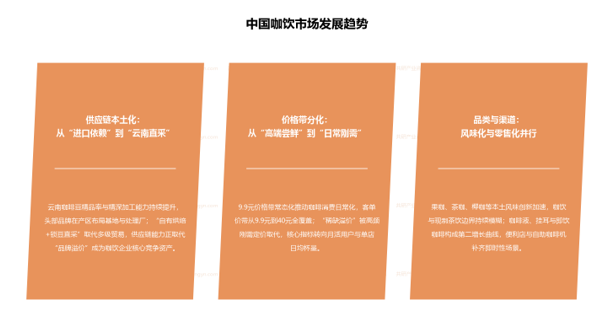
供应链本土化:从“进口依赖”到“云南直采”的根本转变。云南咖啡豆精品率与精深加工能力持续提升,头部品牌纷纷在产区布局种植基地与处理厂;“自有烘焙+锁豆直采”取代多级贸易商,供应链能力正在取代“品牌溢价”成为咖饮企业的核心竞争资产。
价格带分化:从“高端尝鲜”到“日常刚需”的下沉。9.9元价格带常态化推动咖啡消费日常化,客单价带从9.9元到40元全覆盖;“稀缺溢价”正被高频刚需定价所取代,衡量咖饮品牌的核心指标,将从门店数量转向“月活用户”与单店日均杯量。
品类与渠道:风味化与零售化并行。果咖、茶咖、椰咖等本土风味创新加速,咖饮与现制茶饮的边界持续模糊;咖啡液、挂耳与即饮咖啡构成第二增长曲线,便利店与自助咖啡机补齐即时性场景,数字化会员与私域运营成为门店获客标配。
中国咖饮市场发展趋势
七、展望
在提振消费政策与咖啡消费日常化的双重驱动下,我国咖饮行业将保持高速增长,预计2027年市场规模约4030亿元,2029年向5500亿元量级迈进。竞争焦点将从门店数量与价格竞赛转向供应链效率与单店盈利兑现,生豆、烘焙与风味创新的协同能力将决定品牌位次,具备全链路供应链能力与清晰加盟管理体系的厂商将持续扩大领先优势。
同时也需关注生豆价格波动、同质化竞争与租金人力成本上行对行业节奏的影响。对企业而言,建议围绕核心价格带构建“原料+烘焙+风味”的一体化能力,避免单纯陷入价格战;对区域而言,建议结合本地咖啡种植与文旅消费禀赋布局烘焙产能与主题门店,抢占咖饮下沉与文旅融合的发展先机。
 共研产业咨询 - 深度报告
2027-2033年中国咖饮市场调查与行业竞争对手分析报告
2027-2033年中国咖饮市场调查与行业竞争对手分析报告
报告首先介绍了咖饮行业定义、商业模式、产业壁垒、风险因素、产业特征及研究方法;接着在综合行业PEST环境的基础上对国内外市场咖饮产品产销、规模以及价格特征做了重点分析;然后对于咖饮行业本身或相关产业的贸易态势、经营状况进行剖析;随后对咖饮行业产业链运行环境、区域发展态势、行业竞争格局、典型企业运营等几大核心要素进行了逐个分析;随后报告对2027-2033年间咖饮行业供需、价格、规模、风险、策略做出来科学严谨的预判。您若想对咖饮行业有个系统的了解或者想投资咖饮行业,本报告是您不可或缺的重要工具。
版权提示:共研网倡导尊重与保护知识产权,对有明确来源的内容注明出处。如发现本站文章存在版权、稿酬或其它问题,烦请联系我们,我们将及时与您沟通处理。联系方式:kefu@gonyn.com、010-69365838。
