
共研产业研究院通过对公开信息分析、业内资深人士和相关企业高管的深度访谈,以及分析师专业性判断和评价撰写了《2027-2033年中国餐饮行业全景调研及市场分析预测报告》。本报告为餐饮企业决策人及投资者提供了重要参考依据。
为确保餐饮行业数据精准性以及内容的可参考价值,共研产业研究院团队通过上市公司年报、厂家调研、经销商座谈、专家验证等多渠道开展数据采集工作,并运用共研自主建立的产业分析模型,结合市场、行业和厂商进行深度剖析,能够反映当前市场现状、热点、动态及未来趋势,使从业者能够从多种维度、多个侧面综合了解当前餐饮行业的发展态势。
一、行业概述
餐饮行业是通过即时加工制作、商业销售和服务性劳动,向消费者提供食品、饮品及消费场所与设施的经营行业,涵盖正餐、快餐、火锅、茶饮咖啡、团餐等多元业态,是促消费、稳就业、惠民生的重要产业。它一头连着农业生产与食品工业,一头连着居民消费与城市烟火气,是我国社会消费品零售总额中占比最高的品类之一。
随着外出就餐需求回稳与供给端效率提升,餐饮行业进入“存量竞争+结构升级”阶段:连锁化率持续提升,数字化从收银工具走向全链路经营,外卖与零售化打开第二增长曲线。2026年,行业增长动力从客流红利转向单店效率与品牌势能,餐饮正由规模扩张期全面进入质量竞争期。
从发展脉络看,餐饮行业经历了三个阶段:以开店扩张、品类细分为代表的供给红利阶段,解决了“有得吃、吃得上”;以外卖平台崛起为代表的线上化阶段,解决了“送得到、来得快”;而以连锁化、数字化、极致性价比为代表的质量竞争阶段,正在解决“活得好、赚得多”。每一阶段都重塑着上游供应链与中游经营模式。
二、餐饮分类
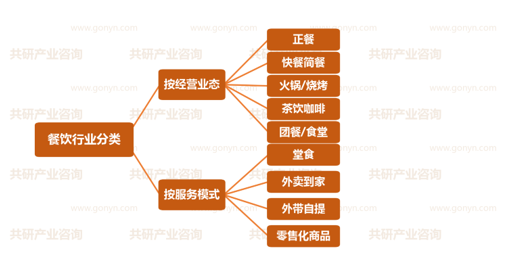
按经营业态,餐饮可分为正餐、快餐简餐、火锅/烧烤、茶饮咖啡与团餐食堂等类型;按服务模式,可分为堂食、外卖到家、外带自提与零售化商品。当前增长最快的是茶饮咖啡与快餐简餐两个业态,外卖到家与零售化商品是增速最快的服务模式,团餐则是抗周期性最强的基本盘。
从经营形态看,餐饮当前主要包括直营连锁、特许加盟与单体门店三类形态;随着中央厨房与供应链能力成熟,“直营树标杆+加盟上规模”正成为主流扩张模式,行业边界从线下门店向预制菜、品牌零售商品持续外延。
餐饮行业分类
三、政策驱动与市场规模预测
2026年,促消费政策持续加码,餐饮业高质量发展相关指导意见明确支持连锁化、数字化、绿色化发展与“餐饮+文旅”“餐饮+夜经济”融合场景;此前出台的制止餐饮浪费、食品安全“两个责任”等举措进一步规范经营环境。政策并非孤立文件,而是对此前系列促消费举措的系统化升级,为餐饮投资与消费释放了确定性信号。
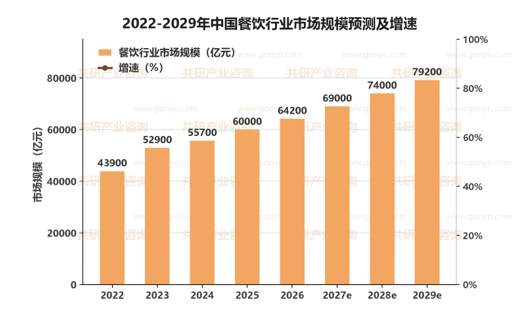
在促消费政策与行业升级双轮驱动下,我国餐饮市场规模稳步扩张:2022年约4.4万亿元,2023年在消费回补带动下跃升至5.3万亿元,2024年突破5.5万亿元,2026年约6.4万亿元,预计2027年将达到6.9万亿元,2029年有望接近7.9万亿元,2022-2029年年均复合增速约8.8%。连锁化与数字化带来的单店效率提升构成未来三年最确定的增长引擎——它让门店从“靠客流”转向“靠运营”,为供应链与数字化投资提供了坚实的回报基础。
与市场规模同步扩张的还有基础设施投资:冷链物流网络加密,中央厨房与预制菜产能持续落地,餐饮数字化SaaS渗透率快速提升,为连锁品牌的规模化复制提供底层保障。
2022-2029年中国餐饮行业市场规模预测及增速
四、产业链分析
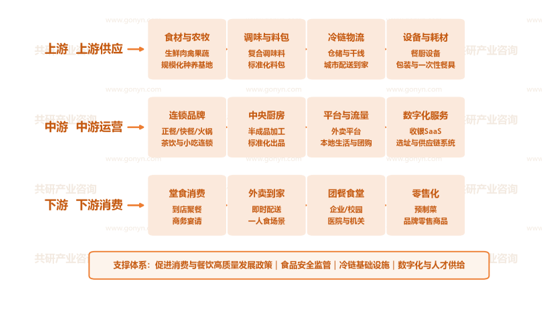
上游为食材与基础设施供应层,包括生鲜肉禽果蔬等规模化种养基地、复合调味料与标准化料包、冷链仓储与城市配送,以及餐厨设备与包装耗材,是餐饮出品标准化与成本可控的“底座”。
中游为品牌与运营层,涵盖连锁品牌(正餐、快餐、火锅、茶饮连锁等)、中央厨房与标准化出品、外卖平台与本地生活流量入口,以及收银SaaS、选址与供应链系统等数字化服务商,向上整合供应链、向下触达消费者。
下游为消费与场景层,覆盖堂食消、外卖到家、团餐食堂与零售化商品等场景,将餐饮供给最终转化为消费价值。
从价值分布看,上游冷链与调味料环节壁垒最高、集中度持续提升;中游品牌环节竞争最激烈,出清与整合并行;下游场景中外卖与零售化弹性最大,是单店营收结构改善的主要来源。
中国餐饮行业产业链示意图
五、主要企业概况
我国餐饮行业已形成“综合餐饮集团—细分品类连锁—区域强势品牌”的竞争梯队,主要代表企业概况如下:
| 企业名称 | 细分领域 | 核心定位 |
| 百胜中国 | 快餐连锁 | 肯德基、必胜客中国运营方,门店规模超万家,供应链与数字化能力行业标杆 |
| 海底捞 | 火锅连锁 | 以服务体验著称的火锅龙头,标准化运营与海外扩张(特海国际)双线布局 |
| 瑞幸咖啡 | 现制咖啡 | 门店数量与杯量领先的现制咖啡品牌,数字化选品与运营效率标杆 |
| 蜜雪冰城 | 现制茶饮 | 极致性价比茶饮连锁,全球门店数量领先,供应链自建模式代表 |
| 九毛九 | 中式正餐 | 太二酸菜鱼、怂火锅等多品牌矩阵,聚焦细分品类的正餐连锁代表 |
| 老乡鸡 | 中式快餐 | 中式简快餐连锁头部品牌,“养殖+央厨+门店”全产业链模式 |
| 广州酒家 | 餐饮+食品 | 粤式餐饮与月饼等食品制造双主业,老字号连锁化转型代表 |
六、市场发展趋势
当前餐饮市场最核心的张力在于:门店供给仍在增加,但客流增长趋缓,行业进入“以效率换利润”的存量竞争阶段。单店模型能否跑通、供应链能否复用,决定了品牌在这一轮出清中的位次,资本与资源正加速向具备规模与运营能力的头部集中。
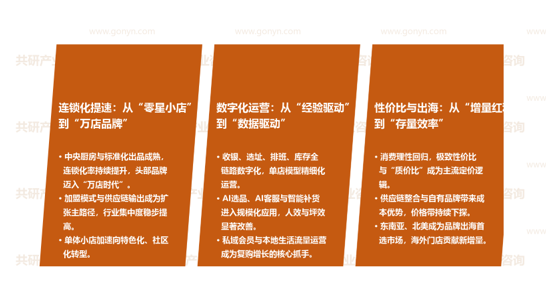
连锁化提速:从“零星小店”到“万店品牌”。中央厨房与标准化出品成熟,连锁化率持续提升,头部品牌迈入“万店时代”。加盟模式与供应链输出成为扩张主路径,行业集中度稳步提高,单体小店加速向特色化、社区化转型。
数字化运营:从“经验驱动”到“数据驱动”。收银、选址、排班、库存全链路数字化,AI选品、AI客服与智能补货进入规模化应用;私域会员与本地生活流量运营成为复购增长的核心抓手。
性价比与出海:从“增量红利”到“存量效率”。消费理性回归,极致性价比与“质价比”成为主流定价逻辑;供应链整合与自有品牌带来成本优势,东南亚、北美成为品牌出海首选市场,海外门店贡献新增量。
餐饮行业市场发展趋势
七、展望
在促消费政策与行业效率升级的双重驱动下,我国餐饮市场将保持稳健增长,预计2027年市场规模约6.9万亿元,2029年向8万亿元量级迈进。竞争焦点将从门店数量扩张转向单店质量与供应链效率,数字化能力、供应链纵深与品牌心智的协同水平将决定企业位次,具备“品牌+供应链+数字化”全栈能力的企业将持续扩大领先优势。
同时也需关注租金与人工成本上行、食品安全监管趋严与同质化竞争等约束条件对行业节奏的影响。对企业而言,建议聚焦核心品类打磨单店模型,以供应链和数字化夯实复用基础,避免盲目跨品类扩张;对区域而言,建议结合本地消费禀赋打造特色美食街区和“餐饮+文旅”场景,抢占促消费政策落地先机。
 共研产业咨询 - 深度报告
2027-2033年中国餐饮行业全景调研及市场分析预测报告
2027-2033年中国餐饮行业全景调研及市场分析预测报告
报告首先介绍了餐饮行业定义、商业模式、产业壁垒、风险因素、产业特征及研究方法;接着在综合行业PEST环境的基础上对国内外市场餐饮产品产销、规模以及价格特征做了重点分析;然后对于餐饮行业本身或相关产业的贸易态势、经营状况进行剖析;随后对餐饮行业产业链运行环境、区域发展态势、行业竞争格局、典型企业运营等几大核心要素进行了逐个分析;随后报告对2027-2033年间餐饮行业供需、价格、规模、风险、策略做出来科学严谨的预判。您若想对餐饮行业有个系统的了解或者想投资餐饮行业,本报告是您不可或缺的重要工具。
版权提示:共研网倡导尊重与保护知识产权,对有明确来源的内容注明出处。如发现本站文章存在版权、稿酬或其它问题,烦请联系我们,我们将及时与您沟通处理。联系方式:kefu@gonyn.com、010-69365838。
