
共研产业研究院通过对公开信息分析、业内资深人士和相关企业高管的深度访谈,以及分析师专业性判断和评价撰写了《2027-2033年中国商场餐饮行业调查与前景趋势报告》。本报告为商场餐饮企业决策人及投资者提供了重要参考依据。
为确保商场餐饮行业数据精准性以及内容的可参考价值,共研产业研究院团队通过上市公司年报、厂家调研、经销商座谈、专家验证等多渠道开展数据采集工作,并运用共研自主建立的产业分析模型,结合市场、行业和厂商进行深度剖析,能够反映当前市场现状、热点、动态及未来趋势,使从业者能够从多种维度、多个侧面综合了解当前商场餐饮行业的发展态势。
一、行业概述
商场餐饮指依托购物中心、百货与商业街区等商业综合体开展的餐饮经营活动,涵盖正餐、火锅、快餐简餐、茶饮咖啡与烘焙甜品等全品类业态,是餐饮行业与商业地产深度绑定的细分赛道。随着购物中心从“卖商品”转向“卖体验”,餐饮已成为商场引流聚客的第一业态,也是近年餐饮连锁化扩张最核心的承接场景。
随着消费复苏与商业地产供给放量,商场餐饮进入“首店经济+体验升级”阶段:城市首店与主题旗舰店成为商场招商竞争的稀缺资源,餐饮楼层占比持续提升至三成以上,二次元与在地文化等主题餐饮空间不断涌现。2026年,行业增长动力从商圈自然客流转向品牌主动造流,商场餐饮正由“配套业态”走向“主力引擎”。
从发展脉络看,商场餐饮经历了三个阶段:以美食广场与档口小吃为起点的配套补充阶段,解决了“逛累了有得吃”;以连锁品牌全面进mall为标志的规模扩张阶段,解决了“有品牌、可复制”;而以首店首发与场景体验为代表的能级跃升阶段,正在解决“为一家店奔赴一座城”。每一阶段都在重塑商场招商逻辑与品牌扩张模型。
二、商场餐饮分类
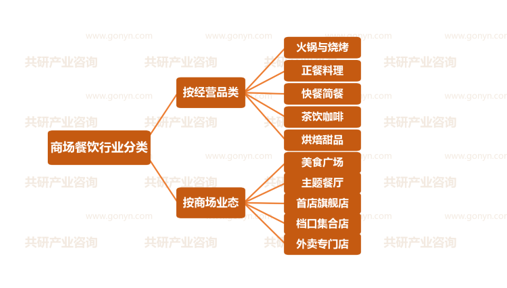
按经营品类,商场餐饮可分为火锅与烧烤、正餐料理、快餐简餐、茶饮咖啡与烘焙甜品等类别;按商场业态,可分为美食广场、主题餐厅、首店旗舰店、档口集合店与外卖专门店等类型。当前增长最快的是茶饮咖啡与首店旗舰店两个方向:前者以高频刚需与高坪效占据优质铺位,后者以稀缺性与话题度承担商场引流职能。
从经营形态看,行业当前主要包括全国连锁品牌、区域强势品牌与商场自营美食空间三类参与者;随着商业地产进入存量运营时代,“品牌组合力+体验运营力+数字化会员”正成为主流竞争模式,行业边界从单一堂食向外卖专门店、主题街区与跨界联名持续外延。
商场餐饮行业分类
三、政策驱动与市场规模预测
2026年,促消费与首店经济相关政策持续加码,多地发放餐饮专项消费券并对引进首店、旗舰店的商业载体给予补贴奖励;城市更新与一刻钟便民生活圈建设推动商业设施改造升级,为餐饮业态扩容提供物理空间。政策并非孤立文件,而是对此前恢复和扩大消费系列举措的系统化延伸,为商场餐饮的持续繁荣释放了确定性信号。
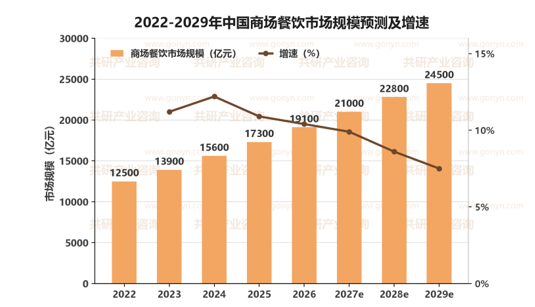
在体验消费崛起与商业地产放量双轮驱动下,我国商场餐饮市场规模稳步扩张:2022年约1.25万亿元,2023年约1.39万亿元,2024年增至1.56万亿元,2026年约1.91万亿元,预计2027年将达到2.1万亿元,2029年有望达到2.45万亿元,2022-2029年年均复合增速约10%。首店经济带来的客流红利与连锁化下沉带来的网点扩张,构成未来三年最确定的增长引擎——它让商场餐饮从“配套业态”走向“主力引擎”。
与市场规模同步升级的还有产业配套:餐饮供应链与中央厨房体系日趋成熟,商场会员系统与本地生活平台深度打通,小店模型与档口化改造降低开店门槛,为规模化扩张提供底层保障。
2022-2029年中国商场餐饮市场规模预测及增速
四、产业链分析
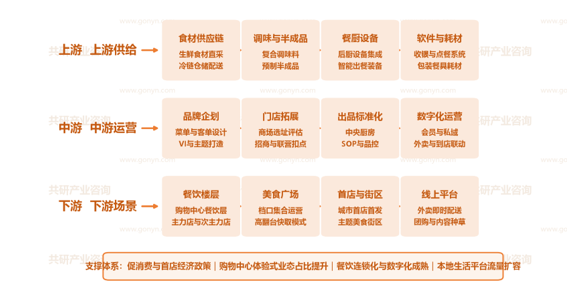
上游为供给保障层,包括生鲜食材直采与冷链仓储配送的食材供应链,复合调味料与预制半成品,后厨设备集成与智能出餐装备,以及收银点餐系统、包装餐具耗材等软件与耗材配套,是出品品质与成本稳定性的“底座”。
中游为品牌运营层,涵盖菜单与客单设计、VI与主题打造的品牌企划环节,商场选址评估、招商与联营扣点的门店拓展环节,中央厨房与SOP品控的出品标准化环节,以及会员私域与外卖到店联动的数字化运营环节,向上整合供应链、向下适配商场场景。
下游为场景与流量层,覆盖购物中心餐饮楼层的主力店与次主力店布局,档口集合运营与高翻台快取模式的美食广场,城市首店首发与主题美食街区,以及外卖即时配送、团购与内容种草等线上平台,将品牌供给最终转化为客流与消费价值。
从价值分布看,上游食材与租金构成成本大头,供应链效率直接决定毛利水平;中游品牌企划与选址能力决定单店模型的成败;下游场景中首店资源与美食广场弹性最大,是近年商场引流与品牌声量的主要来源。
中国商场餐饮行业产业链示意图
五、主要企业概况
我国商场餐饮行业已形成“全国性连锁龙头—区域强势品牌—细分品类冠军”的竞争梯队,主要代表企业概况如下:
| 企业名称 | 细分领域 | 核心定位 |
| 海底捞 | 火锅连锁 | 国内火锅龙头,以极致服务与智慧餐厅体验深耕购物中心门店网络 |
| 西贝餐饮 | 西北菜正餐 | 以莜面村为主力品牌布局购物中心正餐,儿童餐与家庭客群运营见长 |
| 九毛九集团 | 特色正餐 | 旗下太二酸菜鱼以单品模型与高翻台率成为商场餐饮标杆品牌 |
| 绿茶集团 | 融合菜正餐 | 以高性价比融合菜与剧场式空间设计著称,是商场首层餐饮常客 |
| 呷哺呷哺 | 小火锅 | 旗下呷哺呷哺与凑凑双品牌覆盖大众与中高端,吧台小火锅开创者 |
| 奈雪的茶 | 新式茶饮 | 以“茶饮+软欧包”双品类与第三空间体验布局高端商场点位 |
| 乐凯撒比萨 | 西式简餐 | 榴莲比萨开创者,以小店模型与数字化点单系统加速进mall扩张 |
六、市场发展趋势
当前商场餐饮市场最核心的张力在于:客流争夺白热化、品牌上mall意愿强烈,但商场租金与人力成本高企、同质化竞争加剧,行业进入“以体验差异化换单店盈利”的关键窗口期。品牌能否持续制造新鲜感、商场能否组合出独特餐饮生态,决定了各方在这一轮竞争中的位次,资源正加速向具备品牌号召力与运营能力的头部集中。
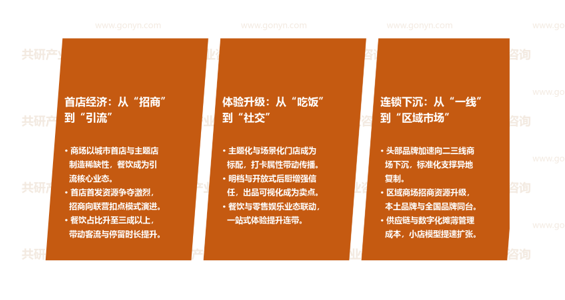
首店经济:从“招商”到“引流”。商场以城市首店与主题店制造稀缺性,餐饮成为引流核心业态;首店首发资源争夺激烈,招商向联营扣点模式演进;餐饮楼层占比升至三成以上,带动客流与停留时长提升。
体验升级:从“吃饭”到“社交”。主题化与场景化门店成为标配,打卡属性带动自发传播;明档与开放式后厨增强信任,出品可视化成为卖点;餐饮与零售娱乐业态联动,一站式体验提升连带。
连锁下沉:从“一线”到“区域市场”。头部品牌加速向二三线商场下沉,标准化支撑异地复制;区域商场招商资源升级,本土品牌与全国品牌同台;供应链与数字化摊薄管理成本,小店模型提速扩张。
商场餐饮行业市场发展趋势
七、展望
在促消费政策与体验消费升级的双重驱动下,我国商场餐饮市场将保持稳健增长,预计2027年市场规模约2.1万亿元,2029年向2.45万亿元量级迈进。竞争焦点将从点位资源争夺转向单店模型质量与会员运营深度,具备“供应链保障+品牌企划+场景运营”综合能力的企业将持续扩大领先优势。
同时也需关注商业地产供给过剩、租金成本上行与消费分层等约束条件对行业节奏的影响。对企业而言,建议优先打磨单店盈利模型与主题场景差异度,以联营扣点与轻资产模式降低扩张风险,用会员数字化沉淀复购;对商场而言,建议围绕首店首发与主题街区重构餐饮组合,以餐饮为锚点打造体验型消费目的地,抢占体验消费升级的先机。
 共研产业咨询 - 深度报告
2027-2033年中国商场餐饮行业调查与前景趋势报告
2027-2033年中国商场餐饮行业调查与前景趋势报告
报告首先介绍了商场餐饮行业定义、商业模式、产业壁垒、风险因素、产业特征及研究方法;接着在综合行业PEST环境的基础上对国内外市场商场餐饮产品产销、规模以及价格特征做了重点分析;然后对于商场餐饮行业本身或相关产业的贸易态势、经营状况进行剖析;随后对商场餐饮行业产业链运行环境、区域发展态势、行业竞争格局、典型企业运营等几大核心要素进行了逐个分析;随后报告对2027-2033年间商场餐饮行业供需、价格、规模、风险、策略做出来科学严谨的预判。您若想对商场餐饮行业有个系统的了解或者想投资商场餐饮行业,本报告是您不可或缺的重要工具。
版权提示:共研网倡导尊重与保护知识产权,对有明确来源的内容注明出处。如发现本站文章存在版权、稿酬或其它问题,烦请联系我们,我们将及时与您沟通处理。联系方式:kefu@gonyn.com、010-69365838。