
共研产业研究院通过对公开信息分析、业内资深人士和相关企业高管的深度访谈,以及分析师专业性判断和评价撰写了《2027-2033年中国羽绒服行业深度调查与市场全景评估报告》。本报告为羽绒服企业决策人及投资者提供了重要参考依据。
为确保羽绒服行业数据精准性以及内容的可参考价值,共研产业研究院团队通过上市公司年报、厂家调研、经销商座谈、专家验证等多渠道开展数据采集工作,并运用共研自主建立的产业分析模型,结合市场、行业和厂商进行深度剖析,能够反映当前市场现状、热点、动态及未来趋势,使从业者能够从多种维度、多个侧面综合了解当前羽绒服行业的发展态势。
一、行业概述
羽绒服指以鹅绒、鸭绒等羽绒为主要填充物、以防风防绒面料为面壳的保暖服装,涵盖户外专业、都市通勤、运动潮流、轻薄便携与儿童等品类,是我国服装工业中标准化与品牌化程度最高的细分赛道之一。随着冰雪运动普及与户外热潮兴起,羽绒服已从季节性御寒单品升级为兼具功能与时尚属性的主力品类,也是近年服装行业增长最快的细分市场之一。
随着消费升级与冰雪经济政策落地,羽绒服行业进入“功能科技+国潮设计”阶段:高蓬松度鹅绒、拒水绒与无缝压胶工艺加速普及,国潮联名与设计师系列持续拉动品牌溢价,滑雪徒步等户外场景不断扩容。2026年,行业增长动力从单一保暖刚需转向时尚化、场景化与四季化,羽绒服正由“御寒功能服”走向“时尚主力品类”。
从发展脉络看,羽绒服行业经历了三个阶段:以代工出口与低价走量为起点的规模起步阶段,解决了“穿得暖、买得起”;以品牌升级与全国渠道铺设为标志的品牌化阶段,解决了“有品牌、有品质”;而以功能科技、国潮设计与全球化扩张为代表的能级跃升阶段,正在解决“为一件羽绒服支付溢价”。每一阶段都在重塑竞争格局与价格带分布。
二、羽绒服分类
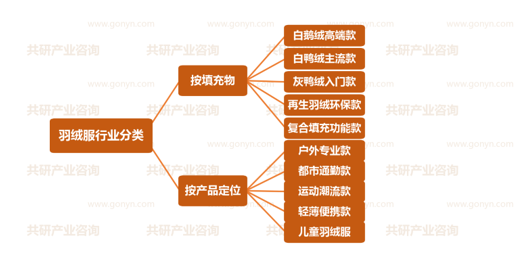
按填充物,羽绒服可分为白鹅绒高端款、白鸭绒主流款、灰鸭绒入门款、再生羽绒环保款与复合填充功能款等类别;按产品定位,可分为户外专业款、都市通勤款、运动潮流款、轻薄便携款与儿童羽绒服等类型。当前增长最快的是户外专业款与运动潮流款两个方向:前者受冰雪运动与户外热潮带动客单持续上行,后者以设计感与话题度承接年轻客群。
从经营形态看,行业当前主要包括全国性品牌龙头、代工转品牌企业与白牌工厂店三类参与者;随着羽绒服装新国标实施与消费分级深化,“面料科技+填充品质+渠道运营”正成为主流竞争模式,行业边界从冬季御寒单品向轻薄羽绒、内搭羽绒与配饰化产品持续外延。
羽绒服行业分类
三、政策驱动与市场规模预测
2026年,冰雪经济与户外运动产业相关政策持续加码,多地发放体育与冬季消费券,并对冰雪装备制造、户外运动目的地建设给予支持;纺织行业增品种、提品质、创品牌的“三品”战略推动服装企业向高附加值升级,羽绒服装新国标对绒子含量的严格要求加速出清低质产能。政策并非孤立文件,而是对此前冰雪经济与消费品工业升级系列举措的系统化延伸,为羽绒服高端化释放了确定性信号。
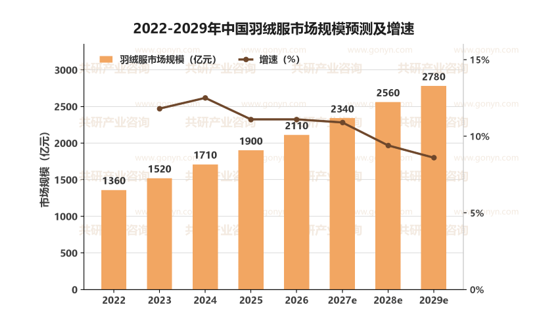
在消费升级与户外热潮双轮驱动下,我国羽绒服市场规模稳步扩张:2022年约1360亿元,2023年约1520亿元,2024年增至1710亿元,2026年约2110亿元,预计2027年将达到2340亿元,2029年有望达到2780亿元,2022-2029年年均复合增速约11%。冰雪户外带来的场景扩容与国潮升级带来的客单提升,构成未来三年最确定的增长引擎——它让羽绒服从“御寒功能服”走向“时尚主力品类”。
与市场规模同步升级的还有产业配套:羽绒原料水洗分选与溯源体系日趋成熟,自动充绒设备与防钻绒工艺普及应用,直播电商与全域渠道深度打通,为品牌规模化扩张提供了底层保障。
2022-2029年中国羽绒服市场规模预测及增速
四、产业链分析
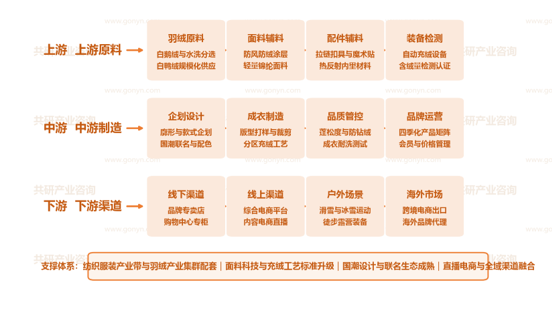
上游为原料保障层,包括白鹅绒水洗分选与白鸭绒规模化供应的羽绒原料环节,防风防绒涂层与轻量锦纶的面料辅料环节,拉链扣具、魔术贴与热反射内里的配件辅料环节,以及自动充绒设备、含绒量检测认证的装备检测环节,是产品品质与成本稳定性的“底座”。
中游为制造与品牌层,涵盖廓形款式企划与国潮联名配色的企划设计环节,版型打样裁剪与分区充绒工艺的成衣制造环节,蓬松度防钻绒与成衣耐洗测试的品质管控环节,以及四季化产品矩阵与会员价格管理的品牌运营环节,向上整合原料、向下适配渠道。
下游为渠道与场景层,覆盖品牌专卖店与购物中心专柜的线下渠道,综合电商平台与内容电商直播的线上渠道,滑雪冰雪运动与徒步露营装备的户外场景,以及跨境电商出口与海外品牌代理的海外市场,将产品供给最终转化为消费价值。
从价值分布看,上游羽绒原料受禽类供给周期影响价格波动明显,原料保障能力直接决定成本水平;中游企划设计与充绒工艺决定产品溢价能力;下游渠道中户外场景与直播电商弹性最大,是近年品牌声量与增量的主要来源。
中国羽绒服行业产业链示意图
五、主要企业概况
我国羽绒服行业已形成“全国性品牌龙头—细分赛道冠军—区域与白牌”的竞争梯队,主要代表企业概况如下:
| 企业名称 | 细分领域 | 核心定位 |
| 波司登 | 品牌羽绒服 | 国内羽绒服龙头,以登峰系列与功能科技引领中高端升级,聚焦主品牌战略 |
| 鸭鸭YAYA | 大众羽绒服 | 老牌国货焕新代表,以直播电商与高性价比基本盘实现快速放量 |
| 雪中飞 | 运动羽绒服 | 波司登旗下品牌,主打年轻客群与线上高性价比运动羽绒市场 |
| 高梵 | 高端鹅绒服 | 聚焦高端鹅绒服赛道,以黑金系列切入高价格带与直播间场景 |
| 凯乐石KAILAS | 户外专业 | 专业登山装备品牌,以高蓬松度羽绒装备覆盖登山攀冰等极限场景 |
| 探路者 | 户外运动 | 国内户外用品龙头,羽绒产品线覆盖徒步、滑雪等多场景需求 |
| 安踏 | 运动潮流 | 依托冬奥资源推出国旗款与运动羽绒系列,承接冰雪运动消费热潮 |
六、市场发展趋势
当前羽绒服市场最核心的张力在于:消费升级拉动客单上行、户外场景扩容带来增量,但羽绒原料价格波动、季节性库存压力大、白牌低价竞争分流明显,行业进入“以品质与设计换单件盈利”的关键窗口期。品牌能否持续输出科技卖点与时尚调性、渠道能否实现四季化运营,决定了各方在这一轮竞争中的位次,资源正加速向具备品牌力与供应链能力的头部集中。
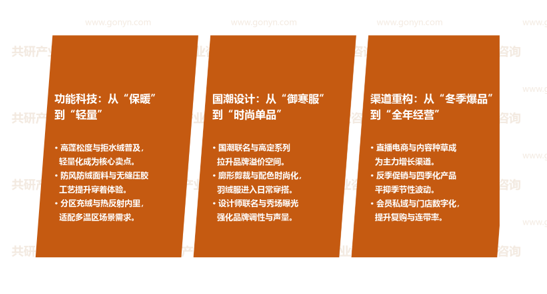
功能科技:从“保暖”到“轻量”。高蓬松度与拒水绒普及,轻量化成为核心卖点;防风防绒面料与无缝压胶工艺提升穿着体验;分区充绒与热反射内里,适配多温区场景需求。
国潮设计:从“御寒服”到“时尚单品”。国潮联名与高定系列拉升品牌溢价空间;廓形剪裁与配色时尚化,羽绒服进入日常穿搭;设计师联名与秀场曝光强化品牌调性与声量。
渠道重构:从“冬季爆品”到“全年经营”。直播电商与内容种草成为主力增长渠道;反季促销与四季化产品平抑季节性波动;会员私域与门店数字化,提升复购与连带率。
羽绒服行业市场发展趋势
七、展望
在冰雪经济与消费升级的双重驱动下,我国羽绒服市场将保持稳健增长,预计2027年市场规模约2340亿元,2029年向2780亿元量级迈进。竞争焦点将从价格竞争转向填充品质、面料科技与设计调性,具备“原料保障+功能科技+品牌运营”综合能力的企业将持续扩大领先优势。
同时也需关注羽绒原料价格波动、暖冬气候与白牌低价竞争等约束条件对行业节奏的影响。对企业而言,建议锁定优质鹅绒原料供应,打磨高蓬松度与轻量化产品,以直播电商与会员私域沉淀复购;对新进入者而言,建议聚焦细分场景差异化定位,以单品爆款建立心智再逐步延展价格带,抢占羽绒服时尚化升级的先机。
 共研产业咨询 - 深度报告
2027-2033年中国羽绒服行业深度调查与市场全景评估报告
2027-2033年中国羽绒服行业深度调查与市场全景评估报告
报告首先介绍了羽绒服行业定义、商业模式、产业壁垒、风险因素、产业特征及研究方法;接着在综合行业PEST环境的基础上对国内外市场羽绒服产品产销、规模以及价格特征做了重点分析;然后对于羽绒服行业本身或相关产业的贸易态势、经营状况进行剖析;随后对羽绒服行业产业链运行环境、区域发展态势、行业竞争格局、典型企业运营等几大核心要素进行了逐个分析;随后报告对羽绒服行业供需、价格、规模、风险、策略做出来科学严谨的预判。您若想对羽绒服行业有个系统的了解或者想投资羽绒服行业,本报告是您不可或缺的重要工具。
版权提示:共研网倡导尊重与保护知识产权,对有明确来源的内容注明出处。如发现本站文章存在版权、稿酬或其它问题,烦请联系我们,我们将及时与您沟通处理。联系方式:kefu@gonyn.com、010-69365838。
