
共研产业研究院通过对公开信息分析、业内资深人士和相关企业高管的深度访谈,以及分析师专业性判断和评价撰写了《2027-2033年中国系统化现代医学市场深度调查与市场分析预测报告》。本报告为系统化现代医学企业决策人及投资者提供了重要参考依据。
为确保系统化现代医学行业数据精准性以及内容的可参考价值,共研产业研究院团队通过上市公司年报、厂家调研、经销商座谈、专家验证等多渠道开展数据采集工作,并运用共研自主建立的产业分析模型,结合市场、行业和厂商进行深度剖析,能够反映当前市场现状、热点、动态及未来趋势,使从业者能够从多种维度、多个侧面综合了解当前系统化现代医学行业的发展态势。
一、行业概述
系统化现代医学是指以系统论与系统生物学为理论基础,以多组学检测、真实世界数据与人工智能为技术支撑,将人体视为多层级、动态耦合的网络系统,通过跨尺度数据采集、建模与干预,实现疾病早期识别、精准分型与全程管理的新一代医学范式。它涵盖多组学检测与系统诊断、AI辅助诊疗与决策支持、数字疗法与健康管理、系统药理与新药研发四大板块,兼具医疗行业的强监管属性与信息技术行业的快速迭代属性:一方面受医疗器械审批、人类遗传资源与数据合规约束,另一方面迭代速度取决于测序成本、算力价格与算法能力。
随着测序成本下降与医疗大模型成熟,医学正从“还原论”迈向“系统论”:诊断从“单指标判读”走向“多组学交叉验证”,决策从“医生经验主导”走向“数据模型辅助”,干预从“单靶点用药”走向“多通路协同与全程管理”。2024年以来医疗健康数据安全管理、人类遗传资源管理条例实施细则、实验室自建检测(LDT)试点与人工智能医疗器械审批提速等政策陆续落地,行业由科研探索驱动转向“临床价值+合规落地”双轮驱动。
从发展脉络看,系统化现代医学经历了三波浪潮:以基因组学与高通量测序普及为代表的数据化阶段,解决了“能不能测”;以影像AI、病理AI与专病数据库建设为代表的智能化阶段,解决了“判得准不准、快不快”;而以多组学融合、医疗大模型与数字疗法纳入临床路径为标志的系统化阶段,正在解决“是否可解释、是否可支付、是否可规模落地”。每一波浪潮都重塑了数据来源、产品形态与支付方式。
二、系统化现代医学行业分类
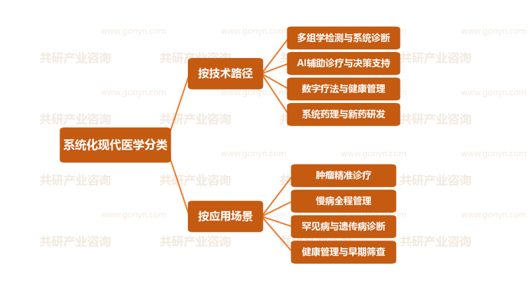
按技术路径,系统化现代医学可分为多组学检测与系统诊断、AI辅助诊疗与决策支持、数字疗法与健康管理以及系统药理与新药研发四大类。其中多组学检测是数据入口与当前商业化最成熟的板块,AI辅助诊疗承载近年主要增量与审批突破,数字疗法与健康管理直接面向院外长期服务,系统药理与新药研发则决定产业天花板。
按应用场景,系统化现代医学可分为肿瘤精准诊疗、慢病全程管理、罕见病与遗传病诊断以及健康管理与早期筛查四类。其中肿瘤精准诊疗临床需求最刚性、支付意愿最强;慢病全程管理覆盖人群最广、服务周期最长;罕见病诊断依赖多组学与家系数据的交叉验证;健康管理与早期筛查则随着消费级检测与可穿戴设备普及而快速扩容。
系统化现代医学行业分类
三、政策驱动与市场规模预测
《“健康中国2030”规划纲要》把疾病早筛早诊与全程健康管理上升为国家战略;医疗健康数据安全管理与人类遗传资源管理条例实施细则明确了数据采集、出境与使用的合规边界;创新医疗器械特别审批与人工智能医疗器械审评要点提速了三类证获批节奏;实验室自建检测试点为院内多组学检测提供了合规路径;医保支付方式改革与商业健康保险创新药目录则为创新技术打开了支付空间。政策既抬高合规门槛,也为真正具备临床价值的产品让出市场。
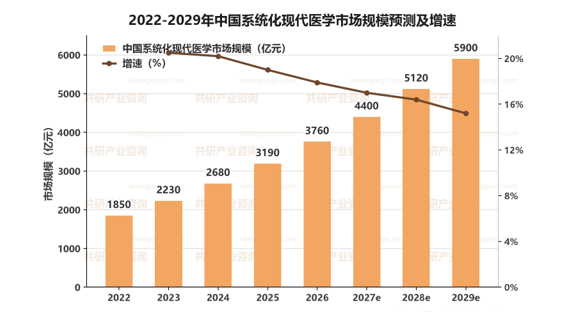
在临床需求升级与技术成本下降的双轮驱动下,我国系统化现代医学市场规模由2022年约1850亿元增长至2024年约2680亿元,2026年约3760亿元,预计2027年达到4400亿元,2029年有望接近5900亿元,2022-2029年年均复合增速约18.0%。其中多组学检测占比逐步下降但仍为最大板块,AI辅助诊疗与数字疗法占比持续提升;行业收入结构由“检测服务为主”向“检测+软件+服务”迁移。
与市场规模同步扩张的还有算力与数据基础设施投入:测序仪、质谱仪等国产设备装机量快速提升,医疗大数据平台与专病数据库建设投入加大,隐私计算与安全合规成为必备基础设施;头部机构加速自建医学大模型、多组学知识库与临床验证体系,通过数据资产与循证证据构建壁垒,为支付端谈判与规模复制提供支撑。
2022-2029年中国系统化现代医学市场规模预测及增速
四、产业链分析
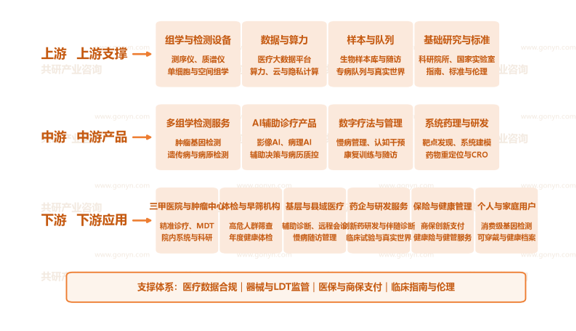
上游为组学与数据支撑层,包括测序仪、质谱仪与单细胞、空间组学等检测设备,医疗大数据平台与算力、云、隐私计算等数据与算力服务,生物样本库、专病队列与真实世界数据等样本与队列资源,以及科研院所、国家实验室与指南、标准、伦理等基础研究与规范。设备性能与数据质量直接决定中游产品的精度上限与成本下限。
中游为产品与服务层,涵盖多组学检测服务(肿瘤基因检测、遗传病与病原检测)、AI辅助诊疗产品(影像AI、病理AI、辅助决策与病历质控)、数字疗法与健康管理(慢病管理、认知干预、康复训练与随访)以及系统药理与研发服务(靶点发现、系统建模、药物重定位与CRO),向上承接设备与数据、向下输出诊断与干预方案。这一环节既是算法与证据的比拼场,也是注册审批与临床落地能力的竞争场。
下游为应用与支付层,覆盖三甲医院与肿瘤中心(精准诊疗、MDT与院内科研)、体检与早筛机构(高危人群筛查与年度体检)、基层与县域医疗(辅助诊断、远程会诊与慢病随访)、药企与研发服务(创新药研发、伴随诊断与真实世界研究)、保险与健康管理(商保创新支付与健康险服务)以及个人与家庭用户(消费级基因检测、可穿戴与健康档案),是技术形成临床闭环与商业闭环的关键环节。
从价值分布看,上游设备与数据环节壁垒最高,仪器性能与独家队列资源决定长期话语权;中游产品环节竞争最激烈,注册证数量与临床证据决定能否进院,但具备多组学整合能力与循证数据的企业仍能维持溢价;下游应用与支付环节利润率稳定,一旦嵌入医院工作流或绑定商保支付,客户黏性与复购优势明显,抗周期性强。
中国系统化现代医学行业产业链示意图
五、主要企业概况
我国系统化现代医学产业已形成“组学检测—AI诊疗—数字疗法—研发服务”的协同梯队,主要代表企业概况如下:
| 企业名称 | 细分领域 | 核心定位 |
| 华大基因 | 多组学检测服务 | 测序平台与生育、肿瘤、感染检测全链条布局 |
| 诺禾致源 | 科研与临床组学 | 测序服务外包起家,多组学解决方案覆盖科研与临床 |
| 燃石医学 | 肿瘤精准诊疗 | 肿瘤基因检测与伴随诊断,院内实验室合作模式成熟 |
| 联影医疗 | 医学影像与设备 | 高端影像设备与AI工作站协同,软硬一体优势突出 |
| 推想医疗 | AI辅助诊疗 | 影像AI多病种布局,三类证与海外注册同步推进 |
| 数坤科技 | AI辅助诊疗 | 心血管影像AI见长,覆盖影像与数字人体产品线 |
| 医渡科技 | 医疗数据与大模型 | 医疗大数据平台与专病数据库,服务药企与监管机构 |
六、市场发展趋势
当前系统化现代医学最核心的张力在于:临床对精准诊疗与全程管理的需求持续扩张,但支付能力与合规边界仍在收紧。医保控费与集采压降了检测价格,数据安全与遗传资源监管抬高了合规成本,行业被迫从“技术驱动”转向“临床价值驱动”。这为具备多组学整合能力、循证证据与进院渠道的企业提供了确定性,也把竞争焦点从“谁的位点多、模型新”转向“谁的临床证据实、能否被支付”。
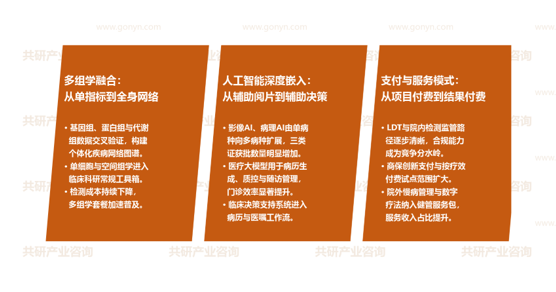
多组学融合:从单指标到全身网络。基因组、蛋白组与代谢组数据交叉验证,构建个体化疾病网络图谱;单细胞与空间组学进入临床科研常规工具箱,推动疾病分型从组织层面细化到细胞层面;检测成本持续下降,多组学套餐在体检与早筛场景加速普及,数据量级与解读能力同步成为竞争壁垒。
人工智能深度嵌入:从辅助阅片到辅助决策。影像AI、病理AI由单病种向多病种扩展,人工智能三类证获批数量明显增加;医疗大模型用于病历生成、病历质控与随访管理,门诊与住院流程效率显著提升;临床决策支持系统开始嵌入病历与医嘱工作流,从“独立软件”走向“流程内组件”。
支付与服务模式:从项目付费到结果付费。LDT与院内检测监管路径逐步清晰,合规能力成为竞争分水岭;商业健康保险创新支付与按疗效付费试点范围扩大,支付方从被动买单转向主动评估价值;院外慢病管理与数字疗法纳入健康管理服务包,一次性检测收入占比下降,持续性服务收入占比提升。
系统化现代医学市场发展趋势
七、展望
在临床需求升级与技术成本下降的双重驱动下,我国系统化现代医学市场将保持较快增长,预计2027年市场规模约4400亿元,2029年向5900亿元量级迈进。竞争焦点将从位点数量与模型新颖度转向临床证据、合规能力、进院渠道与支付对接,具备“多组学整合+循证证据+临床工作流嵌入+合规能力”的企业将持续扩大领先优势,国产设备与AI产品的海外注册亦有较大输出空间。
同时也需关注医保控费与集采压价、数据安全与遗传资源监管趋严、临床证据积累周期长、医院信息化预算波动、AI责任界定与伦理争议、院外服务付费意愿不足等约束条件。对企业而言,建议围绕多组学整合能力、前瞻性临床研究与合规资质构建壁垒,摒弃单纯拼位点数量与检测价格的粗放模式;对区域而言,建议结合本地医疗资源与科研基础,布局多组学检测中心、医疗数据平台与AI审批转化服务、数字疗法与健康管理运营等中高价值环节,抢占系统化现代医学产业链的关键位置。
 共研产业咨询 - 深度报告
2027-2033年中国系统化现代医学市场深度调查与市场分析预测报告
2027-2033年中国系统化现代医学市场深度调查与市场分析预测报告
报告首先介绍了系统化现代医学行业定义、商业模式、产业壁垒、风险因素、产业特征及研究方法;接着在综合行业PEST环境的基础上对国内外市场系统化现代医学产品产销、规模以及价格特征做了重点分析;然后对于系统化现代医学行业本身或相关产业的贸易态势、经营状况进行剖析;随后对系统化现代医学行业产业链运行环境、区域发展态势、行业竞争格局、典型企业运营等几大核心要素进行了逐个分析;随后报告对2027-2033年间系统化现代医学行业供需、价格、规模、风险、策略做出来科学严谨的预判。您若想对系统化现代医学行业有个系统的了解或者想投资系统化现代医学行业,本报告是您不可或缺的重要工具。
版权提示:共研网倡导尊重与保护知识产权,对有明确来源的内容注明出处。如发现本站文章存在版权、稿酬或其它问题,烦请联系我们,我们将及时与您沟通处理。联系方式:kefu@gonyn.com、010-69365838。