
共研产业研究院通过对公开信息分析、业内资深人士和相关企业高管的深度访谈,以及分析师专业性判断和评价撰写了《2027-2033年中国跨境物流行业全景调研及投资前景分析报告》。本报告为跨境物流企业决策人及投资者提供了重要参考依据。
为确保跨境物流行业数据精准性以及内容的可参考价值,共研产业研究院团队通过上市公司年报、厂家调研、经销商座谈、专家验证等多渠道开展数据采集工作,并运用共研自主建立的产业分析模型,结合市场、行业和厂商进行深度剖析,能够反映当前市场现状、热点、动态及未来趋势,使从业者能够从多种维度、多个侧面综合了解当前跨境物流行业的发展态势。
一、行业概述
跨境物流是指货物跨越关境,在两个或两个以上国家或地区之间流动所涉及的运输、仓储、清关、配送与信息协同等服务体系,是跨境电商与外贸出口的履约底座。其产业链涵盖上游国际海运、空运、铁路与公路运力以及港口、机场与口岸园区,中游货代与订舱平台、跨境专线与快递、海外仓与履约中心、关务与合规服务,下游跨境电商卖家、品牌出海企业、制造业外贸工厂、贸易商与批发商、海外终端消费者以及逆向与售后物流,兼具链条长、参与方多与强波动性三重属性:一方面单票货物需跨越十数个环节、涉及承运人与口岸多方协同,另一方面运力供给与运价随全球贸易景气、航线供需与地缘局势大幅波动。
随着跨境电商高速扩张与外贸结构向高附加值转型,我国跨境物流正从“分段外包”迈向“全链路一体化”:供给从“单一运力代理”走向“头程、清关、海外仓与尾程一单到底”,需求从“把货运出去”走向“把货又快又稳地送到消费者手中”,竞争从“比拼运价”走向“比拼履约时效、异常响应与全程可视化”。2024年以来通关便利化与国际贸易“单一窗口”持续推进、跨境电商综试区扩容与海外仓标准落地、中欧班列与海外枢纽加快建设,行业由通道驱动转向“通道+履约”双主线。
从发展脉络看,我国跨境物流经历了三波浪潮:以传统外贸货运代理为代表的通道化阶段,解决了“能不能运出去”;以跨境电商小包与专线崛起为代表的电商化阶段,解决了“能不能送得快”;而以海外仓布局、全链路数字化与本地化履约为代表的一体化阶段,正在解决“履约是否稳定可控、体验是否可比本地”。每一波浪潮都重塑了产业结构、竞争焦点与政策取向。
二、跨境物流行业分类
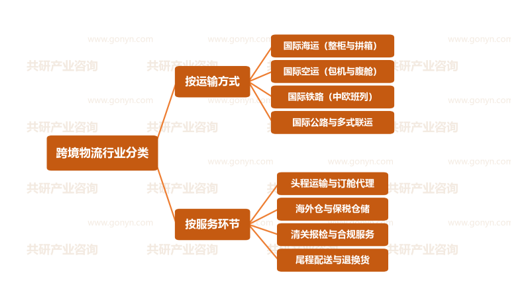
按运输方式,跨境物流可分为国际海运(整柜与拼箱,运量最大、单位成本最低,是B2B外贸出口的主力方式)、国际空运(包机与腹舱,时效最快、单价最高,适配高价值与紧急补货)、国际铁路(以中欧班列为代表,时效与成本介于海运与空运之间,稳定性受地缘与口岸能力影响)以及国际公路与多式联运(跨境卡车与TIR,服务周边国家与近洋区域,灵活性与门到门能力最强)四大类。其中海运承担绝大部分货量,空运承载主要货值,铁路与公路则在特定区域与时效带中形成补充。
按服务环节,跨境物流可分为头程运输与订舱代理、海外仓与保税仓储、清关报检与合规服务以及尾程配送与退换货四类。其中头程决定成本与时效的基本盘,长约锁舱与包机包舱能力是核心;海外仓决定本地体验与复购,备货深度与周转效率是关键;清关决定履约的确定性,HS归类与目的国税务合规直接影响通关时效;尾程与退货决定消费者满意度,退换货与二次销售能力正成为服务差异化的重要来源。
跨境物流行业分类
三、政策驱动与市场规模预测
通关便利化与国际贸易“单一窗口”全覆盖推进,跨境电商综试区持续扩容,9610、9710、9810等跨境电商监管代码落地实施,海外仓建设标准与出口退税支持力度加大;中欧班列、海外枢纽与口岸基础设施加快建设,跨境支付与结汇便利化水平提升,单证电子化与数据合规要求同步明确。政策既直接压缩通关时间与制度性成本,也通过海外仓与监管创新为全程履约模式创造落地条件。
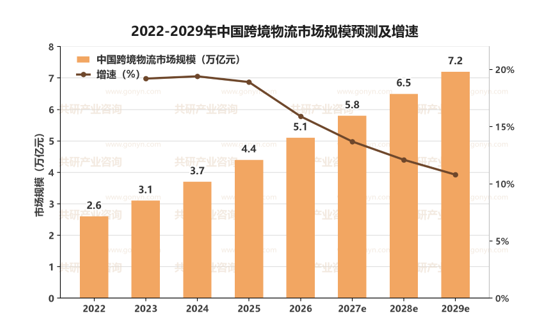
在跨境电商扩张与外贸结构升级的双轮驱动下,我国跨境物流市场规模由2022年约2.6万亿元增长至2024年约3.7万亿元,2026年约5.1万亿元,预计2027年达到5.8万亿元,2029年有望接近7.2万亿元,2022-2029年年均复合增速约15.7%。其中跨境电商物流占比持续提升,海外仓与一体化履约服务增速领先;需求结构由“传统外贸货代为主”向“跨境电商与品牌出海双轮驱动”迁移。
与市场规模同步扩张的还有基础设施与系统投入:海外仓与海外枢纽持续布点,头程干线长约与包机包舱资源成为争夺重点,订舱、报关与轨迹追踪系统加快打通;头部企业加速自建海外仓网络、干线运力与关务团队,通过仓网布局与客户绑定构建壁垒,为穿越运价周期与提升服务溢价提供支撑。
2022-2029年中国跨境物流市场规模预测及增速
四、产业链分析
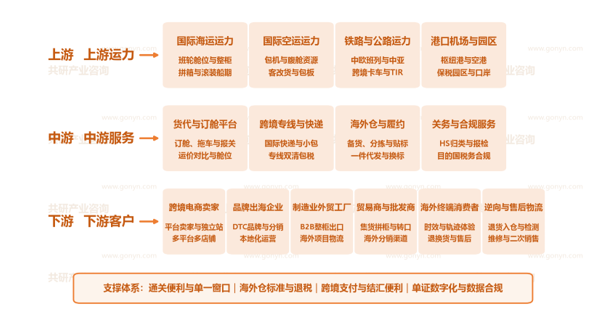
上游为运力资源与基础设施层,包括国际海运运力(班轮舱位、整柜、拼箱与滚装船期)、国际空运运力(包机、腹舱、客改货与包板)、铁路与公路运力(中欧班列、中亚班列、跨境卡车与TIR)以及港口机场与园区(枢纽港、空港、保税园区与口岸)。舱位与运价的获取能力直接决定成本与时效上限,是行业波动的主要来源。
中游为物流服务与履约层,涵盖货代与订舱平台(订舱、拖车、报关、运价对比与舱位交易)、跨境专线与快递(国际快递、小包与双清包税专线)、海外仓与履约中心(备货、分拣、贴标、一件代发与换标)以及关务与合规服务(HS归类、报检与目的国税务合规),向上承接运力与口岸资源、向下输出可交付的履约方案。这一环节既是运力整合与仓网运营的比拼场,也是信息化与客户绑定的竞争场。
下游为客户与场景层,覆盖跨境电商卖家(平台卖家与独立站、多平台多店铺)、品牌出海企业(DTC品牌与分销、本地化运营)、制造业外贸工厂(B2B整柜出口与海外项目物流)、贸易商与批发商(集货拼柜、转口与海外分销渠道)、海外终端消费者(时效、轨迹与退换货体验)以及逆向与售后物流(退货入仓、检测、维修与二次销售),是履约闭环形成与需求反馈的关键环节。
从价值分布看,上游运力环节周期波动最大,长约锁舱、包机包舱与枢纽资源决定成本优势,同时也承担运价下行风险;中游服务环节附加值最高,海外仓网络、关务能力与信息系统构成主要壁垒,一体化履约能力决定议价权;下游客户环节利润率分化,绑定品牌出海与大件品类的客户结构具备明显超额收益,标准小包则价格敏感、同质化竞争最强。
中国跨境物流行业产业链示意图
五、主要企业概况
我国跨境物流已形成“货代与综合物流—国际快递与专线—海外仓与履约”的完整梯队,主要代表企业概况如下:
| 企业名称 | 细分领域 | 核心定位 |
| 中国外运 | 货代与合同物流 | 海运空运货代规模领先,全球代理网络完善 |
| 顺丰控股 | 国际快递与综合物流 | 自有航空运力与国际快递网络加快布局 |
| 华贸物流 | 跨境空运货代 | 空运代理见长,服务跨境电商与制造业 |
| 京东物流 | 海外仓与供应链 | 一体化供应链能力与海外仓协同出海 |
| 菜鸟网络 | 跨境电商物流平台 | 平台化整合运力,覆盖专线与包裹网络 |
| 递四方4PX | 跨境电商专线 | 小包专线与海外仓履约体系成熟 |
| 纵腾集团 | 海外仓与专线 | 海外仓与专线双品牌,仓网布局广泛 |
六、市场发展趋势
当前跨境物流最核心的张力在于:跨境电商货量持续高增长,但运价波动、合规成本上升与同质化竞争仍在压制行业整体盈利。一边是海外仓与全链路一体化服务供不应求、溢价稳定,另一边是标准小包与普货专线价格竞争加剧、运价随航线供需大起大落,行业被迫从“赚运价差”转向“赚服务溢价”。这为具备海外仓网络、关务能力与全程可视化系统的企业提供了确定性,也把竞争焦点从“谁的运价低”转向“谁的履约稳、异常处理快”。
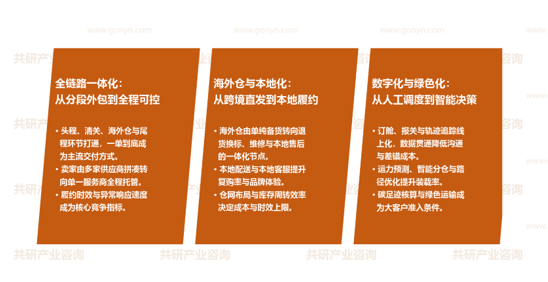
全链路一体化:从分段外包到全程可控。头程、清关、海外仓与尾程环节打通,一单到底成为主流交付方式;卖家由多家供应商拼凑转向单一服务商全程托管,交接损耗与责任推诿明显减少;履约时效与异常响应速度成为核心竞争指标,服务标准从“发出即可”转向“全程可控、异常可查”。
海外仓与本地化:从跨境直发到本地履约。海外仓由单纯备货转向退货换标、维修与本地售后的一体化节点,仓内增值服务比重提升;本地配送与本地客服显著提升复购率与品牌体验,配送时效向本地电商靠拢;仓网布局与库存周转效率决定成本与时效上限,备货预测与滞销管理能力成为盈利关键。
数字化与绿色化:从人工调度到智能决策。订舱、报关与轨迹追踪线上化,数据贯通降低沟通与差错成本,全程可视化成为客户标配要求;运力预测、智能分仓与路径优化提升装载率与时效稳定性;碳足迹核算与绿色运输成为大型品牌客户的准入条件,可持续履约能力开始进入招标评价体系。
跨境物流市场发展趋势
七、展望
在跨境电商扩张与外贸结构升级的双重驱动下,我国跨境物流市场将保持较快增长,预计2027年市场规模约5.8万亿元,2029年向7.2万亿元量级迈进。竞争焦点将从运价与舱位资源转向海外仓网络、关务合规能力、全程可视化水平与本地化履约体验,具备“干线运力+海外仓+关务合规+信息系统”四位一体能力的企业将持续扩大领先优势,新兴市场航线与第三方海外仓服务亦有较大拓展空间。
同时也需关注全球贸易景气波动、红海与地缘局势扰动航线与运价、目的国税务与合规门槛抬升、海外仓库存滞销与资金占用、汇率波动侵蚀利润、数据安全与跨境传输合规等约束条件。对企业而言,建议围绕海外仓网络、关务能力与信息系统构建壁垒,避免在标准小包与普货专线进行同质化降价竞争;对区域而言,建议结合本地外贸结构与产业带基础,布局海外仓与集货中心、跨境专线与包机包舱资源、关务与合规服务中心、物流数字化平台等中高价值环节,抢占跨境物流产业链的关键位置。
 共研产业咨询 - 深度报告
2027-2033年中国跨境物流行业全景调研及投资前景分析报告
2027-2033年中国跨境物流行业全景调研及投资前景分析报告
报告首先介绍了跨境物流行业定义、商业模式、产业壁垒、风险因素、产业特征及研究方法;接着在综合行业PEST环境的基础上对国内外市场跨境物流产品产销、规模以及价格特征做了重点分析;然后对于跨境物流行业本身或相关产业的贸易态势、经营状况进行剖析;随后对跨境物流行业产业链运行环境、区域发展态势、行业竞争格局、典型企业运营等几大核心要素进行了逐个分析;随后报告对2027-2033年间跨境物流行业供需、价格、规模、风险、策略做出来科学严谨的预判。您若想对跨境物流行业有个系统的了解或者想投资跨境物流行业,本报告是您不可或缺的重要工具。
版权提示:共研网倡导尊重与保护知识产权,对有明确来源的内容注明出处。如发现本站文章存在版权、稿酬或其它问题,烦请联系我们,我们将及时与您沟通处理。联系方式:kefu@gonyn.com、010-69365838。
