
共研产业研究院通过对公开信息分析、业内资深人士和相关企业高管的深度访谈,以及分析师专业性判断和评价撰写了《2027-2033年中国基因疗法行业深度调查与市场全景评估报告》。本报告为基因疗法企业决策人及投资者提供了重要参考依据。
为确保基因疗法行业数据精准性以及内容的可参考价值,共研产业研究院团队通过上市公司年报、厂家调研、经销商座谈、专家验证等多渠道开展数据采集工作,并运用共研自主建立的产业分析模型,结合市场、行业和厂商进行深度剖析,能够反映当前市场现状、热点、动态及未来趋势,使从业者能够从多种维度、多个侧面综合了解当前基因疗法行业的发展态势。
一、行业概述
基因疗法是指将外源正常基因或有治疗功能的基因导入患者靶细胞,通过基因替代、基因编辑或基因沉默等方式纠正致病基因、补偿缺陷功能,从根源上治疗疾病的一类创新生物疗法,广义上还涵盖以病毒载体改造细胞后回输的细胞基因修饰疗法。与传统药物只能控制症状不同,基因疗法有望实现单次给药、长期缓解乃至一次治愈,是生物医药领域最具革命性的技术方向之一。行业上游依托质粒、病毒载体、酶与试剂、仪器耗材等原料体系,中游为载体工艺开发、产品生产与临床注册,下游衔接医院诊疗、商业支付与国际化合作。
随着病毒载体递送技术走向成熟、基因编辑精度持续提升,基因疗法正从实验室走向临床与商业化:体内递送替代体外操作大幅简化治疗流程,悬浮培养工艺放大逐步缓解产能瓶颈,罕见病与眼科、血液等领域的多款产品进入注册申报与上市兑现阶段,行业进入从技术验证转向规模落地的关键时期。
从发展脉络看,基因疗法经历了三个阶段:以科研探索与概念验证为代表的早期探索阶段,解决了技术路线有没有的问题;以载体技术与工艺积累为代表的能力建设阶段,解决了递送得了递送得好的问题;而以产品密集获批、支付方式破局为代表的商业化阶段,正在解决用得起用得广的问题,产业价值开始加速兑现。
二、基因疗法分类
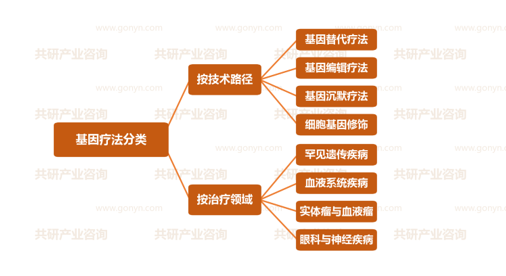
按技术路径,基因疗法可分为基因替代疗法、基因编辑疗法、基因沉默疗法与细胞基因修饰四类:基因替代疗法将功能正常的基因导入体内,补偿缺陷基因的功能,是目前上市产品最多的路径;基因编辑疗法直接修正基因组错误,代表更彻底的治愈逻辑;基因沉默疗法通过干扰致病基因的表达控制疾病进展;细胞基因修饰则将细胞在体外改造后回输,广泛应用于肿瘤治疗领域。
按治疗领域,可分为罕见遗传疾病、血液系统疾病、实体瘤与血液瘤、眼科与神经疾病四大板块。当前罕见遗传病与血液疾病因靶点明确、疗效显著而率先落地,眼科基因治疗给药便利、安全性好,成为竞争最集中的细分赛道,神经疾病则代表下一个技术攻坚方向,共同构成本行业最主要的应用纵深。
基因疗法行业分类
三、政策驱动与市场规模预测
2026年,基因疗法发展的政策环境持续优化:罕见病目录动态扩容,罕见病用药保障机制不断完善;药品审评审批改革深化,突破性治疗药物、附条件批准与优先审评等通道加快产品上市节奏;细胞与基因治疗被列为生物经济重点发展方向,多地出台专项支持政策建设产业集群;生物安全与生产质量监管框架同步完善,为行业规范发展划定边界。
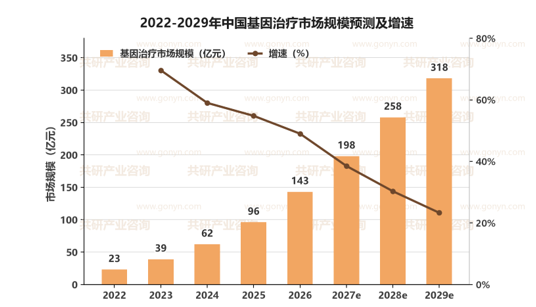
在政策支持与技术成熟双重推动下,中国基因治疗市场规模高速扩张:2022年约23亿元,2023年约39亿元,2024年增至62亿元,2026年约143亿元,预计2027年将达到198亿元,2029年有望达到318亿元,2022-2029年年均复合增速约45.5%。罕见病与眼科产品获批放量、合同研发生产外包需求旺盛,以及支付端多元探索释放的用药需求,构成未来三年最确定的增长引擎。
与市场规模同步改善的还有产业配套能力:病毒载体悬浮培养与纯化工艺持续放大,质粒与载体的规模化供应能力增强,放行检测与质量表征体系逐步完善,为基因疗法从个案治疗走向规模化商品提供底层保障。
2022-2029年中国基因治疗市场规模预测及增速
四、产业链分析
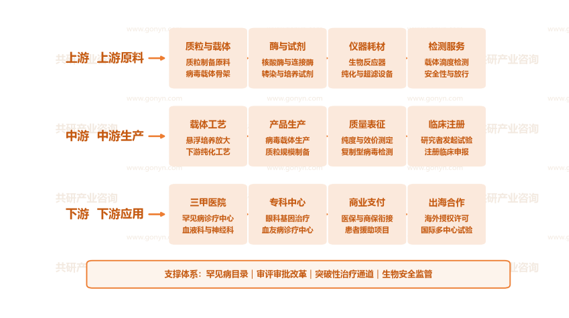
上游为原料与设备层,包括质粒制备原料与病毒载体骨架等关键生物材料,核酸酶、连接酶、转染与培养试剂等酶与试剂,生物反应器、纯化与超滤设备等仪器耗材,以及载体滴度检测、安全性与放行等专业检测服务。
中游为生产与注册层,涵盖悬浮培养放大与下游纯化等载体工艺开发,病毒载体与质粒的规模化生产,纯度效价测定与复制型病毒检测等质量表征,以及研究者发起试验与注册临床申报等临床注册环节。
下游为应用与服务层,覆盖三甲医院与专科诊疗中心等终端场景,医保与商保衔接、患者援助项目等商业支付体系,并延伸出海外授权许可与国际多中心试验等全球化合作价值。
从价值分布看,上游质粒载体与关键试剂耗材壁垒高,国产替代与成本优化空间大;中游载体工艺是全产业链技术含量最高的环节,批间一致性与放大能力决定产品成败,专业化外包服务成为主流分工形态;下游罕见病诊疗网络与支付体系直接决定商业化兑现速度,率先打通医保商保衔接的企业将获得显著的先发优势。
中国基因疗法行业产业链示意图
五、主要企业概况
我国基因疗法行业已形成外包服务商、创新药研发企业与平台型企业协同发展的竞争梯队,主要代表企业概况如下:
| 企业名称 | 细分领域 | 核心定位 |
| 药明生基 | 合同研发生产 | 细胞与基因治疗外包龙头,端到端工艺与商业化产能领先 |
| 和元生物 | 基因治疗外包 | 病毒载体工艺开发见长,服务多款临床阶段产品 |
| 金斯瑞蓬勃生物 | 质粒与载体生产 | 质粒与病毒载体规模化供应,海外订单持续增长 |
| 信念医药 | 基因治疗研发 | 血友病等罕见病基因治疗先行者,注册临床进展领先 |
| 纽福斯 | 眼科基因治疗 | 眼科体内基因治疗代表企业,遗传性眼病产品管线丰富 |
| 锦篮基因 | 罕见病基因治疗 | 腺相关病毒载体平台,覆盖多种罕见遗传疾病 |
| 本导基因 | 递送与编辑技术 | 信使核糖核酸递送与基因编辑平台,体内编辑布局领先 |
六、市场发展趋势
当前基因疗法行业最核心的张力在于:单次治愈的临床价值真实且明确,但高定价、复杂生产与有限支付能力制约商业化兑现,行业进入以递送技术定上限、以工艺放大定成本、以支付方案定规模的关键窗口期。能否完成体内递送的技术迭代、能否突破载体产能与成本瓶颈、能否打通多元支付闭环,决定了企业在这一轮竞争中的位次,资源正加速向技术平台领先、工艺积累深厚与支付创新领先的企业集中。
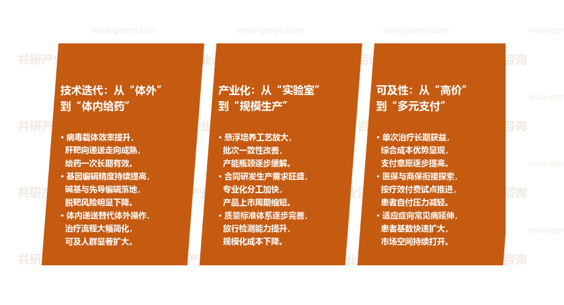
技术迭代:从体外到体内给药。病毒载体效率提升,肝靶向递送走向成熟,给药一次长期有效;基因编辑精度持续提高,碱基与先导编辑落地,脱靶风险明显下降;体内递送替代体外操作,治疗流程大幅简化,可及人群显著扩大。
产业化:从实验室到规模生产。悬浮培养工艺放大,批次一致性改善,产能瓶颈逐步缓解;合同研发生产需求旺盛,专业化分工加快,产品上市周期缩短;质量标准体系逐步完善,放行检测能力提升,规模化成本下降。
可及性:从高价到多元支付。单次治疗长期获益,综合成本优势显现,支付意愿逐步提高;医保与商保衔接探索,按疗效付费试点推进,患者自付压力减轻;适应症向常见病延伸,患者基数快速扩大,市场空间持续打开。
基因疗法行业市场发展趋势
七、展望
在审评审批改革、罕见病保障机制与生物经济政策的多重驱动下,中国基因疗法行业将保持高速增长,预计2027年市场规模约198亿元,2029年向318亿元量级迈进。竞争焦点将从临床概念验证转向商业化确定性,具备递送技术平台、规模化生产工艺与支付方案设计能力的企业将持续扩大领先优势,基因疗法有望成为继化学药、生物药之后的第三大药物形态。
同时也需关注临床长期安全性数据积累周期长、载体生产成本居高不下、支付体系成熟度不足以及国际竞争加剧等风险因素。对企业而言,建议优先聚焦靶点明确、疗效可量化的适应症,与专业外包伙伴共建工艺与产能,以前瞻布局支付创新降低商业化阻力;对区域而言,建议依托生物医药产业集群布局载体中试平台、检测公共服务与临床研究网络,抢占基因治疗产业化的先机。
 共研产业咨询 - 深度报告
2027-2033年中国基因疗法行业深度调查与市场全景评估报告
2027-2033年中国基因疗法行业深度调查与市场全景评估报告
报告首先介绍了基因疗法行业定义、商业模式、产业壁垒、风险因素、产业特征及研究方法;接着在综合行业PEST环境的基础上对国内外市场基因疗法产品产销、规模以及价格特征做了重点分析;然后对于基因疗法行业本身或相关产业的贸易态势、经营状况进行剖析;随后对基因疗法行业产业链运行环境、区域发展态势、行业竞争格局、典型企业运营等几大核心要素进行了逐个分析;随后报告对基因疗法行业供需、价格、规模、风险、策略做出来科学严谨的预判。您若想对基因疗法行业有个系统的了解或者想投资基因疗法行业,本报告是您不可或缺的重要工具。
版权提示:共研网倡导尊重与保护知识产权,对有明确来源的内容注明出处。如发现本站文章存在版权、稿酬或其它问题,烦请联系我们,我们将及时与您沟通处理。联系方式:kefu@gonyn.com、010-69365838。