
共研产业研究院通过对公开信息分析、业内资深人士和相关企业高管的深度访谈,以及分析师专业性判断和评价撰写了《2027-2033年中国精密加工设备行业深度调查与市场调查预测报告》。本报告为精密加工设备企业决策人及投资者提供了重要参考依据。
为确保精密加工设备行业数据精准性以及内容的可参考价值,共研产业研究院团队通过上市公司年报、厂家调研、经销商座谈、专家验证等多渠道开展数据采集工作,并运用共研自主建立的产业分析模型,结合市场、行业和厂商进行深度剖析,能够反映当前市场现状、热点、动态及未来趋势,使从业者能够从多种维度、多个侧面综合了解当前精密加工设备行业的发展态势。
一、行业概述
精密加工设备是指加工精度达到微米乃至亚微米级、用于金属与非金属零件高精度成形与表面加工的装备总称,涵盖高档数控机床、加工中心、精密磨床、电火花与激光等特种加工设备,以及超精密车床与光学加工装备,被誉为工业母机,是航空航天、汽车制造、电子信息与医疗器械等高端制造领域的核心生产工具。行业上游依托数控系统、主轴丝杠导轨等功能部件与基础材料,中游为整机设计、精密装配与系统集成,下游衔接各类高端制造场景,是制造业技术水平的集中体现。
随着航空航天发动机叶片、新能源汽车动力总成、半导体设备零件与骨科植入物等高端零件加工需求增长,对加工精度、效率与稳定性的要求持续提高:五轴联动与车铣复合成为主流配置,亚微米级定位精度进入批量应用,在线测量与热变形补偿技术普及,柔性产线与无人值守加工单元加速落地,行业进入以数控系统自主化与加工精度升级为主线的新一轮成长周期。
从发展脉络看,中国精密加工设备行业经历了三个阶段:以引进消化国外技术、生产中低档通用机床为代表的起步积累阶段,解决了有没有的问题;以产业规模扩张、中档数控机床批量配套为代表的规模成长阶段,解决了够不够的问题;而以高档数控系统突破、五轴联动技术成熟与工业母机自主化为代表的高端攻坚阶段,正在解决精不精与稳不稳的问题。
二、精密加工设备分类
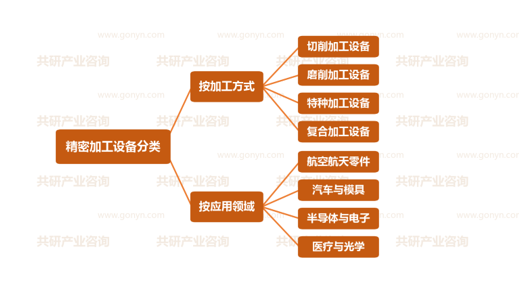
按加工方式,精密加工设备可分为切削加工设备、磨削加工设备、特种加工设备与复合加工设备四类:切削加工设备以加工中心与数控车床为核心,覆盖面最广、通用性最强;磨削加工设备用于高表面质量与高尺寸精度零件的终加工;特种加工设备以电火花、激光与超声加工为代表,适配硬脆材料与复杂型面;复合加工设备将车、铣、磨等工序集成于一台机床,实现一次装夹完成多工序加工。
按应用领域,可分为航空航天、汽车模具、电子信息与医疗光学四大板块。当前航空航天对五轴联动与难加工材料能力要求最高,汽车与模具领域用量最大、国产化率提升最快,半导体设备零件与3C结构件对微小零件加工提出新需求,医疗植入物与光学模具则代表超精密加工的制高点,构成本行业最主要的应用纵深。
精密加工设备行业分类
三、政策驱动与市场规模预测
2026年,工业母机作为制造业基础持续获得政策加码:高档数控机床与基础制造装备国家科技重大专项深入实施,数控系统、功能部件与整机协同攻关;首台套重大技术装备保险补偿机制持续落地,降低用户试用国产高端装备的风险;制造业技术改造与设备更新政策带动存量机床换新,工业母机自主化纳入产业链安全重点方向,为行业升级创造确定性环境。
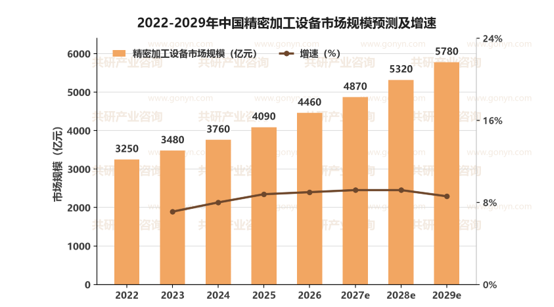
在政策支持与下游需求升级双重推动下,中国精密加工设备市场规模稳步扩张:2022年约3250亿元,2023年约3480亿元,2024年增至3760亿元,2026年约4460亿元,预计2027年将达到4870亿元,2029年有望达到5780亿元,2022-2029年年均复合增速约8.6%。航空航天与新能源汽车零件加工放量、五轴联动与复合加工设备渗透率提升,构成未来三年最确定的增长引擎。
与市场规模同步改善的还有产业配套能力:高档数控系统多轴联动与插补算法持续突破,主轴、丝杠、导轨等功能部件精度与寿命提升,光栅尺与编码器等检测器件国产供给增强,精密装配与几何精度调试工艺积累加深,为行业从通用机床走向高档精密装备提供底层保障。
2022-2029年中国精密加工设备市场规模预测及增速
四、产业链分析
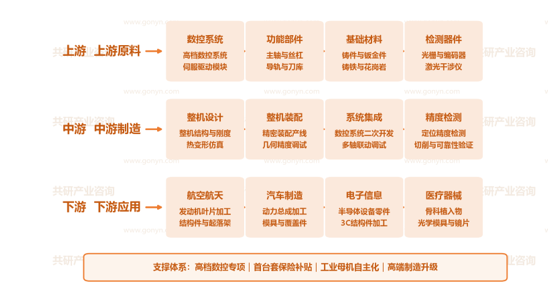
上游为系统与部件层,包括高档数控系统与伺服驱动模块,主轴丝杠、导轨刀库等功能部件,铸件钣金与铸铁花岗岩等基础材料,以及光栅编码器与激光干涉仪等检测器件,是整机精度与稳定性的根基。
中游为整机与集成层,涵盖整机结构刚度设计与热变形仿真,精密装配产线与几何精度调试,数控系统二次开发与多轴联动调试,以及定位精度检测与切削可靠性验证等环节。
下游为应用与服务层,覆盖航空航天、汽车制造、电子信息与医疗器械四大场景,并延伸出刀具配套、工艺方案、维保改造与再制造等持续性服务价值。
从价值分布看,上游数控系统与精密功能部件技术壁垒最高,长期由国外厂商主导,自主化替代空间大;中游整机环节的精密装配与精度调试决定产品一致性,是区分厂商竞争力的核心门槛,先掌握五轴联动技术者获得先发优势;下游航空航天与医疗器械对精度要求最高、溢价能力最强,工艺方案与维保服务将成为长期利润的压舱石。
中国精密加工设备行业产业链示意图
五、主要企业概况
我国精密加工设备行业已形成综合性机床集团、细分领域龙头与专精特新企业协同发展的竞争梯队,主要代表企业概况如下:
| 企业名称 | 细分领域 | 核心定位 |
| 创世纪 | 数控机床 | 钻攻机与加工中心优势企业,3C结构件加工份额领先 |
| 秦川机床 | 精密机床 | 磨齿机与精密机床骨干企业,机床工具产业链布局完整 |
| 海天精工 | 高档数控机床 | 龙门与卧式加工中心专业厂商,大型零件加工能力突出 |
| 纽威数控 | 数控机床 | 立式与卧式加工中心谱系完整,批量配套能力较强 |
| 科德数控 | 五轴联动机床 | 五轴联动数控机床代表企业,数控系统自研自用 |
| 沈阳机床 | 通用机床 | 老牌机床整机企业,通用机床品类覆盖全面 |
| 华中数控 | 数控系统 | 国产数控系统骨干企业,高档系统配套能力持续提升 |
六、市场发展趋势
当前精密加工设备行业最核心的张力在于:下游高端零件加工需求真实且升级明确,但高档数控系统与核心功能部件仍部分依赖进口,行业进入以精度定档次、以数控自主定话语权的关键窗口期。五轴联动技术能否稳定量产、数控系统能否批量配套、首台套能否形成复购,决定了企业在这一轮竞争中的位次,资源正加速向工艺积累深厚、系统自研能力强与下游场景绑定紧密的企业集中。
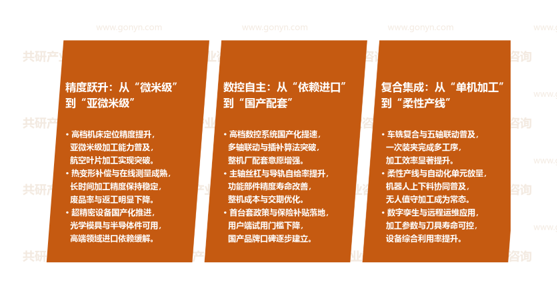
精度跃升:从微米级到亚微米级。高档机床定位精度提升,亚微米级加工能力普及,航空叶片加工实现突破;热变形补偿与在线测量成熟,长时间加工精度保持稳定,废品率与返工明显下降;超精密设备国产化推进,光学模具与半导体件可用,高端领域进口依赖缓解。
数控自主:从依赖进口到国产配套。高档数控系统国产化提速,多轴联动与插补算法突破,整机厂配套意愿增强;主轴丝杠与导轨自给率提升,功能部件精度寿命改善,整机成本与交期优化;首台套政策与保险补贴落地,用户端试用门槛下降,国产品牌口碑逐步建立。
复合集成:从单机加工到柔性产线。车铣复合与五轴联动普及,一次装夹完成多工序,加工效率显著提升;柔性产线与自动化单元放量,机器人上下料协同普及,无人值守加工成为常态;数字孪生与远程运维应用,加工参数与刀具寿命可控,设备综合利用率提升。
精密加工设备行业市场发展趋势
七、展望
在工业母机自主化政策、制造业设备更新与技术改造的多重驱动下,中国精密加工设备行业将保持稳健增长,预计2027年市场规模约4870亿元,2029年向5780亿元量级迈进。竞争焦点将从通用机床规模扩张转向五轴联动稳定性、数控系统自主化与工艺方案服务能力,具备系统自研能力、精密装配工艺与高端客户绑定能力的企业将持续扩大领先优势。
同时也需关注制造业资本开支波动、核心功能部件进口依赖、高档产品研发周期长带来的资金压力以及国际贸易环境变化等风险因素。对企业而言,建议优先突破高档数控系统与五轴联动稳定性,绑定航空航天与半导体设备零件等高端客户,以工艺方案与维保服务提升客户粘性;对区域而言,建议依托装备制造基础布局数控系统、功能部件与整机协同的产业集群,建设工业母机产业园,抢占精密加工设备高端制造的先机。
 共研产业咨询 - 深度报告
2027-2033年中国精密加工设备行业深度调查与市场调查预测报告
2027-2033年中国精密加工设备行业深度调查与市场调查预测报告
报告首先介绍了精密加工设备行业定义、商业模式、产业壁垒、风险因素、产业特征及研究方法;接着在综合行业PEST环境的基础上对国内外市场精密加工设备产品产销、规模以及价格特征做了重点分析;然后对于精密加工设备行业本身或相关产业的贸易态势、经营状况进行剖析;随后对精密加工设备行业产业链运行环境、区域发展态势、行业竞争格局、典型企业运营等几大核心要素进行了逐个分析;随后报告对精密加工设备行业供需、价格、规模、风险、策略做出来科学严谨的预判。您若想对精密加工设备行业有个系统的了解或者想投资精密加工设备行业,本报告是您不可或缺的重要工具。
版权提示:共研网倡导尊重与保护知识产权,对有明确来源的内容注明出处。如发现本站文章存在版权、稿酬或其它问题,烦请联系我们,我们将及时与您沟通处理。联系方式:kefu@gonyn.com、010-69365838。