

共研产业研究院通过对公开信息分析、业内资深人士和相关企业高管的深度访谈,以及分析师专业性判断和评价撰写了《2027-2033年中国工业涂料市场调查与行业发展趋势报告》。本报告为工业涂料企业决策人及投资者提供了重要参考依据。
为确保工业涂料行业数据精准性以及内容的可参考价值,共研产业研究院团队通过上市公司年报、厂家调研、经销商座谈、专家验证等多渠道开展数据采集工作,并运用共研自主建立的产业分析模型,结合市场、行业和厂商进行深度剖析,能够反映当前市场现状、热点、动态及未来趋势,使从业者能够从多种维度、多个侧面综合了解当前工业涂料行业的发展态势。
一、行业概述
工业涂料是指涂覆于工业制品与工程设施表面、固化后形成连续固态涂膜的材料体系,由成膜物质(树脂)、颜料与填料、助剂以及溶剂或分散介质组成,承担保护基材、装饰外观与赋予特殊功能的任务。区别于建筑涂料,工业涂料主要应用于装备制造、交通运输、能源工程与钢结构建筑等工业场景,强调防腐、耐候、耐温、耐磨与附着力等工程性能,是制造业表面处理环节不可或缺的功能材料。
从产业组织看,行业由上游原材料供应商、中游涂料制造企业与下游涂装应用方共同构成:上游提供树脂、颜填料、助剂与溶剂,其中树脂决定涂膜的基本性能,高性能树脂长期由少数中外厂商供应;中游企业完成配方设计、分散研磨、调色包装与性能检测,并针对不同基材与工况提供配套方案;下游包括涂装施工方与终端制造企业,工程机械、船舶集装箱、风电光伏与钢结构厂房是主要需求来源。涂料属于典型的定制化产品,下游大客户的认证周期长、切换成本高,配套服务能力与品牌资质构成核心竞争壁垒。
从发展脉络看,行业经历了三个阶段:以溶剂型通用防护为主的早期阶段,产品以环氧与醇酸类为主,解决基本防腐与装饰问题,挥发性有机物排放高;以环保化转型为特征的升级阶段,在水性化、粉末化与高固体分方向持续突破,低挥发性有机物产品占比逐步提高;以长效重防腐与功能化为代表的高端化阶段,配套体系面向十五年以上的防护年限设计,耐高温、耐磨、防火与防污等功能涂料进入风电、石化与海洋工程等高附加值场景,涂料与涂装服务走向一体化交付。
二、工业涂料分类
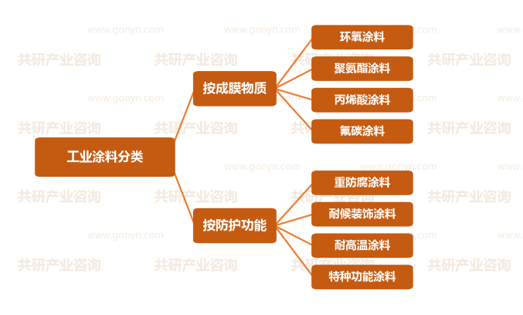
按成膜物质,可分为环氧涂料、聚氨酯涂料、丙烯酸涂料与氟碳涂料等主要类别:环氧涂料附着力强、耐化学品性好,是钢结构防腐与地坪的基础底漆品种;聚氨酯涂料耐候性与装饰性兼备,广泛用于面漆体系;丙烯酸涂料干燥快、保色保光性好,适用于机械设备与金属结构件;氟碳涂料耐候寿命长、自洁性好,多用于标志性建筑与长效防腐面漆;此外粉末涂料以固体粉末形态静电喷涂固化,几乎不含挥发性有机物,在家电、型材与汽车零部件领域快速普及。
按防护功能,可分为重防腐涂料、耐候装饰涂料、耐高温涂料与特种功能涂料四大类:重防腐涂料面向海洋工程、石化储罐与桥梁等严酷腐蚀环境,通过底漆、中间漆与面漆配套实现长效防护;耐候装饰涂料在防护的同时兼顾色彩与光泽保持,用于装备外观与金属幕墙;耐高温涂料可承受数百摄氏度工况,服务于窑炉、排气管与高温管道;特种功能涂料涵盖防火、导静电、防污、防滑与绝缘等方向,附加值高、认证门槛高,是行业技术竞争最集中的领域。
工业涂料分类
三、政策驱动与市场规模预测
2026年,挥发性有机物综合治理持续深化,重点行业挥发性有机物排放管控趋严,溶剂型涂料使用受到限制,水性化、粉末化替代获得政策与资金支持;绿色制造体系建设推进,绿色工厂与绿色供应链评价将环保涂料使用纳入指标;制造业高质量发展政策带动工程机械、轨道交通与新能源装备产量扩张,配套涂装需求同步增长;双碳目标下风电、光伏装机保持高位,钢结构建筑推广与老旧设施更新改造,拉动重防腐与长效防护涂料需求;涂装作业安全与产品环保标准逐步完善,行业集中度提升。多层面政策合力,使工业涂料需求由基建配套驱动,转向环保升级与高端制造共同驱动。
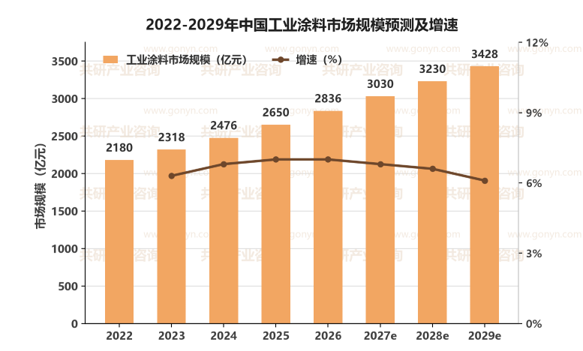
在制造业扩张与环保转型共同驱动下,中国工业涂料市场规模稳步扩张:2022年约2180亿元,2023年约2318亿元,2024年增至2476亿元,2026年约2836亿元,预计2027年将达到3030亿元,2029年有望达到3428亿元,2022-2029年年均复合增速约6.7%。其中环氧与聚氨酯体系仍占主要比重,水性工业涂料与粉末涂料增速明显高于行业平均,重防腐与特种功能涂料受益于风电、石化与海洋工程投资保持较快增长,中低端溶剂型产品占比持续下降。
与规模扩张同步推进的还有产品与产能结构升级:头部企业新增水性树脂合成与粉末涂料产线,自动化配色与智能制造水平提升;高性能氟碳、聚硅氧烷等长效面漆实现国产化供应,重防腐配套体系通过国际船级社与行业认证;耐高温、导静电等功能涂料从进口替代走向批量配套;企业在全国布局区域生产基地与调色中心,缩短交付半径,涂装技术服务队伍规模持续扩大,从卖产品转向卖配套方案。
2022-2029年中国工业涂料市场规模预测及增速
四、产业链分析
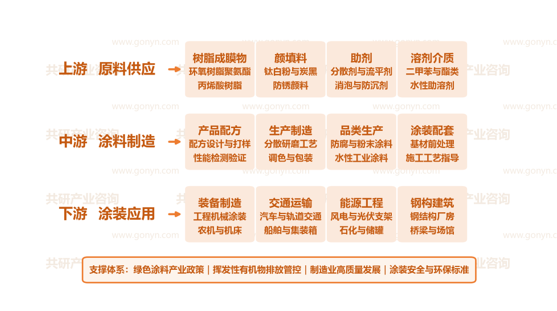
上游为原料供应层,包括环氧树脂聚氨酯、丙烯酸树脂等树脂成膜物环节,钛白粉与炭黑、防锈颜料等颜填料环节,分散剂与流平剂、消泡与防沉剂等助剂环节,以及二甲苯与酯类、水性助溶剂等溶剂介质环节,是涂膜性能与成本的决定起点。
中游为涂料制造层,涵盖配方设计与打样、性能检测验证等产品配方环节,分散研磨工艺、调色与包装等生产制造环节,防腐与粉末涂料、水性工业涂料等品类生产环节,以及基材前处理、施工工艺指导等涂装配套环节,决定产品的配套适配能力。
下游为涂装应用层,覆盖工程机械涂装、农机与机床等装备制造场景,汽车与轨道交通、船舶与集装箱等交通运输场景,风电与光伏支架、石化与储罐等能源工程场景,以及钢结构厂房、桥梁与场馆等钢构建筑场景。
从价值分布看,上游树脂占涂料成本比重最高,高性能树脂与特种颜填料议价能力强,原材料价格波动直接传导至中游毛利;中游制造环节依靠配方能力、认证资质与配套服务形成差异化,大客户认证周期长,先发企业具备粘性优势;下游需求由装备产量、基建投资与新能源装机节奏共同驱动,重防腐与功能涂料毛利率显著高于通用品种。能够在树脂自研、认证储备与涂装服务三方面同时布局的企业,更易获得终端制造企业的长期框架合作。
中国工业涂料产业链示意图
五、主要企业概况
我国工业涂料行业已形成综合涂料企业、专业细分领域企业与原材料配套企业协同发展的格局,主要代表企业概况如下:
| 企业名称 | 细分领域 | 核心定位 |
| 三棵树 | 建筑与工业涂料 | 建筑与工业涂料综合型企业 |
| 麦加芯彩 | 风电与集装箱涂料 | 风电与集装箱涂料供应商 |
| 中涂化工 | 船舶与重防腐涂料 | 船舶与重防腐涂料专业企业 |
| 湘江涂料 | 汽车与工业涂料 | 汽车涂料与工业漆制造企业 |
| 渝三峡A | 重防腐涂料 | 重防腐涂料研发与生产企业 |
| 金力泰 | 汽车与工业涂料 | 汽车涂料与表面处理企业 |
| 飞鹿股份 | 轨道交通涂料 | 轨道交通与工业防护涂料企业 |
| 松井股份 | 特种功能涂料 | 高端消费电子与功能涂料企业 |
六、市场发展趋势
当前工业涂料行业最核心的张力在于:环保法规对挥发性有机物排放的约束持续收紧,而下游对防护年限与功能性能的要求同步提高,环保化与高性能必须兼得;同时原材料价格波动、下游认证周期与产能结构调整相互交织,通用产品价格竞争与高端产品国产替代并行推进。行业进入以环保产品换准入、以配套服务换粘性的关键窗口期,配方研发能力、认证储备与涂装一体化服务,决定了企业在这一轮格局演进中的位次。
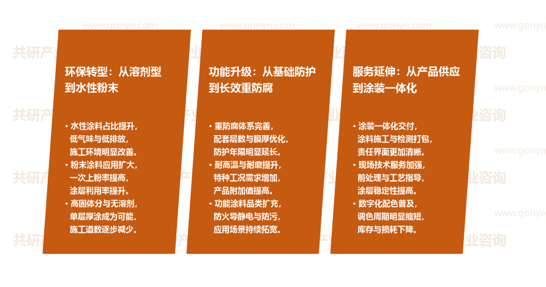
环保转型:从溶剂型到水性粉末。水性涂料占比提升,低气味与低排放,施工环境明显改善;粉末涂料应用扩大,一次上粉率提高,涂层利用率提升;高固体分与无溶剂体系推广,单层厚涂成为可能,施工道数逐步减少。
功能升级:从基础防护到长效重防腐。重防腐体系完善,配套层数与膜厚优化,防护年限明显延长;耐高温与耐磨性能提升,特种工况需求增加,产品附加值提高;防火、导静电与防污等功能涂料品类扩充,应用场景持续拓宽。
服务延伸:从产品供应到涂装一体化。涂装一体化交付,涂料施工与检测打包,责任界面更加清晰;现场技术服务加强,前处理与工艺指导完善,涂层质量稳定性提高;数字化配色普及,调色周期明显缩短,库存与损耗下降。
工业涂料市场发展趋势
七、展望
在制造业升级、环保转型与新能源建设多重驱动下,中国工业涂料市场将保持稳健增长,预计2027年市场规模约3030亿元,2029年向3428亿元量级迈进。竞争焦点将从单一产品价格比拼,转向环保合规、防护年限与涂装服务能力的综合较量,具备环保产品体系、重防腐认证与一体化交付能力的企业将持续扩大领先优势,仅靠通用溶剂型产品与低价竞标的参与者将面临明显的订单与利润压力。
同时也需关注原材料价格大幅波动向下游传导不畅带来的毛利风险、环保标准持续加码导致的旧产线改造投入,以及下游装备与基建需求波动造成的订单不确定性。对企业而言,建议优先布局水性树脂与粉末涂料产能,把重防腐与功能涂料认证作为切入高端场景的入口,同步完善涂装技术服务与数字化配色体系以增强客户粘性;对区域而言,建议依托装备制造与新能源产业集群布局涂料基地与调色中心,推动树脂、涂料与涂装协同,形成覆盖产品全生命周期的本地化涂料产业生态。
 共研产业咨询 - 深度报告

2027-2033年中国工业涂料市场调查与行业发展趋势报告
2027-2033年中国工业涂料市场调查与行业发展趋势报告
报告首先介绍了工业涂料行业定义、商业模式、产业壁垒、风险因素、产业特征及研究方法;接着在综合行业PEST环境的基础上对国内外市场工业涂料产品产销、规模以及价格特征做了重点分析;然后对于工业涂料行业本身或相关产业的贸易态势、经营状况进行剖析;随后对工业涂料行业产业链运行环境、区域发展态势、行业竞争格局、典型企业运营等几大核心要素进行了逐个分析;随后报告对2022-2026年间工业涂料行业供需、价格、规模、风险、策略做出来科学严谨的预判。您若想对工业涂料行业有个系统的了解或者想投资工业涂料行业,本报告是您不可或缺的重要工具。
版权提示:共研网倡导尊重与保护知识产权,对有明确来源的内容注明出处。如发现本站文章存在版权、稿酬或其它问题,烦请联系我们,我们将及时与您沟通处理。联系方式:kefu@gonyn.com、010-69365838。