

共研产业研究院通过对公开信息分析、业内资深人士和相关企业高管的深度访谈,以及分析师专业性判断和评价撰写了《2027-2033年中国科学智能市场深度调查与发展前景预测报告》。本报告为科学智能企业决策人及投资者提供了重要参考依据。
为确保科学智能行业数据精准性以及内容的可参考价值,共研产业研究院团队通过上市公司年报、厂家调研、经销商座谈、专家验证等多渠道开展数据采集工作,并运用共研自主建立的产业分析模型,结合市场、行业和厂商进行深度剖析,能够反映当前市场现状、热点、动态及未来趋势,使从业者能够从多种维度、多个侧面综合了解当前科学智能行业的发展态势。
一、行业概述
科学智能是指以人工智能技术深度嵌入科学研究与产业研发全流程的新兴范式,通常以科学数据、计算模拟与实验验证为基础,通过模型训练、预测推理与自动优化,形成假设生成、计算筛选、实验验证与迭代修正的闭环。行业上游为智能算力、科学数据、算法工具与科研仪器,中游为科学基础模型、仿真引擎、实验自动化与研发平台,下游覆盖生物医药、新材料化工、能源电力与气象环境等场景,是人工智能从内容生成走向科学发现的关键落点。
随着大模型泛化能力提升、科学数据积累加快与国产算力供给改善,科学智能正从单点工具辅助转向平台化研发协同:分子生成与性质预测在药物发现早期环节加快渗透,材料配方逆向设计与工艺参数寻优在新材料研发中试点落地,气象与能源领域的专用模型进入业务化运行。行业进入模型能力、数据质量与实验闭环三轮驱动阶段,评价标准也从单点任务精度转向端到端研发效率。
从发展脉络看,行业经历了三个阶段:以数值模拟与高通量筛选普及为代表的起步阶段,解决了科学计算可用性与计算效率的问题;以深度学习在分子性质预测、结构解析等任务上取得突破为代表的成长阶段,解决了单点任务精度不足的问题;而以科学基础模型、自动化实验平台与跨尺度建模为代表的升级阶段,正在解决研发全流程贯通与实验结果可复现的问题。
二、科学智能分类
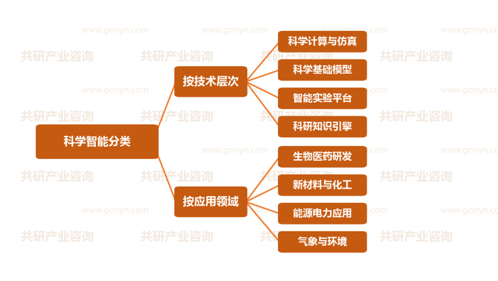
按技术层次,可分为科学计算与仿真、科学基础模型、智能实验平台与科研知识引擎四类:科学计算与仿真承担多尺度数值模拟与第一性原理计算,是工业研发的传统底座;科学基础模型以分子、材料、气象与生物序列为主要对象,提供跨任务的通用表征能力;智能实验平台通过机器人执行与闭环优化,把模型预测转化为可验证的实验数据;科研知识引擎负责文献、专利与实验记录的抽取与关联,为模型提供结构化知识支撑。
按应用领域,可分为生物医药研发、新材料与化工、能源电力应用与气象环境四大类:生物医药研发对模型精度与数据合规要求最高,是科学智能较早形成付费意愿的场景;新材料与化工强调配方与工艺的联合优化,对实验闭环依赖更强;能源电力侧重系统级调度与设备状态预测,对实时性与可靠性要求突出;气象与环境则以大规模时空预测为主,算力投入与预报精度是主要门槛。
科学智能分类
三、政策驱动与市场规模预测
2026年,人工智能与基础研究融合的相关部署持续落实,科学智能被纳入多地人工智能产业与科技创新规划的重点方向;国家科学数据中心与算力网络建设加快推进,科学数据开放共享与分级分类管理机制逐步完善;同时科研仪器设备自主化、实验室智能化改造与产学研联合平台建设提速,多层面政策共振为行业创造了较为确定的需求空间。
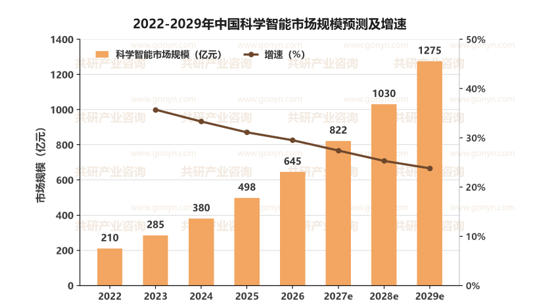
在模型能力提升、科研机构数字化改造与产业研发投入增加共同驱动下,中国科学智能市场规模持续扩张:2022年约210亿元,2023年约285亿元,2024年增至380亿元,2026年约645亿元,预计2027年将达到822亿元,2029年有望达到1275亿元,2022-2029年年均复合增速约29.4%。科学基础模型训练需求、自动化实验平台建设与行业专用模型落地,构成未来三年最确定的增长引擎。
与市场规模同步扩张的还有产业配套:智能算力集群与智算中心供给能力增强,为大模型训练与大规模仿真提供底层支撑;科学数据库、文献语料与实验记录治理体系逐步完善,数据质量与可用性明显改善;仿真求解器、自动化实验装置与研发协同平台加快迭代,为行业从单点工具交付向平台化服务延伸提供保障。
2022-2029年中国科学智能市场规模预测及增速
四、产业链分析
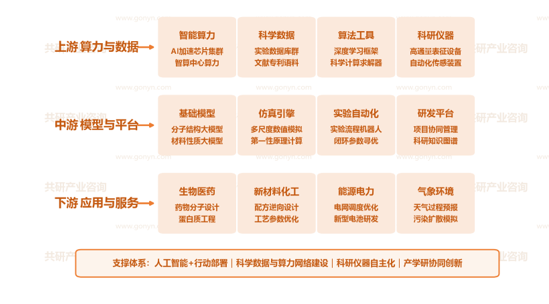
上游为算力与数据层,包括AI加速芯片集群与智算中心算力等智能算力环节,实验数据库群与文献专利语料等科学数据环节,深度学习框架与科学计算求解器等算法工具环节,以及高通量表征设备与自动化传感装置等科研仪器环节,是模型能力上限与研发成本结构的底座。
中游为模型与平台层,涵盖分子结构大模型与材料性质大模型等基础模型环节,多尺度数值模拟与第一性原理计算等仿真引擎环节,实验流程机器人与闭环参数寻优等实验自动化环节,以及项目协同管理与科研知识图谱等研发平台环节。
下游为应用与服务层,覆盖药物分子设计与蛋白质工程等生物医药场景,配方逆向设计与工艺参数优化等新材料化工场景,电网调度优化与新型电池研发等能源电力场景,以及天气过程预报与污染扩散模拟等气象环境场景。
从价值分布看,上游智能算力与科学数据环节投入规模最大,算力供给稳定性与数据质量直接决定模型效果上限;中游基础模型与仿真引擎技术门槛最高,跨尺度建模能力与领域适配深度决定产品位次;下游应用场景决定付费意愿强弱,生物医药与新材料贡献主要合同规模,能源电力与气象环境提供稳定的机构级需求,能够在模型训练与实验闭环两端同时投入的企业更具长期竞争力。
中国科学智能产业链示意图
五、主要企业概况
我国科学智能行业已形成综合型科技企业、专业科学智能厂商与科研院所衍生团队协同发展的格局,主要代表企业概况如下:
| 企业名称 | 细分领域 | 核心定位 |
| 华为 | 科学计算与算力 | 智能算力平台与科学计算方案供应商 |
| 阿里云 | 科研云与模型服务 | 面向科研机构提供算力与训练服务 |
| 百度 | 生物计算与药物发现 | 生物计算平台与分子建模能力布局者 |
| 腾讯 | 人工智能药物研发 | 分子生成与药物设计研究推进者 |
| 深势科技 | 微尺度科学计算 | 分子模拟与实验协同平台建设者 |
| 晶泰科技 | 药物与材料智能研发 | 计算与机器人实验结合的研发服务商 |
| 英矽智能 | 生成式药物研发 | 生成式模型驱动分子设计的研发企业 |
| 中科曙光 | 科研算力基础设施 | 高性能计算与智能计算系统供应商 |
六、市场发展趋势
当前科学智能行业最核心的张力在于:科研与产业研发对效率提升的需求持续释放,但科学数据分散、实验验证成本高与模型可信度不足仍约束落地节奏,行业进入以平台能力换客户、以实验闭环换黏性的关键窗口期。模型训练深度、领域数据积累与实验平台建设,决定了企业在这一轮格局演进中的位次,资源正加速向具备模型、算力与实验协同能力的企业集中。
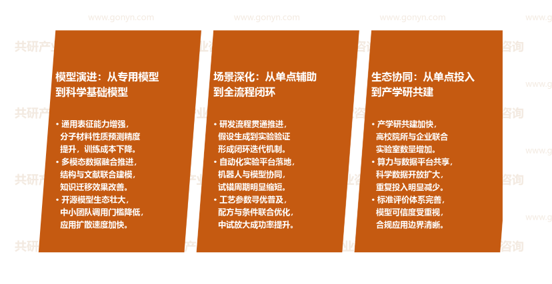
模型演进:从专用模型到科学基础模型。通用表征能力增强,分子与材料性质预测精度提升,训练与推理成本下降;多模态数据融合推进,结构与文献联合建模,知识迁移效果改善;开源模型生态壮大,中小团队调用门槛降低,应用扩散速度加快。
场景深化:从单点辅助到全流程闭环。研发流程贯通推进,假设生成到实验验证形成闭环迭代机制;自动化实验平台落地,机器人与模型协同,试错周期明显缩短;工艺参数寻优普及,配方与条件联合优化,中试放大成功率提升。
生态协同:从单点投入到产学研共建。产学研共建加快,高校院所与企业联合实验室数量增加;算力与数据平台共享,科学数据开放范围扩大,重复投入明显减少;标准与评价体系完善,模型可信度受到重视,合规应用边界更加清晰。
科学智能市场发展趋势
七、展望
在模型能力提升、科研机构数字化改造与产业研发投入增加的多重驱动下,中国科学智能市场将保持较快增长,预计2027年市场规模约822亿元,2029年向1275亿元量级迈进。竞争焦点将从单一模型指标转向领域数据积累、实验闭环能力与交付稳定性的综合较量,具备科学基础模型自研能力、多场景客户覆盖与算力资源协同优势的企业将持续扩大领先优势。
同时也需关注科学数据获取与使用合规成本上升、高端算力供给波动,以及实验结果可复现性不足带来的落地风险。对企业而言,建议优先投入领域基础模型与仿真求解器研发,以自动化实验平台沉淀高质量数据,以生物医药与新材料场景作为付费突破口;对区域而言,建议依托科研院所与产业集群完善科学数据中心与智算平台建设,强化模型、算力与实验装置本地配套,抢占科研范式变革与产业研发升级交汇点的先机。
 共研产业咨询 - 深度报告

2027-2033年中国科学智能市场深度调查与发展前景预测报告
2027-2033年中国科学智能市场深度调查与发展前景预测报告
报告首先介绍了科学智能行业定义、商业模式、产业壁垒、风险因素、产业特征及研究方法;接着在综合行业PEST环境的基础上对国内外市场科学智能产品产销、规模以及价格特征做了重点分析;然后对于科学智能行业本身或相关产业的贸易态势、经营状况进行剖析;随后对科学智能行业产业链运行环境、区域发展态势、行业竞争格局、典型企业运营等几大核心要素进行了逐个分析;随后报告对科学智能行业供需、价格、规模、风险、策略做出来科学严谨的预判。您若想对科学智能行业有个系统的了解或者想投资科学智能行业,本报告是您不可或缺的重要工具。
版权提示:共研网倡导尊重与保护知识产权,对有明确来源的内容注明出处。如发现本站文章存在版权、稿酬或其它问题,烦请联系我们,我们将及时与您沟通处理。联系方式:kefu@gonyn.com、010-69365838。