

共研产业研究院通过对公开信息分析、业内资深人士和相关企业高管的深度访谈,以及分析师专业性判断和评价撰写了《2027-2033年中国流程工业传热市场深度调查与市场前景预测报告》。本报告为流程工业传热企业决策人及投资者提供了重要参考依据。
为确保流程工业传热行业数据精准性以及内容的可参考价值,共研产业研究院团队通过上市公司年报、厂家调研、经销商座谈、专家验证等多渠道开展数据采集工作,并运用共研自主建立的产业分析模型,结合市场、行业和厂商进行深度剖析,能够反映当前市场现状、热点、动态及未来趋势,使从业者能够从多种维度、多个侧面综合了解当前流程工业传热行业的发展态势。
一、行业概述
流程工业传热是指在石油化工、煤化工、冶金、电力、制药与建材等连续流程生产过程中,以换热器、工业加热炉、冷凝器、蒸发器与再沸器等设备为载体,完成热量传递、回收与管控的技术与装备体系,通常以传热强化机理、设备结构设计与系统集成为基础,配套传热计算软件、在线监测与清洗维护服务。行业上游为金属材料、传热元件、配套部件与加工装备,中游为换热设备制造、系统集成与运行服务,下游覆盖石油化工、煤化工、冶金电力与制药建材等流程行业,是工业能量利用效率提升的关键环节。
随着节能降碳改造推进、高耗能行业能效要求提高以及装置大型化与长周期运行需求增强,流程工业传热正从单机设备供货转向系统能效解决方案:高效换热设备与紧凑式结构加快替代传统设备,换热网络优化与余热梯级利用在装置层面推广,在线监测与除垢维护服务渗透率上升。行业进入设备性能、系统匹配与服务能力三轮驱动阶段,评价标准也从单台设备传热系数转向全流程能耗与运行稳定性。
从发展脉络看,行业经历了三个阶段:以管壳式换热器标准化与批量供货为代表的起步阶段,解决了传热设备规模化供给的问题;以高效传热元件、紧凑式结构与强化传热技术推广为代表的成长阶段,解决了单位体积传热能力与压降控制的平衡问题;而以换热网络系统集成、余热梯级利用与数字化运行优化为代表的升级阶段,正在解决全流程能耗最优与装置长周期稳定运行的问题。
二、流程工业传热分类
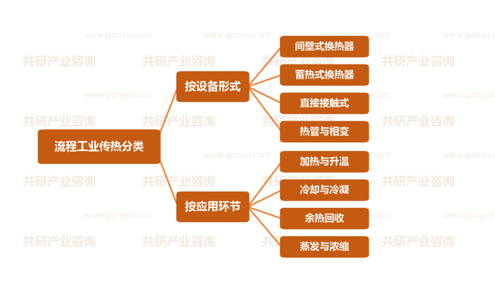
按设备形式,可分为间壁式、蓄热式、直接接触式与热管相变式四类:间壁式以管壳式、板式与板翅式换热器为代表,冷热介质由壁面隔开,应用最为广泛;蓄热式通过蓄热体周期性吸放热实现换热,适合高温烟气余热回收;直接接触式以冷却塔与洗涤塔为代表,结构简单、传热效率高,但对介质兼容性要求严格;热管与相变式依托工质相变传递热量,适合温差较小与空间受限的场景。
按应用环节,可分为加热与升温、冷却与冷凝、余热回收与蒸发浓缩四大类:加热与升温以工业加热炉与再沸器为主,直接决定燃料消耗水平;冷却与冷凝以冷凝器与空冷器为主,影响循环水与电耗;余热回收以余热锅炉与换热网络为主,是节能改造的重点方向;蒸发与浓缩以蒸发器与结晶器为主,在化工与制药行业中能耗占比较高。
流程工业传热分类
三、政策驱动与市场规模预测
2026年,工业重点领域节能降碳改造相关部署持续推进,能效标杆水平与基准水平要求带动高耗能行业换热装备更新;大规模设备更新政策与工业能效提升行动加快落地,余热余压利用被列入重点支持方向;同时能耗双控逐步向碳排放双控转变,企业能效改造与碳资产管理的意愿明显增强,多层面政策共振为行业创造了较为确定的需求空间。
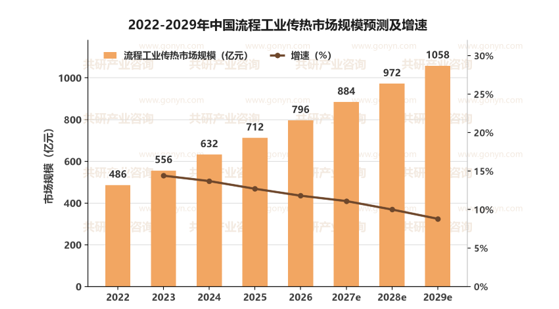
在节能改造提速、装置大型化与装备更新周期叠加共同驱动下,中国流程工业传热市场规模稳步扩张:2022年约486亿元,2023年约556亿元,2024年增至632亿元,2026年约796亿元,预计2027年将达到884亿元,2029年有望达到1058亿元,2022-2029年年均复合增速约11.8%。余热回收改造、老旧装置换热网络优化与高效传热设备替代,构成未来三年最确定的增长引擎。
与市场规模同步扩张的还有产业配套:耐高温耐腐蚀合金材料与高效传热元件供给能力提升,为极端工况设备提供材料支撑;传热计算软件与流程模拟工具加快普及,换热网络夹点分析在设计环节的应用深化,方案设计效率明显提升;制造端的焊接、胀接与无损检测工艺持续改进,为行业从单机供货向系统能效服务延伸提供保障。
2022-2029年中国流程工业传热市场规模预测及增速
四、产业链分析
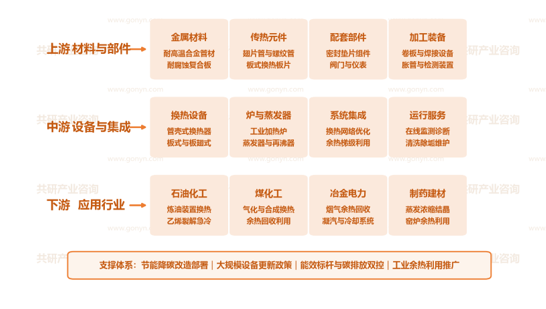
上游为材料与部件层,包括耐高温合金管材与耐腐蚀复合板等金属材料环节,翅片管、螺纹管与板式换热板片等传热元件环节,密封垫片组件与阀门仪表等配套部件环节,以及卷板焊接设备与胀管检测装置等加工装备环节,是设备性能上限与制造成本的底座。
中游为设备与集成层,涵盖管壳式换热器与板式板翅式换热器等换热设备环节,工业加热炉与蒸发器再沸器等炉与蒸发器环节,换热网络优化与余热梯级利用等系统集成环节,以及在线监测诊断与清洗除垢维护等运行服务环节。
下游为应用行业层,覆盖炼油装置换热与乙烯裂解急冷等石油化工场景,气化与合成换热、余热回收利用等煤化工场景,烟气余热回收与凝汽冷却系统等冶金电力场景,以及蒸发浓缩结晶与窑炉余热利用等制药建材场景。
从价值分布看,上游材料与传热元件环节技术门槛集中,耐温耐压性能与制造一致性直接决定设备可用边界;中游设备制造竞争充分,换热网络优化与系统集成能力决定项目附加值高低;下游行业景气度决定需求节奏,石油化工与煤化工贡献主要订单规模,冶金电力与制药建材提供改造型增量,能够在高效传热元件与系统集成两端同时投入的企业更具长期竞争力。
中国流程工业传热产业链示意图
五、主要企业概况
我国流程工业传热行业已形成装备制造企业、专业换热厂商与系统服务商协同发展的格局,主要代表企业概况如下:
| 企业名称 | 细分领域 | 核心定位 |
| 兰石重装 | 换热与压力容器 | 压力容器与换热设备制造商 |
| 蓝科高新 | 板式换热设备 | 板式换热产品覆盖多行业工况 |
| 中密控股 | 密封与配套部件 | 流体密封产品配套换热装置 |
| 双良节能 | 余热利用装备 | 余热回收与节能装备供应商 |
| 陕鼓动力 | 能量回收系统 | 能量回收装置与系统方案商 |
| 杭锅集团 | 余热锅炉装备 | 余热锅炉与换热装备制造商 |
| 天沃科技 | 化工装备 | 化工装备与换热器供应商 |
| 江苏神通 | 阀门与流体控制 | 阀门与流体控制设备配套商 |
六、市场发展趋势
当前流程工业传热行业最核心的张力在于:高耗能行业节能改造需求持续释放,但改造窗口受装置检修周期限制、初始投资回收期偏长,加上工况差异导致定制成本偏高,仍制约项目落地节奏,行业进入以能效数据换订单、以运行服务换黏性的关键窗口期。设备性能、系统集成能力与服务响应速度,决定了企业在这一轮格局演进中的位次,资源正加速向具备装备与服务一体化能力的企业集中。
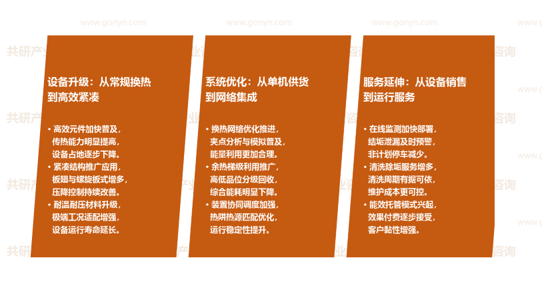
设备升级:从常规换热到高效紧凑。高效传热元件加快普及,单位体积传热能力提高,设备占地逐步下降;紧凑式结构推广应用,板翅式与螺旋板式应用增多,压降控制持续改善;耐温耐压材料升级,极端工况适配能力增强,设备运行寿命延长。
系统优化:从单机供货到网络集成。换热网络优化推进,夹点分析与流程模拟工具普及,能量利用更加合理;余热梯级利用推广,高低品位分级回收,综合能耗明显下降;装置协同调度加强,热阱热源匹配优化,运行稳定性提升。
服务延伸:从设备销售到运行服务。在线监测加快部署,结垢与泄漏及时预警,非计划停车减少;清洗除垢服务增多,清洗周期有据可依,维护成本更可控;能效托管模式兴起,效果付费逐步被接受,客户黏性增强。
流程工业传热市场发展趋势
七、展望
在节能改造提速、装置大型化与装备更新周期叠加的多重驱动下,中国流程工业传热市场将保持稳步增长,预计2027年市场规模约884亿元,2029年向1058亿元量级迈进。竞争焦点将从单台设备价格与传热系数指标转向换热网络优化能力、极端工况适配水平与服务响应速度的综合较量,具备高效传热元件自研能力、多行业工况覆盖与全流程服务优势的企业将持续扩大领先优势。
同时也需关注改造项目受装置检修窗口集中释放带来的交付波动、原材料价格变化向制造成本的传导,以及效果付费模式下的节能量核定与责任边界争议。对企业而言,建议优先投入高效传热元件与换热网络优化能力,以典型装置打造可复制的节能样板,以余热回收与老旧装置改造作为突破口;对区域而言,建议依托石化、煤化工与冶金产业集群完善传热装备制造、检测认证与节能服务平台配套,抢占节能降碳与装备更新交汇点的先机。
 共研产业咨询 - 深度报告

2027-2033年中国流程工业传热市场深度调查与市场前景预测报告
2027-2033年中国流程工业传热市场深度调查与市场前景预测报告
报告首先介绍了流程工业传热行业定义、商业模式、产业壁垒、风险因素、产业特征及研究方法;接着在综合行业PEST环境的基础上对国内外市场流程工业传热产品产销、规模以及价格特征做了重点分析;然后对于流程工业传热行业本身或相关产业的贸易态势、经营状况进行剖析;随后对流程工业传热行业产业链运行环境、区域发展态势、行业竞争格局、典型企业运营等几大核心要素进行了逐个分析;随后报告对流程工业传热行业供需、价格、规模、风险、策略做出来科学严谨的预判。您若想对流程工业传热行业有个系统的了解或者想投资流程工业传热行业,本报告是您不可或缺的重要工具。
版权提示:共研网倡导尊重与保护知识产权,对有明确来源的内容注明出处。如发现本站文章存在版权、稿酬或其它问题,烦请联系我们,我们将及时与您沟通处理。联系方式:kefu@gonyn.com、010-69365838。