

共研产业研究院通过对公开信息分析、业内资深人士和相关企业高管的深度访谈,以及分析师专业性判断和评价撰写了《2027-2033年中国汽车研发测试市场深度调查与发展前景报告》。本报告为汽车研发测试企业决策人及投资者提供了重要参考依据。
为确保汽车研发测试行业数据精准性以及内容的可参考价值,共研产业研究院团队通过上市公司年报、厂家调研、经销商座谈、专家验证等多渠道开展数据采集工作,并运用共研自主建立的产业分析模型,结合市场、行业和厂商进行深度剖析,能够反映当前市场现状、热点、动态及未来趋势,使从业者能够从多种维度、多个侧面综合了解当前汽车研发测试行业的发展态势。
一、行业概述
汽车研发测试是指在车型概念设计、工程开发、样车验证与量产导入各阶段,对整车、系统、零部件与软件开展的性能、安全、可靠性与功能验证活动,是汽车产品从图纸走向量产必须经过的验证环节。测试内容包括动力性、经济性、制动与操稳、碰撞安全、噪声振动、环境适应性与耐久可靠性,近年又扩展至智能驾驶功能、整车软件与电池安全等新领域,测试手段则由物理台架、道路试验、虚拟仿真与硬件在环共同构成。
从产业组织看,研发测试由整车企业自有试验部门、第三方检测机构、试验场运营方与测试设备、仿真软件供应商共同承担:整车企业掌握测试标准与验收口径,承担核心车型的主观评价与关键验证;第三方机构承接公告检测、认证试验与委托开发,提供设备、场地与资质能力;试验场运营方提供高速环道、耐久路、坡道与特殊路面等封闭场景;设备与软件供应商提供台架、测功机、数据采集系统与仿真工具链。随着车型迭代周期从36个月压缩至24个月甚至更短,测试环节的效率与前置程度直接决定项目能否按期交付。
从发展脉络看,行业经历了三个阶段:以物理试验为主的基础验证阶段,依靠样车与台架完成法规项与可靠性验证,周期长、成本高;以仿真替代为特征的效率提升阶段,计算机辅助工程与多体动力学工具普及,虚拟验证在开发早期承担大量工况筛选,样车数量与试验轮次下降;以虚实融合与智能测试为代表的体系重构阶段,路测数据反哺仿真模型,硬件在环把控制器测试前置,智能驾驶功能依赖场景库与大规模仿真完成评测,测试从项目末端环节转向贯穿全流程的持续验证。
二、汽车研发测试分类
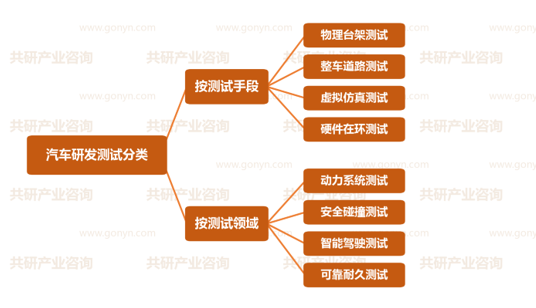
按测试手段,可分为物理台架测试、整车道路测试、虚拟仿真测试与硬件在环测试四类:物理台架测试以底盘测功机、动力总成台架与环境舱为载体,在受控条件下复现工况,重复性好、数据可比,适合标定与耐久验证;整车道路测试在试验场或公开道路开展,覆盖高速、山路、城市与极端气候工况,能够反映真实使用条件下的综合表现,是主观评价与三高标定的主要手段;虚拟仿真测试以多体动力学、流体与结构求解器为工具,在样车制造前完成性能预测与方案比选,边际成本低、迭代速度快;硬件在环测试把真实控制器接入仿真环境,对电控系统与整车软件开展闭环验证,兼顾真实性与效率。
按测试领域,可分为动力系统测试、安全碰撞测试、智能驾驶测试与可靠耐久测试四大类:动力系统测试覆盖动力总成效率、热管理与排放,是新能源车型电驱与电池包验证的重点;安全碰撞测试依托实车碰撞与滑台试验,评价乘员保护与车身结构,法规与第三方评价规程共同构成约束;智能驾驶测试以场景库、封闭场地与开放道路相结合,验证感知、决策与执行链路的功能与安全边界,是当前投入增长最快的领域;可靠耐久测试通过道路模拟、四立柱台架与整车耐久路试,暴露疲劳与老化问题,直接影响售后质量与召回风险。
汽车研发测试分类
三、政策驱动与市场规模预测
2026年,智能网联汽车准入和上路通行试点持续推进,自动驾驶功能的安全评估与测试验证要求随之细化,整车企业需要为组合驾驶辅助与有条件自动驾驶车型准备更完整的测试证据;新能源汽车安全相关强制性国家标准陆续实施,电池安全、整车热扩散与电控功能安全纳入必检项,测试项目与样车轮次同步增加;软件在线升级与整车功能安全要求落地,软件变更后的回归测试成为常态;道路机动车辆生产企业及产品准入管理对试验能力提出明确要求,倒逼企业补齐试验设施;检测认证机构市场化改革推进,第三方检测的资质门槛与结果互认机制逐步完善;试验场与智能网联测试道路有序开放,为封闭场地之外的场景验证提供条件。多层面政策合力,使测试需求由法规合规驱动,转向合规与产品竞争力共同驱动。
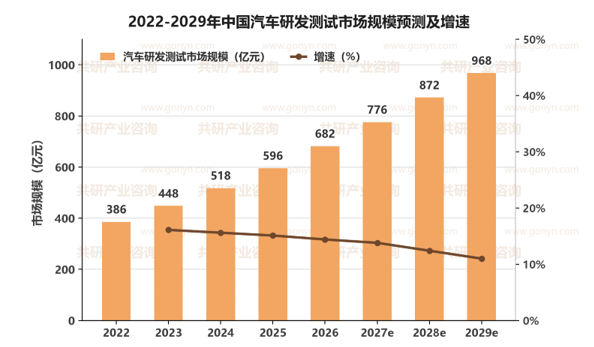
在车型迭代提速与测试项目扩容共同驱动下,中国汽车研发测试市场规模稳步扩张:2022年约386亿元,2023年约448亿元,2024年增至518亿元,2026年约682亿元,预计2027年将达到776亿元,2029年有望达到968亿元,2022-2029年年均复合增速约14.0%。其中整车道路试验与台架试验仍占主要比重,虚拟仿真与硬件在环测试增速明显高于行业平均,智能驾驶测试成为增量最集中的领域,第三方检测与试验场服务受益于产能外溢保持较快增长。
与规模扩张同步推进的还有测试能力建设:底盘测功机与动力总成台架向高转速、高扭矩与高精度方向升级,环境舱温湿度与日照模拟范围扩大;四立柱道路模拟与整车耐久台架普及,室内复现路谱的能力增强,实车路试里程有所压缩;仿真工具链从单学科求解走向多学科耦合,整车级虚拟验证的置信度提升;数据采集与标定平台通道数增加,测试数据管理与追溯体系趋于规范;试验场新增智能网联测试区与假人假车目标物系统,支撑组合驾驶辅助功能的标准化测评。
2022-2029年中国汽车研发测试市场规模预测及增速
四、产业链分析
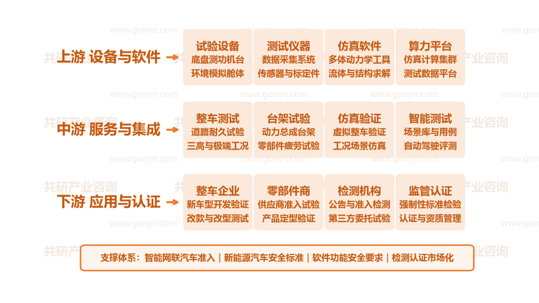
上游为设备与软件层,包括底盘测功机台与环境模拟舱体等试验设备环节,数据采集系统、传感器与标定件等测试仪器环节,多体动力学工具与流体结构求解等仿真软件环节,以及仿真计算集群与测试数据平台等算力平台环节,是测试能力与数据质量的起点。
中游为服务与集成层,涵盖道路耐久试验与三高极端工况等整车测试环节,动力总成台架与零部件疲劳试验等台架试验环节,虚拟整车验证与工况场景仿真等仿真验证环节,以及场景库与用例、自动驾驶评测等智能测试环节,决定验证深度与项目交付效率。
下游为应用与认证层,覆盖新车型开发验证与改款改型测试等整车企业场景,供应商准入试验与产品定型验证等零部件企业场景,公告与准入检测、第三方委托试验等检测机构场景,以及强制性标准检验与认证资质管理等监管认证场景。
从价值分布看,上游试验设备与仿真软件决定测试精度与效率上限,高精度测功机、环境舱与整车级仿真工具长期由少数供应商主导,设备投资强度大、回收周期长,构成重资产壁垒;中游试验服务与工程咨询依靠资质、场地与工程师经验取胜,项目制特征明显,产能利用率与排期效率直接决定毛利水平;下游需求由整车企业开发节奏驱动,新车型数量、改款频次与法规更新节奏共同影响订单波动。能够在设备能力、资质覆盖与工程经验三方面同时布局的机构,更易获得整车企业的长期框架合作。
中国汽车研发测试产业链示意图
五、主要企业概况
我国汽车研发测试行业已形成国家级检测机构、第三方检测服务机构与测试设备供应商协同发展的格局,主要代表企业概况如下:
| 企业名称 | 细分领域 | 核心定位 |
| 中国汽研 | 汽车技术服务 | 整车与零部件测试评价服务机构 |
| 中汽股份 | 试验场运营 | 汽车试验场与场地测试服务商 |
| 华依科技 | 测试设备与服务 | 动力总成台架与测试服务供应商 |
| 苏试试验 | 环境可靠性试验 | 力学环境与可靠性试验服务商 |
| 广电计量 | 计量检测认证 | 综合计量检测与认证服务机构 |
| 经纬恒润 | 汽车电子测试 | 汽车电子与仿真测试系统供应商 |
| 华测检测 | 第三方检测 | 综合第三方检测与认证服务机构 |
| 信测标准 | 汽车零部件检测 | 汽车与零部件检测技术服务商 |
六、市场发展趋势
当前汽车研发测试行业最核心的张力在于:车型迭代速度要求测试周期持续压缩,而智能驾驶与软件功能的验证深度又在同步提高,时间与深度形成对冲;同时试验设备与场地属于重资产投入,产能爬坡慢于订单增长,旺季排期紧张与淡季闲置并存。行业进入以虚拟验证换周期、以测试深度换准入的关键窗口期,仿真置信度、场景库规模与试验资源调度能力,决定了机构在这一轮格局演进中的位次。
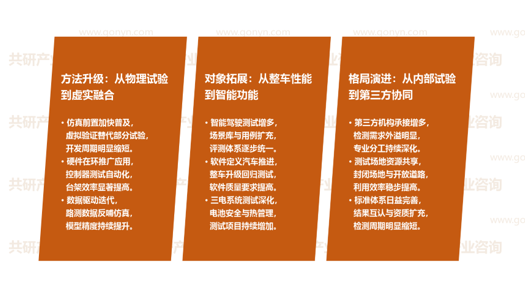
方法升级:从物理试验到虚实融合。仿真前置加快普及,虚拟验证替代部分物理试验,开发周期明显缩短;硬件在环推广应用,控制器测试走向自动化,台架效率显著提高;数据驱动迭代机制建立,路测数据反哺仿真模型,预测精度持续提升。
对象拓展:从整车性能到智能功能。智能驾驶测试需求增多,场景库与用例持续扩充,评测体系逐步统一;软件定义汽车推进,整车升级后的回归测试成为常态,软件质量要求提高;三电系统测试深化,电池安全与热管理项目增加,测试项目持续扩容。
格局演进:从内部试验到第三方协同。第三方机构承接比例提升,检测需求外溢明显,专业分工持续深化;测试场地资源共享推进,封闭场地与开放道路衔接,资源利用效率提高;标准体系日益完善,结果互认与资质范围扩充,检测周期明显缩短。
汽车研发测试市场发展趋势
七、展望
在车型迭代提速、智能驾驶验证深化与第三方分工扩大的多重驱动下,中国汽车研发测试市场将保持稳健增长,预计2027年市场规模约776亿元,2029年向968亿元量级迈进。竞争焦点将从能否完成规定项试验,转向仿真置信度、场景覆盖度与交付周期的综合较量,具备整车级虚拟验证能力、完整场景库与多地试验资源的机构将持续扩大领先优势,仅靠单一试验项目与低价竞标的参与者将面临明显的产能与利润压力。
同时也需关注法规与标准更新频繁带来的设备改造与重复投入风险、智能驾驶测试场景定义尚未统一导致的评价结果可比性不足,以及试验场与设备产能集中投放后的利用率下滑。对机构而言,建议优先投入仿真工具链与场景库建设,把虚拟验证能力作为承接智能驾驶项目的入口,同步完善数据管理与结果追溯体系以支撑资质互认;对区域而言,建议依托整车产业集群布局试验场与检测基地,推动封闭场地、开放道路与仿真平台联动,形成覆盖开发全周期的本地化测试服务网络。
 共研产业咨询 - 深度报告

2027-2033年中国汽车研发测试市场深度调查与发展前景报告
2027-2033年中国汽车研发测试市场深度调查与发展前景报告
报告首先介绍了汽车研发测试行业定义、商业模式、产业壁垒、风险因素、产业特征及研究方法;接着在综合行业PEST环境的基础上对国内外市场汽车研发测试产品产销、规模以及价格特征做了重点分析;然后对于汽车研发测试行业本身或相关产业的贸易态势、经营状况进行剖析;随后对汽车研发测试行业产业链运行环境、区域发展态势、行业竞争格局、典型企业运营等几大核心要素进行了逐个分析;随后报告对汽车研发测试行业供需、价格、规模、风险、策略做出来科学严谨的预判。您若想对汽车研发测试行业有个系统的了解或者想投资汽车研发测试行业,本报告是您不可或缺的重要工具。
版权提示:共研网倡导尊重与保护知识产权,对有明确来源的内容注明出处。如发现本站文章存在版权、稿酬或其它问题,烦请联系我们,我们将及时与您沟通处理。联系方式:kefu@gonyn.com、010-69365838。