

共研产业研究院通过对公开信息分析、业内资深人士和相关企业高管的深度访谈,以及分析师专业性判断和评价撰写了《2027-2033年中国功率半导体市场调查与投资策略报告》。本报告为功率半导体企业决策人及投资者提供了重要参考依据。
为确保功率半导体行业数据精准性以及内容的可参考价值,共研产业研究院团队通过上市公司年报、厂家调研、经销商座谈、专家验证等多渠道开展数据采集工作,并运用共研自主建立的产业分析模型,结合市场、行业和厂商进行深度剖析,能够反映当前市场现状、热点、动态及未来趋势,使从业者能够从多种维度、多个侧面综合了解当前功率半导体行业的发展态势。
一、行业概述
功率半导体是用于电能变换与控制的半导体器件,承担整流、逆变、变频、开关与功率调节等功能,是电力电子系统的核心部件,被称为电能转换装置的“心脏”。器件涵盖功率二极管、晶闸管、功率MOSFET、IGBT以及碳化硅、氮化镓等宽禁带半导体,广泛服务于电压变换、电流控制与开关环节,其损耗水平、开关频率与耐压能力,直接决定用电系统的效率、体积与可靠性。
从产业组织看,行业由IDM厂商、Fabless设计公司以及晶圆代工与封测厂共同构成:IDM厂商覆盖设计、制造、封测全流程,掌握车规级器件的工艺积累与可靠性数据;Fabless公司专注器件结构、版图与参数设计,依托代工厂完成流片与量产;封测与模块企业负责功率封装、模块互连与老化筛选。下游覆盖新能源汽车、光伏风电与储能、工业变频、输配电与消费电子等领域。随着新能源渗透率提升,器件等级从消费级向工业级、车规级迁移,车规认证周期长、失效率门槛高,构成行业最核心的竞争壁垒。
从发展脉络看,行业经历了三个阶段:以整流二极管与晶闸管为代表的传统分立阶段,解决工频整流与相控调压问题,器件工作频率低、体积大;以功率MOSFET与IGBT为特征的现代电力电子阶段,高频开关能力带动变频调速、开关电源与逆变焊机普及,器件成为工业与家电的标准配置;以碳化硅、氮化镓宽禁带器件与功率模块集成为代表的新阶段,更高耐压、更低损耗与更高功率密度支撑新能源主驱、超快充与柔性输电,器件形态从单管走向模块化与智能化集成。
二、功率半导体分类
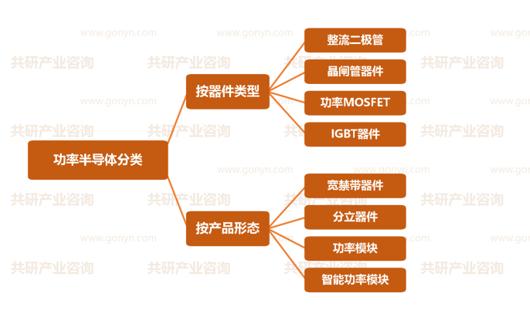
按器件类型,可分为整流二极管、晶闸管器件、功率MOSFET与IGBT等主要类别:整流二极管与桥堆承担工频与高频整流,用量大、单价低,是各类电源的基础器件;晶闸管器件耐压高、通流能力强,主要用于大功率相控整流与柔性输电;功率MOSFET开关速度快、驱动简单,覆盖中低压高频场景,是消费电源、马达驱动与快充的主力器件;IGBT兼顾导通损耗与耐压能力,是新能源汽车主驱逆变器、光伏逆变器与工业变频的核心开关器件;以碳化硅、氮化镓为代表的宽禁带器件凭借高压、高频与低损耗特性,正在高压主驱与超快充领域加速替代。
按产品形态,可分为分立器件、功率模块与功率集成电路三大类:分立器件以单管形式供货,设计与选型灵活,适合中小功率场合;功率模块将多只芯片按电路拓扑互连封装,集成散热与绝缘结构,功率密度高、寄生参数小,是主驱逆变器与集中式逆变器的标准形态;智能功率模块在模块内集成驱动与保护电路,简化系统设计,广泛用于变频家电与伺服系统;功率集成电路将功率级与控制、检测电路单片集成,向小型化与系统级方案演进。
功率半导体分类
三、政策驱动与市场规模预测
2026年,“双碳”目标与新型电力系统建设持续推进,新能源发电装机与柔性输电工程带动高压功率器件需求;新能源汽车产业发展规划与充电基础设施建设政策接续发力,主驱逆变器、车载充电机与充电桩对IGBT、碳化硅器件的用量持续增加;电机能效提升计划推动变频器、伺服系统在工业领域加快普及;集成电路产业政策将功率器件与碳化硅衬底列入重点攻关方向,车规级芯片国产化获得资金与订单双重支持;光伏、风电与储能电站建设节奏加快,逆变器与变流器出货放量。多层面政策合力,使功率半导体需求由工业配套驱动,转向电气化与能源转型共同驱动。
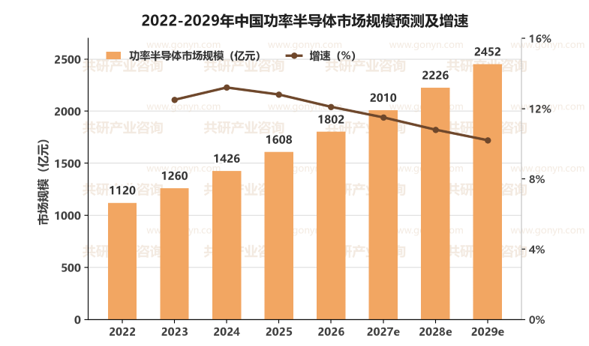
在新能源装机、汽车电动化与工业变频共同驱动下,中国功率半导体市场规模稳步扩张:2022年约1120亿元,2023年约1260亿元,2024年增至1426亿元,2026年约1802亿元,预计2027年将达到2010亿元,2029年有望达到2452亿元,2022-2029年年均复合增速约11.8%。其中硅基MOSFET与IGBT仍占主要比重,碳化硅器件增速明显高于行业平均,成为高压主驱与超快充场景的首选方案,车规级功率模块与SiC衬底环节的国产化率持续提升。
与规模扩张同步推进的还有产能与能力建设:碳化硅衬底产能持续释放,8英寸衬底与外延良率稳步改善;晶圆制造环节新增多条8英寸与12英寸功率产线,沟槽栅与超结工艺逐步成熟;封装环节双面散热、银烧结与塑封等先进封装工艺加快导入,车规级模块封测基地在多地落地;器件厂商与整车企业建立联合开发机制,从选型供应转向同步设计,订单粘性明显增强。
2022-2029年中国功率半导体市场规模预测及增速
四、产业链分析
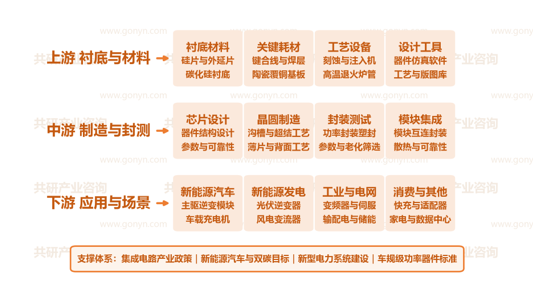
上游为衬底与材料层,包括硅片与外延片、碳化硅衬底等衬底材料环节,键合线与焊料层、陶瓷覆铜基板等关键耗材环节,刻蚀与注入、高温退火炉管等工艺设备环节,以及器件仿真软件、工艺与版图工具等设计工具环节,是器件性能与成本的决定起点。
中游为制造与封测层,涵盖器件结构与参数设计等芯片设计环节,沟槽栅与超结、薄片与背面工艺等晶圆制造环节,功率封装塑封与老化筛选等封装测试环节,以及模块互连封装、散热与可靠性验证等模块集成环节,决定器件的良率、可靠性与交付能力。
下游为应用与场景层,覆盖主驱逆变模块与车载充电机等新能源汽车场景,光伏逆变器与风电变流器等新能源发电场景,变频器伺服与输配电储能等工业电网场景,以及快充适配器、家电与数据中心等消费及其他场景。
从价值分布看,上游衬底与基板材料占器件成本比重高,碳化硅衬底占SiC器件成本近半,长晶与加工良率直接决定器件降价空间,构成资源与技术双重壁垒;中游制造与封测决定器件可靠性与车规准入,产线投资强度大、认证周期长,头部厂商凭借工艺积累形成规模壁垒;下游需求由新能源汽车与新能源发电装机节奏驱动,单车主驱器件价值量随800伏平台普及持续上行。能够在衬底资源、车规产能与联合开发三方面同时布局的厂商,更易获得整车与逆变器企业的长期框架合作。
中国功率半导体产业链示意图
五、主要企业概况
我国功率半导体行业已形成IDM厂商、专业模块供应商与衬底材料企业协同发展的格局,主要代表企业概况如下:
| 企业名称 | 细分领域 | 核心定位 |
| 斯达半导 | IGBT模块 | 车规级功率模块设计与制造企业 |
| 士兰微 | 功率器件IDM | 功率半导体设计制造一体化企业 |
| 比亚迪半导体 | 车规级IGBT | 新能源汽车功率器件与模块供应商 |
| 时代电气 | 高压IGBT | 轨道交通与电网高压器件龙头企业 |
| 闻泰科技 | 功率半导体 | 车规功率器件与半导体平台企业 |
| 华润微 | 功率器件制造 | 功率半导体制造与特色工艺代工企业 |
| 新洁能 | 功率器件设计 | 功率MOSFET器件设计龙头企业 |
| 宏微科技 | IGBT与模块 | 工业级功率器件与模块研发企业 |
六、市场发展趋势
当前功率半导体行业最核心的张力在于:终端系统对效率与功率密度的要求持续提高,而器件损耗已逼近硅基材料极限,材料体系与封装形态必须同步突破;同时碳化硅衬底产能爬坡与降价节奏、车规认证周期与新能源订单波动相互交织,供给与需求错配阶段性并存。行业进入以宽禁带器件换效率、以模块集成换系统竞争力的关键窗口期,衬底资源、车规产能与联合开发深度,决定了厂商在这一轮格局演进中的位次。
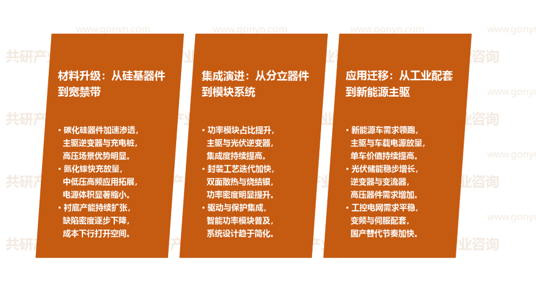
材料升级:从硅基器件到宽禁带。碳化硅器件加速渗透,主驱逆变器与充电桩等高压场景优势明显;氮化镓快充方案放量,中低压高频应用持续拓展,电源体积显著缩小;衬底产能持续扩张,缺陷密度逐步下降,成本下行打开替代空间。
集成演进:从分立器件到模块系统。功率模块占比提升,主驱与光伏逆变器集成度持续提高;封装工艺迭代加快,双面散热与银烧结普及,功率密度明显提升;驱动与保护电路集成,智能功率模块普及,系统设计趋于简化。
应用迁移:从工业配套到新能源主驱。新能源汽车需求领跑,主驱与车载电源放量,单车价值量持续提高;光伏与储能稳步增长,逆变器与变流器带动高压器件需求增加;工业与电网需求平稳,变频伺服配套稳定,国产替代节奏加快。
功率半导体市场发展趋势
七、展望
在汽车电动化、能源转型与工业电气化的多重驱动下,中国功率半导体市场将保持稳健增长,预计2027年市场规模约2010亿元,2029年向2452亿元量级迈进。竞争焦点将从单一器件参数比拼,转向衬底资源、车规级产能与系统级方案的综合较量,具备宽禁带器件量产能力、完整车规认证与整车联合开发经验的厂商将持续扩大领先优势,仅靠低价通用器件与单一渠道的参与者将面临明显的利润与认证压力。
同时也需关注碳化硅衬底产能集中释放后阶段性过剩导致的价格波动风险、车规项目定点周期长带来的订单不确定性,以及先进封装设备与材料进口依赖形成的供应链扰动。对厂商而言,建议优先布局8英寸碳化硅产线与车规模块封测能力,把联合开发与同步设计作为切入新能源主驱的入口,同步完善可靠性数据库与失效分析体系以支撑车规认证;对区域而言,建议依托整车与逆变器产业集群布局衬底、芯片与模块一体化基地,推动长晶、外延、制造与封测协同,形成覆盖器件全生命周期的本地化功率半导体生态。
 共研产业咨询 - 深度报告

2027-2033年中国功率半导体市场调查与投资策略报告
2027-2033年中国功率半导体市场调查与投资策略报告
报告首先介绍了功率半导体行业定义、商业模式、产业壁垒、风险因素、产业特征及研究方法;接着在综合行业PEST环境的基础上对国内外市场功率半导体产品产销、规模以及价格特征做了重点分析;然后对于功率半导体行业本身或相关产业的贸易态势、经营状况进行剖析;随后对功率半导体行业产业链运行环境、区域发展态势、行业竞争格局、典型企业运营等几大核心要素进行了逐个分析;随后报告对功率半导体行业供需、价格、规模、风险、策略做出来科学严谨的预判。您若想对功率半导体行业有个系统的了解或者想投资功率半导体行业,本报告是您不可或缺的重要工具。
版权提示:共研网倡导尊重与保护知识产权,对有明确来源的内容注明出处。如发现本站文章存在版权、稿酬或其它问题,烦请联系我们,我们将及时与您沟通处理。联系方式:kefu@gonyn.com、010-69365838。