

共研产业研究院通过对公开信息分析、业内资深人士和相关企业高管的深度访谈,以及分析师专业性判断和评价撰写了《2027-2033年中国模拟芯片市场深度调研与战略咨询报告》。本报告为模拟芯片企业决策人及投资者提供了重要参考依据。
为确保模拟芯片行业数据精准性以及内容的可参考价值,共研产业研究院团队通过上市公司年报、厂家调研、经销商座谈、专家验证等多渠道开展数据采集工作,并运用共研自主建立的产业分析模型,结合市场、行业和厂商进行深度剖析,能够反映当前市场现状、热点、动态及未来趋势,使从业者能够从多种维度、多个侧面综合了解当前模拟芯片行业的发展态势。
一、行业概述
模拟芯片是指用于处理连续变化的物理信号的集成电路,主要承担信号采集、放大、滤波、比较、模数与数模转换以及电源变换与驱动等功能,是连接真实物理世界与数字处理系统之间的关键桥梁。与以逻辑运算为核心、追求制程微缩的数字芯片不同,模拟芯片更多采用成熟与特色工艺,依靠器件结构、电路拓扑与版图设计实现高精度、低功耗、高线性度与高可靠性的性能指标,设计过程对工程师经验与工艺匹配度的依赖程度高,产品生命周期长、料号数量庞大、指标体系多元,一颗料号往往对应特定应用场景,行业呈现重经验积累、长验证周期、多品类并行的发展特征。
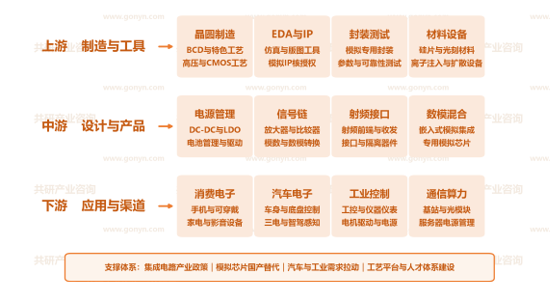
从产业组织看,行业由上游制造与工具供应商、中游设计企业以及下游应用与渠道环节共同构成:上游提供BCD与高压CMOS等特色工艺晶圆制造、仿真与版图等EDA工具与模拟IP核授权、模拟专用封装与参数测试服务,以及硅片、光刻材料与离子注入设备等基础支撑,决定产品的工艺平台水平与产能保障能力;中游完成电源管理、信号链、射频接口与数模混合类芯片的电路设计、流片验证与量产导入,掌握器件模型、工艺匹配与可靠性设计等核心能力,并承担料号体系扩充与客户技术支持;下游由消费电子、汽车电子、工业控制与通信算力等领域整机厂商构成,通过直销与经销商体系完成供应,关注供货稳定性、认证资质与长期技术支持能力,具备车规与工控认证积累的厂商更易进入核心配套。
从发展脉络看,行业经历了三个阶段:以消费电子配套为主体的早期阶段,国内企业以中低端电源管理与驱动料号切入,产品同质化程度较高,高端市场长期由国外厂商主导;以国产替代启动与资本支持为特征的成长阶段,集成电路产业优惠政策与科创板融资通道落地,设计企业研发投入加大,料号体系快速扩充,车规与工控领域认证开始启动;以汽车与工业需求拉动为标志的现阶段,单车模拟芯片用量随电动化与智能化显著提升,工业自动化与能源转型带动驱动与采样需求增长,高压高精度特色工艺平台逐步完善,头部企业由单点料号突破转向平台化产品布局,行业由中低端替代阶段步入高端领域验证导入阶段。
二、模拟芯片分类
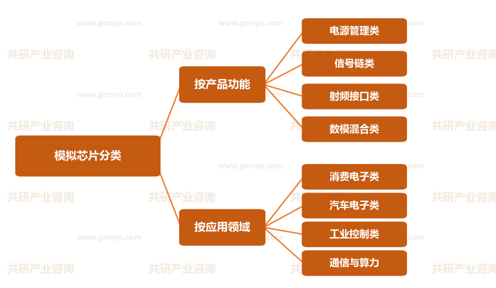
按产品功能,可分为电源管理类、信号链类、射频接口类与数模混合类:电源管理类负责电压转换、稳压、充电管理与功率驱动,包括DC-DC转换器、LDO线性稳压器、电池管理芯片与栅极驱动等,是应用面最广、用量最大的品类;信号链类负责物理信号的采集与调理,包括运算放大器、比较器、模数转换器与数模转换器等,精度、噪声与温漂是核心指标,决定系统的测量与控制水平;射频接口类负责无线信号的收发与有线接口的互联,包括射频前端、收发芯片与隔离、电平转换等接口器件,在通信与车载场景需求增长较快;数模混合类在同一芯片上集成模拟前端与数字处理单元,包括嵌入式模拟集成与面向特定应用的专用模拟芯片,是提升系统集成度的重要方向。
按应用领域,可分为消费电子类、汽车电子类、工业控制类与通信与算力类:消费电子类覆盖手机、可穿戴、家电与影音设备,用量大、迭代快、价格敏感,是国产料号率先规模化的主战场;汽车电子类覆盖车身与底盘控制、三电系统与智驾感知,单车用量随电动化智能化持续提升,对可靠性与功能安全等级要求最高,认证周期长但生命周期与单车价值更高;工业控制类覆盖工控系统、仪器仪表、电机驱动与工业电源,工况复杂、温度范围宽、供货周期长,客户切换成本较高,利润水平相对稳定;通信与算力类覆盖基站、光模块与服务器电源管理,对高效率供电与高密度散热适配要求突出,随算力基础设施建设保持较快增长。
模拟芯片分类
三、政策驱动与市场规模预测
2026年,集成电路产业支持政策持续加力,设计企业所得税优惠与研发费用加计扣除等普惠性政策延续,模拟芯片企业研发投入强度得以维持;国家集成电路产业投资基金与地方政府配套资金向模拟及功率器件领域倾斜,特色工艺平台与产能建设项目落地;科创板与专精特新培育机制为中小设计企业提供融资通道,料号扩充与车规认证的资金约束缓解;汽车芯片标准体系与可靠性测试规范逐步健全,国产车规料号认证路径更为清晰;工业强基与智能制造政策推动工控与仪器仪表自主配套,工业领域国产料号导入节奏加快;自主可控导向下整机厂商供应链多元化意愿增强,国产模拟芯片验证与导入机会明显增多。多层面政策合力,使行业由中低端替代转向高端领域验证导入。
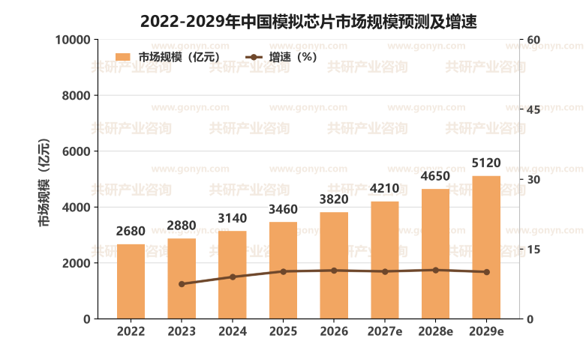
在汽车电子与工业需求双轮驱动下,中国模拟芯片市场规模稳步扩张:2022年约2680亿元,2023年约2880亿元,2024年增至3140亿元,2026年约3820亿元,预计2027年将达到4210亿元,2029年有望达到5120亿元,2022-2029年年均复合增速约9.7%;其中2026-2029年增速保持在10%上下,增速由需求恢复区间逐步过渡至稳健增长区间。其中汽车电子领域占比提升最快,工业控制与通信算力领域增速高于行业平均,消费电子领域仍是存量规模最大的应用板块。
本文市场规模采用模拟芯片出厂口径,包含电源管理、信号链、射频接口与数模混合类模拟芯片的销售收入,不含数字逻辑与存储类芯片,亦不含单独销售的分立器件与功率模块,规模数据为按该口径测算的行业结果。
与规模扩张同步推进的还有产品升级与配套体系完善:高压BCD与高精度CMOS特色工艺平台陆续完善,车规级器件模型与可靠性设计能力增强,高端料号开发条件改善;料号体系持续扩充,通用料号覆盖面扩大、专用料号定制化能力增强,客户选型空间明显提升;车规与工控认证推进,可靠性测试数据与客户导入案例积累增多,高端领域准入门槛逐步跨越;设计与制造协同加深,工艺器件联合优化机制建立,流片成功率与产品一致性提高;本地化技术支持与交付保障体系完善,供货周期缩短、响应效率提升,整机厂商切换国产料号的意愿明显增强。
2022-2029年中国模拟芯片市场规模预测及增速
四、产业链分析
上游为制造与工具层,包括BCD与特色工艺、高压与CMOS工艺等晶圆制造环节,仿真与版图工具、模拟IP核授权等EDA与IP环节,模拟专用封装、参数与可靠性测试等封装测试环节,以及硅片与光刻材料、离子注入与扩散设备等材料设备环节,是产品性能与产能保障的决定起点。
中游为设计与产品层,涵盖DC-DC与LDO、电池管理与驱动等电源管理环节,放大器与比较器、模数与数模转换等信号链环节,射频前端与收发、接口与隔离器件等射频接口环节,以及嵌入式模拟集成与专用模拟芯片等数模混合环节,决定产品的技术指标与料号覆盖能力。
下游为应用与渠道层,覆盖手机与可穿戴、家电与影音设备等消费电子场景,车身与底盘控制、三电与智驾感知等汽车电子场景,工控与仪器仪表、电机驱动与电源等工业控制场景,以及基站与光模块、服务器电源管理等通信算力场景。
从价值分布看,上游特色工艺平台与产能资源在供应紧张时具备较强议价能力,工艺平台水平直接决定高压、高精度与低噪声等性能指标的上限,是高端料号开发的先决条件;中游设计环节依靠电路拓扑、器件模型与可靠性设计积累形成差异化,料号广度决定客户覆盖能力,单一料号规模有限而品类扩张可摊薄研发与流片成本,料号数量与客户结构是中游企业的核心资产;下游需求由汽车电动化、工业自动化与算力基础设施建设共同驱动,车规与工控认证周期长但切换成本高,一旦导入即形成长期粘性,直销加经销的组合模式更利于覆盖长尾客户。能够在工艺平台协同、料号体系广度与高端认证深度三方面同时布局的厂商,更易形成长期优势。
中国模拟芯片产业链示意图
五、主要企业概况
我国模拟芯片行业已形成综合平台型企业与细分领域专精企业协同发展的格局,主要代表企业概况如下:
| 企业名称 | 细分领域 | 核心定位 |
| 圣邦股份 | 信号链与电源管理 | 模拟集成电路设计企业 |
| 思瑞浦 | 信号链与嵌入式 | 高性能模拟芯片设计企业 |
| 纳芯微 | 隔离与车规传感 | 车规级模拟与隔离芯片企业 |
| 杰华特 | 电源管理芯片 | 电源管理与驱动芯片企业 |
| 芯朋微 | 电源管理芯片 | 功率与电源管理芯片企业 |
| 上海贝岭 | 模拟与功率器件 | 模拟电路与功率器件企业 |
| 士兰微 | 功率半导体与模拟 | 功率半导体与集成电路企业 |
| 希荻微 | 电源管理与信号链 | 电源管理与信号链芯片企业 |
六、市场发展趋势
当前模拟芯片行业最核心的张力在于:下游汽车、工业与算力领域对可靠性、精度与供货保障的要求持续提高,而高端工艺平台、可靠性设计积累与认证周期的约束同步显现,产品性能提升与料号体系扩充必须协同推进;同时部分中低端料号同质化竞争加剧、价格承压,早期以单品替代为主的增长模式难以支撑毛利水平,通用料号放量竞争与高端料号价值突破并行推进。行业进入以工艺协同换性能空间、以认证积累换应用深度的关键窗口期,特色工艺掌握程度、料号体系广度与高端领域认证进度,决定了厂商在这一轮格局演进中的位次。
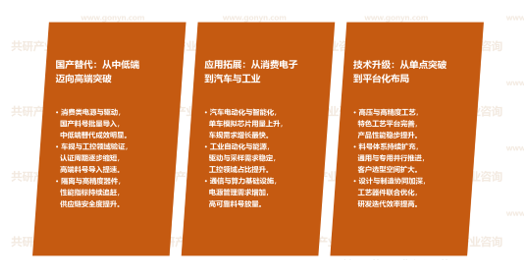
国产替代:从中低端迈向高端突破。消费类电源与驱动国产料号批量导入,中低端替代成效明显;车规与工控领域验证推进,认证周期逐步缩短,高端料号导入提速;隔离与高精度器件性能指标持续追赶,供应链安全度提升。
应用拓展:从消费电子到汽车与工业。汽车电动化与智能化推进,单车模拟芯片用量上升,车规需求增长最快;工业自动化与能源转型推进,驱动与采样需求稳定,工控领域占比提升;通信与算力基础设施建设加快,电源管理需求增加,高可靠料号放量。
技术升级:从单点突破到平台化布局。高压与高精度工艺平台完善,特色工艺器件模型积累增强,产品性能稳步提升;料号体系持续扩充,通用与专用产品并行推进,客户选型空间扩大;设计与制造协同加深,工艺器件联合优化,研发迭代效率提高。
模拟芯片市场发展趋势
七、展望
在汽车电动化与智能化、工业自动化升级与自主可控导向的多重驱动下,中国模拟芯片市场将保持稳健增长,预计2027年市场规模约4210亿元,2029年向5120亿元量级迈进。竞争焦点将从单一料号价格与交付能力比拼,转向工艺平台协同、料号体系广度与高端认证深度的综合较量,具备特色工艺掌握、料号规模优势与车规工控认证积累的厂商将持续扩大领先优势,仅靠中低端通用料号与价格竞争的参与者将面临明显的毛利与同质化压力。
同时也需关注特色工艺产能紧张带来的交付风险、车规与工控认证周期较长形成的放量不确定性,以及下游整机厂商库存调整导致的需求节奏波动。对厂商而言,建议优先完善高压高精度工艺平台协同与可靠性设计能力,把汽车三电与智驾感知、工业驱动与电源作为率先突破的重点方向,同步推进料号体系扩充与本地化技术支持网络建设;对区域而言,建议依托集成电路产业集群布局设计、特色工艺与封测一体化配套,推动设计企业、晶圆厂与整车工控用户协同验证,形成覆盖工艺开发、产品设计、认证导入与量产保障全过程的本地化模拟芯片产业生态。
 共研产业咨询 - 深度报告

2027-2033年中国模拟芯片市场深度调研与战略咨询报告
2027-2033年中国模拟芯片市场深度调研与战略咨询报告
报告首先介绍了模拟芯片行业定义、商业模式、产业壁垒、风险因素、产业特征及研究方法;接着在综合行业PEST环境的基础上对国内外市场模拟芯片产品产销、规模以及价格特征做了重点分析;然后对于模拟芯片行业本身或相关产业的贸易态势、经营状况进行剖析;随后对模拟芯片行业产业链运行环境、区域发展态势、行业竞争格局、典型企业运营等几大核心要素进行了逐个分析;随后报告对模拟芯片行业供需、价格、规模、风险、策略做出来科学严谨的预判。您若想对模拟芯片行业有个系统的了解或者想投资模拟芯片行业,本报告是您不可或缺的重要工具。
版权提示:共研网倡导尊重与保护知识产权,对有明确来源的内容注明出处。如发现本站文章存在版权、稿酬或其它问题,烦请联系我们,我们将及时与您沟通处理。联系方式:kefu@gonyn.com、010-69365838。