

共研产业研究院通过对公开信息分析、业内资深人士和相关企业高管的深度访谈,以及分析师专业性判断和评价撰写了《2027-2033年中国AI数字人行业深度调研与投资前景评估报告》。本报告为AI数字人企业决策人及投资者提供了重要参考依据。
为确保AI数字人行业数据精准性以及内容的可参考价值,共研产业研究院团队通过上市公司年报、厂家调研、经销商座谈、专家验证等多渠道开展数据采集工作,并运用共研自主建立的产业分析模型,结合市场、行业和厂商进行深度剖析,能够反映当前市场现状、热点、动态及未来趋势,使从业者能够从多种维度、多个侧面综合了解当前AI数字人行业的发展态势。
一、行业概述
AI数字人是指以人工智能技术为核心驱动,在数字空间中构建出具备拟人形象、语音表达、动作姿态与交互能力的虚拟人物形态,其技术链条涵盖形象建模与渲染、语音合成与识别、动作捕捉与驱动、自然语言理解与对话生成、多模态内容生成,以及平台运营与播控系统。与早期的预制动画形象不同,AI数字人依靠深度学习与生成式大模型实现内容自动生成与实时响应,可根据场景需求完成播报讲解、问答咨询、直播互动与服务办理等任务,在直播电商、金融服务、文娱传媒、政企办事与教育培训等领域应用持续拓展。
从产业组织看,行业由上游算力与数据供应商、中游技术与平台服务商以及下游场景应用方共同构成:上游提供GPU与AI加速卡、云渲染与边缘算力、人脸与语音数据集、动作捕捉数据库、渲染引擎与建模工具、深度学习框架,以及三维模型资产与音色形象版权,决定数字人的生成效率与表现上限;中游完成三维重建与绑定、写实与风格化建模、语音合成与识别、口型与情感表达、动作捕捉与驱动、多模态内容生成,并建设数字人生成平台与运营播控系统,掌握形象资产化与批量交付的核心能力;下游由电商平台、金融机构、媒体内容方与政企单位构成,关注内容安全、交互体验与运营转化,具备行业知识库沉淀与场景运营经验的厂商更易形成稳定合作。
从发展脉络看,行业经历了三个阶段:以预制内容驱动的早期阶段,形象由人工建模、内容由脚本预录,主要用于品牌展示与活动演出,交互能力有限;以语音驱动与实时渲染为特征的成长阶段,语音合成与口型同步技术成熟,虚拟主播与数字员工进入电商直播与客服场景,制作成本与周期明显下降;以生成式大模型深度赋能为标志的智能阶段,语言理解、知识问答与多模态生成能力跃升,数字人由展示型向服务型转变,平台化生成与规模化运营成为主流,内容合规、身份标识与算法备案等要求同步完善。
二、AI数字人分类
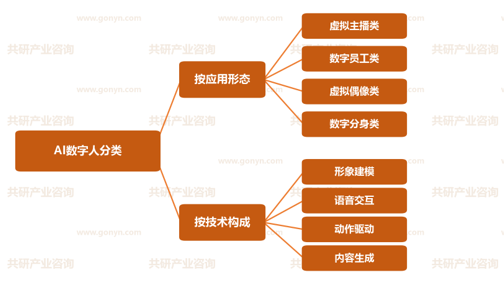
按应用形态,可分为虚拟主播类、数字员工类、虚拟偶像类与数字分身类:虚拟主播类面向电商直播与短视频内容,承担商品讲解、店铺自播与互动答疑,是当前落地最广、商业化路径最清晰的形态,强调形象亲和力与长时间稳定播报;数字员工类面向金融、政务与运营商等窗口服务场景,承担咨询引导、业务办理与培训宣讲,强调知识准确性、流程合规性与系统对接能力;虚拟偶像类面向文娱演出与粉丝运营,以歌舞表演、直播互动与品牌代言为主,强调形象设计与内容运营;数字分身类由真人形象与音色授权生成,用于企业创始人与专业人设的内容量产,强调授权合规与形象一致性。
按技术构成,可分为形象建模、语音交互、动作驱动与内容生成四大板块:形象建模包括三维重建、骨骼绑定与写实或风格化渲染,决定数字人的视觉观感与制作成本;语音交互包括语音合成与识别、口型同步与情感表达,以及基于大模型的语义理解与对话管理,决定交互的自然度与专业度;动作驱动包括光学与惯性动作捕捉、视觉驱动的肢体与手势生成,决定姿态的真实性与表现力;内容生成包括文案脚本生成、多语种播报与视频成片输出,决定内容量产能力与运营效率。四者通过生成平台统一调度,形成从形象创建、内容生产到播控运营的完整能力闭环。
AI数字人分类
三、政策驱动与市场规模预测
2026年,人工智能与数字经济相关政策持续完善,生成式人工智能服务管理规范落地实施,服务提供者备案、训练数据合法性与内容标识要求进一步明确,推动行业在合规框架内有序发展;虚拟形象与深度合成内容的身份标识与算法备案制度健全,肖像权、声音权与数据授权流程规范化;数字经济与新型消费政策带动直播电商、数字文娱与智慧服务扩容,数字人成为企业数字化运营的重要载体;算力基础设施政策推进,智算中心与边缘算力供给增强,云渲染与实时推理成本下降;数据安全与个人信息保护要求提高,推动企业在数据采集、存储与使用环节完善治理。多层面政策合力,使行业由流量驱动转向规范应用。
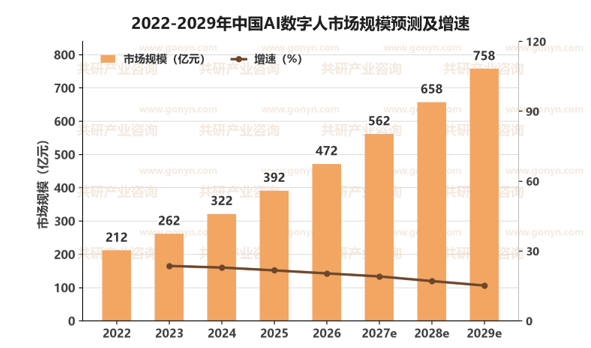
在大模型能力跃升与场景应用下沉共同驱动下,中国AI数字人市场规模稳步扩张:2022年约212亿元,2023年约262亿元,2024年增至322亿元,2026年约472亿元,预计2027年将达到562亿元,2029年有望达到758亿元,2022-2029年年均复合增速约20.0%;其中2026-2029年增速保持在15%-20%区间,增速由早期快速放量逐步过渡至稳健增长区间。其中虚拟主播与数字员工合计占比最高,政企服务与教育培训场景增速高于行业平均,平台化生成服务与内容运营合计贡献主要增量。
本文市场规模采用数字人相关产品与服务收入口径,包含形象建模、语音交互、动作驱动、内容生成及平台运营与播控服务收入,不含硬件算力设施销售与纯真人直播服务,规模数据为按该口径测算的行业结果。
与规模扩张同步推进的还有能力升级与生态配套建设:生成式大模型接入比例提高,语义理解与知识问答水平提升,数字人由播报型向服务型转变;实时渲染与口型同步精度改善,微表情与手势表达更加自然,拟真度持续提高;平台化生成工具普及,形象制作与内容量产周期缩短,中小客户应用门槛下降;行业知识库与业务流程系统对接加深,金融、政务与运营商场景的服务闭环逐步形成;内容审核、身份标识与授权管理机制完善,版权与合规能力成为平台竞争的必要条件。
2022-2029年中国AI数字人市场规模预测及增速
四、产业链分析
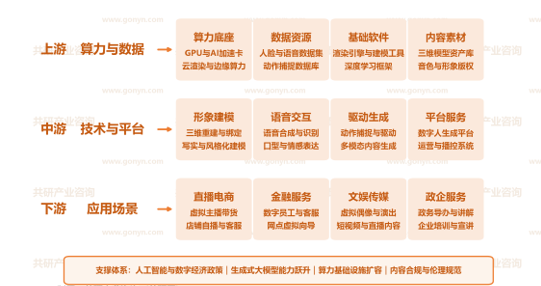
上游为算力与数据层,包括GPU与AI加速卡、云渲染与边缘算力等算力底座环节,人脸与语音数据集、动作捕捉数据库等数据资源环节,渲染引擎与建模工具、深度学习框架等基础软件环节,以及三维模型资产库、音色与形象版权等内容素材环节,是数字人生成效率与表现上限的决定起点。
中游为技术与平台层,涵盖三维重建与绑定、写实与风格化建模等形象建模环节,语音合成与识别、口型与情感表达等语音交互环节,动作捕捉与驱动、多模态内容生成等驱动生成环节,以及数字人生成平台、运营与播控系统等平台服务环节,决定产品的交付效率与交互水平。
下游为应用场景层,覆盖虚拟主播带货、店铺自播与客服等直播电商场景,数字员工与客服、网点虚拟向导等金融服务场景,虚拟偶像与演出、短视频与直播内容等文娱传媒场景,以及政务导办与讲解、企业培训与宣讲等政企服务场景。
从价值分布看,上游算力与高质量数据资源占交付成本比重高,GPU供给与推理成本直接影响平台毛利,国产算力替代与模型推理优化是降本关键;中游技术平台环节依靠形象资产复用、生成效率与交互自然度形成差异化,行业知识库沉淀与系统对接能力是客户续约的核心;下游需求由流量运营效率、服务人力替代与数字化展示需求共同驱动,具备运营转化效果的场景付费意愿更强,标准化平台服务的毛利水平高于一次性定制开发。能够在模型能力、形象资产与场景运营三方面同时布局的厂商,更易获得长期合作。
中国AI数字人产业链示意图
五、主要企业概况
我国AI数字人行业已形成技术平台企业、内容制作企业与营销服务企业协同发展的格局,主要代表企业概况如下:
| 企业名称 | 细分领域 | 核心定位 |
| 科大讯飞 | 智能语音与交互 | 智能语音与多模态交互企业 |
| 商汤科技 | AI大模型与视觉 | 生成式AI与数字人技术企业 |
| 天娱数科 | 数字人平台 | 虚拟数字人平台与运营企业 |
| 蓝色光标 | 数字营销应用 | 营销场景虚拟人服务企业 |
| 捷成股份 | 虚拟人技术 | 虚拟人技术与内容服务企业 |
| 风语筑 | 数字展示 | 数字展示与虚拟讲解服务企业 |
| 芒果超媒 | 内容制作 | 虚拟主持与内容制作企业 |
| 天地在线 | 数字人营销 | 虚拟数字人内容运营企业 |
六、市场发展趋势
当前AI数字人行业最核心的张力在于:下游客户对交互自然度、内容质量与运营转化的要求持续提高,而算力成本、高质量数据与生成可控性的约束同步显现,能力提升与成本下降必须协同推进;同时内容合规、身份标识与授权规范要求趋于严格,早期依赖流量红利的粗放式发展难以为继,通用平台同质化竞争与垂直场景深度服务并行推进。行业进入以交互智能换场景深度、以平台化生成换规模空间的关键窗口期,模型能力水平、形象资产厚度与场景运营深度,决定了厂商在这一轮格局演进中的位次。
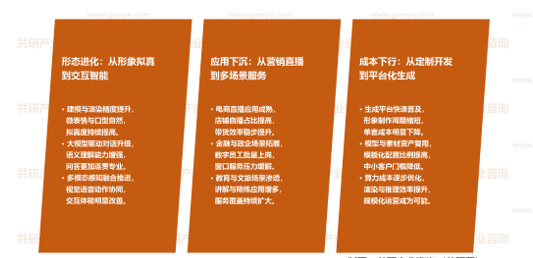
形态进化:从形象拟真到交互智能。建模与渲染精度提升,微表情与口型更加自然,拟真度持续提高;大模型驱动对话升级,语义理解能力增强,问答更加连贯专业;多模态感知融合推进,视觉、语音与动作协同,交互体验明显改善。
应用下沉:从营销直播到多场景服务。电商直播应用成熟,店铺自播占比提高,带货效率稳步提升;金融与政企场景拓展,数字员工批量上岗,窗口服务压力缓解;教育与文旅场景渗透,讲解与陪练应用增多,服务覆盖持续扩大。
成本下行:从定制开发到平台化生成。生成平台快速普及,形象制作周期缩短,单套成本明显下降;模型与素材资产复用,模板化配置比例提高,中小客户门槛降低;算力成本逐步优化,渲染与推理效率提升,规模化运营成为可能。
AI数字人市场发展趋势
七、展望
在大模型能力跃升、场景应用下沉与平台化生成普及的多重驱动下,中国AI数字人市场将保持稳健增长,预计2027年市场规模约562亿元,2029年向758亿元量级迈进。竞争焦点将从单一形象拟真度与制作价格比拼,转向交互智能水平、场景运营转化与合规治理能力的综合较量,具备模型能力、形象资产与行业知识库积累的厂商将持续扩大领先优势,仅靠通用模板与低价制作的参与者将面临明显的同质化与毛利压力。
同时也需关注算力供给与推理成本波动带来的毛利压力、内容合规与授权规范要求提高形成的合规成本,以及下游营销预算周期性波动导致的项目交付节奏回落。对厂商而言,建议优先完善大模型对话与多模态生成能力,把金融服务、政企办事与教育培训作为深度服务的重点方向,同步建立形象授权、内容审核与算法备案机制以支撑规范化运营;对区域而言,建议依托人工智能与数字内容产业集群布局算力、数据、生成平台与内容运营一体化基地,推动技术供给、内容创作与行业应用协同,形成覆盖建模、生成、播控与运营全链条的本地化AI数字人产业生态。
 共研产业咨询 - 深度报告

2027-2033年中国AI数字人行业深度调研与投资前景评估报告
2027-2033年中国AI数字人行业深度调研与投资前景评估报告
报告首先介绍了AI数字人行业定义、商业模式、产业壁垒、风险因素、产业特征及研究方法;接着在综合行业PEST环境的基础上对国内外市场AI数字人产品产销、规模以及价格特征做了重点分析;然后对于AI数字人行业本身或相关产业的贸易态势、经营状况进行剖析;随后对AI数字人行业产业链运行环境、区域发展态势、行业竞争格局、典型企业运营等几大核心要素进行了逐个分析;随后报告对AI数字人行业供需、价格、规模、风险、策略做出来科学严谨的预判。您若想对AI数字人行业有个系统的了解或者想投资AI数字人行业,本报告是您不可或缺的重要工具。
版权提示:共研网倡导尊重与保护知识产权,对有明确来源的内容注明出处。如发现本站文章存在版权、稿酬或其它问题,烦请联系我们,我们将及时与您沟通处理。联系方式:kefu@gonyn.com、010-69365838。
