
共研产业研究院通过对公开信息分析、业内资深人士和相关企业高管的深度访谈,以及分析师专业性判断和评价撰写了《2027-2033年中国热塑性复合材料行业深度调研与投资潜力分析报告》。本报告为热塑性复合材料企业决策人及投资者提供了重要参考依据。
为确保热塑性复合材料行业数据精准性以及内容的可参考价值,共研产业研究院团队通过上市公司年报、厂家调研、经销商座谈、专家验证等多渠道开展数据采集工作,并运用共研自主建立的产业分析模型,结合市场、行业和厂商进行深度剖析,能够反映当前市场现状、热点、动态及未来趋势,使从业者能够从多种维度、多个侧面综合了解当前热塑性复合材料行业的发展态势。
一、行业概述
热塑性复合材料是以热塑性树脂为基体、以连续或短切纤维为增强体制成的一类复合材料,基体包括聚丙烯、聚酰胺、聚碳酸酯、聚醚醚酮、聚苯硫醚等,增强体包括碳纤维、玻璃纤维、芳纶纤维与玄武岩纤维等。与热固性复合材料相比,其分子链为线型结构,可反复加热熔融、冷却定型,具备成型周期短、韧性好、可焊接、可回收利用等特点,同时通过纤维含量与铺层设计获得较高的比强度与比刚度,制品在汽车轻量化、新能源装备、电子电器与体育器材等领域应用广泛。
从产业组织看,行业由上游纤维与树脂供应商、中游材料制备与成型企业以及下游应用制造企业共同构成:上游提供碳纤维与玻纤、聚丙烯与聚酰胺等基体树脂、相容剂与偶联剂等助剂,以及挤出注塑设备与热压模具,决定材料性能与成本起点;中游完成短切纤维共混、熔融浸渍造粒、预浸带与片材制备、模压与拉挤成型、焊接与数控加工,掌握界面结合与纤维取向控制等核心工艺;下游整机厂将材料制件用于车身结构、电池包壳体、叶片部件与电器支架,性能验证与模具开发周期较长,具备材料设计、工艺仿真与批量交付能力的厂商竞争力更强。
从发展脉络看,行业经历了三个阶段:以短切纤维增强粒料为主的早期阶段,产品以通用改性塑料替代为目标,多用于对强度要求不高的非结构件;以长纤维增强与预浸带规模应用为特征的成长阶段,纤维浸渍与取向控制工艺成熟,材料进入汽车结构件与工业型材领域;以连续纤维增强与自动化成型为标志的高端化阶段,在线浸渍、自动铺放与快速热压成型技术普及,材料在航空航天、轨道交通与新能源装备中的用量持续提升,可回收特性与绿色制造成为新的竞争维度。
二、热塑性复合材料分类
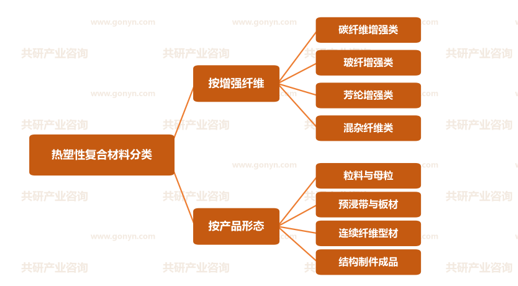
按增强纤维,可分为碳纤维增强类、玻纤增强类、芳纶增强类与混杂纤维类:碳纤维增强类比强度与比模量最高,耐疲劳与尺寸稳定性好,多用于航空航天、高端体育器材与轻量化结构件,成本相对较高;玻纤增强类性价比突出、工艺成熟、电绝缘性好,是汽车部件、建筑型材与电器壳体的主力品种,用量占比最大;芳纶增强类韧性与抗冲击性能优异,适用于防护与耐冲击场景;混杂纤维类通过两种以上纤维搭配使用,在性能与成本之间取得平衡,是近年结构件设计的重要方向。
按产品形态,可分为粒料与母粒、预浸带与板材、连续纤维型材与结构制件成品四大类:粒料与母粒为短切或长纤维增强的注塑、挤出用料,适配现有塑料加工设备,批量应用最广;预浸带与板材以连续纤维单向带或织物浸渍树脂制成,纤维含量高、力学性能可控,是热压成型与自动铺放的中间材料;连续纤维型材通过拉挤、缠绕等工艺成型,沿纤维方向强度突出,用于型材与管状构件;结构制件成品直接交付下游整机厂,包括车身覆盖件、电池包上盖、支架与内饰构件,附加值最高。
热塑性复合材料分类
三、政策驱动与市场规模预测
2026年,新材料产业相关政策持续加码,高性能纤维与复合材料被列入关键战略材料方向,研发与产业化项目获得专项资金支持;汽车轻量化与节能减排政策推动整车减重,热塑性复合材料在车身覆盖件、电池包壳体与内饰结构中的用量持续增加;双碳目标带动风电、光伏与储能装备扩容,可回收复合材料在绿色评价中的优势逐步显现;高端装备与工艺装备自主化推进,自动铺放、在线浸渍与快速热压设备国产化率提升;回收利用与绿色设计标准体系逐步完善,推动材料全生命周期管理规范化。多层面政策合力,使行业需求由单点替代转向规模化应用。
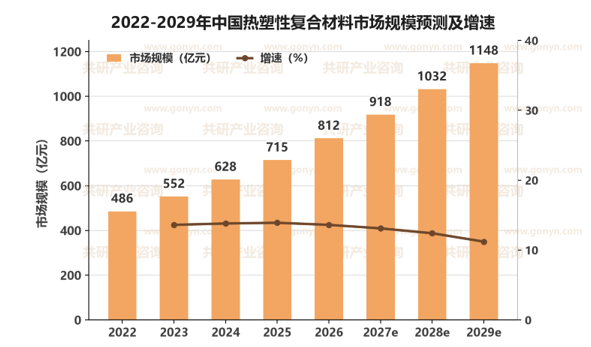
在汽车轻量化与新能源装备扩容共同驱动下,中国热塑性复合材料市场规模稳步扩张:2022年约486亿元,2023年约552亿元,2024年增至628亿元,2026年约812亿元,预计2027年将达到918亿元,2029年有望达到1148亿元,2022-2029年年均复合增速约13.1%;其中2026-2029年增速保持在11%-14%区间,增速由推广期的高速放量逐步过渡至稳健增长区间。其中连续纤维增强类产品增速明显高于行业平均,玻纤增强类仍占主要比重,汽车与新能源领域合计贡献超过一半的需求增量。
本文市场规模采用热塑性复合材料制品出厂口径,包含粒料与母粒、预浸带与板材、连续纤维型材及结构制件成品,不含热固性复合材料与未增强的通用塑料,规模数据为按该口径测算的行业结果。
与规模扩张同步推进的还有产能建设与工艺装备升级:连续纤维预浸带生产线持续扩充,在线浸渍与自动铺放设备投入增加;快速热压与模内成型产线在汽车零部件企业批量部署,单件成型周期明显缩短;国产碳纤维与特种树脂供应能力增强,原材料本地化配套比例提高;焊接、胶接与数控加工工艺体系完善,异质材料连接可靠性提升;材料企业与整机厂建立联合设计与仿真验证机制,材料数据库与工艺窗口数据持续积累,批量交付稳定性明显增强。
2022-2029年中国热塑性复合材料市场规模预测及增速
四、产业链分析
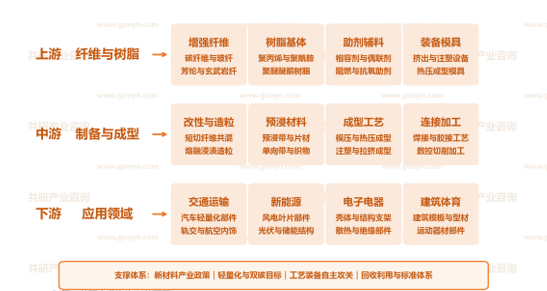
上游为纤维与树脂层,包括碳纤维与玻纤、芳纶与玄武岩纤维等增强纤维环节,聚丙烯与聚酰胺、聚醚醚酮树脂等树脂基体环节,相容剂与偶联剂、阻燃与抗氧助剂等助剂辅料环节,以及挤出与注塑设备、热压成型模具等装备模具环节,是材料性能与成本结构的决定起点。
中游为制备与成型层,涵盖短切纤维共混、熔融浸渍造粒等改性与造粒环节,预浸带与片材、单向带与织物等预浸材料环节,模压与热压成型、注塑与拉挤成型等成型工艺环节,以及焊接与胶接工艺、数控切削加工等连接加工环节,决定界面结合与纤维取向水平。
下游为应用领域层,覆盖汽车轻量化部件、轨交与航空内饰等交通运输场景,风电叶片部件、光伏与储能结构等新能源场景,壳体与结构支架、散热与绝缘部件等电子电器场景,以及建筑模板与型材、运动器材部件等建筑体育场景。
从价值分布看,上游碳纤维与特种树脂占材料成本比重高,纤维价格与树脂性能决定产品档次,国产化进程直接影响中游成本空间;中游制备与成型环节依靠浸渍工艺、纤维取向控制与成型节拍形成差异化,材料数据库与批量一致性是整机厂准入的关键;下游需求由整车减重目标、新能源装机节奏与电器轻薄化趋势共同驱动,连续纤维结构件的毛利水平显著高于通用粒料产品。能够在纤维树脂协同、工艺装备自主与整机联合设计三方面同时布局的厂商,更易获得长期框架合作。
中国热塑性复合材料产业链示意图
五、主要企业概况
我国热塑性复合材料行业已形成改性材料企业、纤维与树脂企业与复合材料制品企业协同发展的格局,主要代表企业概况如下:
| 企业名称 | 细分领域 | 核心定位 |
| 金发科技 | 改性塑料与复合材料 | 改性塑料与热塑复合材料企业 |
| 普利特 | 改性工程塑料 | 改性材料与复合材料企业 |
| 南京聚隆 | 改性工程塑料 | 高性能改性塑料与复材企业 |
| 国恩股份 | 改性材料与制品 | 改性塑料与复合材料制品企业 |
| 沃特股份 | 特种工程塑料 | 特种高分子与复合材料企业 |
| 光威复材 | 碳纤维及复合材料 | 碳纤维与树脂基复合材料企业 |
| 中复神鹰 | 碳纤维 | 碳纤维研发与生产企业 |
| 双一股份 | 复合材料制品 | 风电与轨交复合材料制品企业 |
六、市场发展趋势
当前热塑性复合材料行业最核心的张力在于:下游轻量化与新能源装备对材料性能、成本与交付节拍的要求持续提高,而连续纤维浸渍、快速成型与连接工艺的技术约束同步显现,性能提升与制造效率必须协同突破;同时碳纤维与特种树脂价格仍处高位,通用产品同质化竞争与高端产品国产化并行推进。行业进入以工艺革新换成本空间、以绿色循环换长期位次的关键窗口期,浸渍工艺水平、自动化成型能力与整机联合设计深度,决定了厂商在这一轮格局演进中的位次。
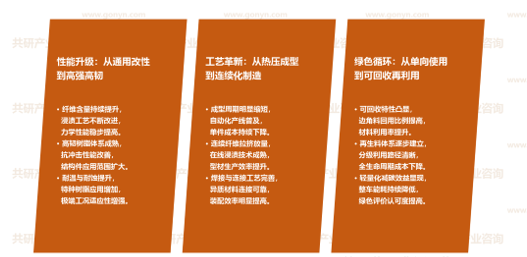
性能升级:从通用改性到高强高韧。纤维含量持续提升,浸渍工艺不断改进,力学性能稳步提高;高韧树脂体系成熟,抗冲击性能改善,结构件应用范围扩大;耐温与耐蚀性能提升,特种树脂应用增加,极端工况适应性增强。
工艺革新:从热压成型到连续化制造。成型周期明显缩短,自动化产线普及,单件成本持续下降;连续纤维拉挤放量,在线浸渍技术成熟,型材生产效率提升;焊接与连接工艺完善,异质材料连接可靠,装配效率明显提高。
绿色循环:从单向使用到可回收再利用。可回收特性凸显,边角料回用比例提高,材料利用率提升;再生料体系逐步建立,分级利用路径清晰,全生命周期成本下降;轻量化减碳效益显现,整车能耗持续降低,绿色评价认可度提高。
热塑性复合材料市场发展趋势
七、展望
在汽车轻量化、新能源装备扩容与制造效率提升的多重驱动下,中国热塑性复合材料市场将保持稳健增长,预计2027年市场规模约918亿元,2029年向1148亿元量级迈进。竞争焦点将从单一性能参数与价格比拼,转向纤维浸渍质量、成型节拍与可回收设计的综合较量,具备纤维树脂协同能力、自动化产线与整机联合设计经验的厂商将持续扩大领先优势,仅靠通用粒料扩产与低价竞争的参与者将面临明显的毛利与准入压力。
同时也需关注连续纤维浸渍与快速成型工艺稳定性不足带来的质量风险、碳纤维与特种树脂价格高位波动形成的成本压力,以及下游整车与新能源装机节奏波动导致的订单周期性回落。对厂商而言,建议优先完善连续纤维预浸与在线浸渍能力,把汽车结构件与新能源装备部件作为规模化应用的重点方向,同步建立材料数据库与回收再利用体系以支撑绿色评价与客户认证;对区域而言,建议依托新材料产业集群布局纤维、树脂、预浸材料与成型制件一体化基地,推动材料、装备与制品协同,形成覆盖全生命周期的本地化热塑性复合材料产业生态。
 共研产业咨询 - 深度报告
2027-2033年中国热塑性复合材料行业深度调研与投资潜力分析报告
2027-2033年中国热塑性复合材料行业深度调研与投资潜力分析报告
报告首先介绍了热塑性复合材料行业定义、商业模式、产业壁垒、风险因素、产业特征及研究方法;接着在综合行业PEST环境的基础上对国内外市场热塑性复合材料产品产销、规模以及价格特征做了重点分析;然后对于热塑性复合材料行业本身或相关产业的贸易态势、经营状况进行剖析;随后对热塑性复合材料行业产业链运行环境、区域发展态势、行业竞争格局、典型企业运营等几大核心要素进行了逐个分析;随后报告对热塑性复合材料行业供需、价格、规模、风险、策略做出来科学严谨的预判。您若想对热塑性复合材料行业有个系统的了解或者想投资热塑性复合材料行业,本报告是您不可或缺的重要工具。
版权提示:共研网倡导尊重与保护知识产权,对有明确来源的内容注明出处。如发现本站文章存在版权、稿酬或其它问题,烦请联系我们,我们将及时与您沟通处理。联系方式:kefu@gonyn.com、010-69365838。