

共研产业研究院通过对公开信息分析、业内资深人士和相关企业高管的深度访谈,以及分析师专业性判断和评价撰写了《2027-2033年中国结构性心脏病介入器械行业全景调查与行业前景预测报告》。本报告为结构性心脏病介入器械企业决策人及投资者提供了重要参考依据。
为确保结构性心脏病介入器械行业数据精准性以及内容的可参考价值,共研产业研究院团队通过上市公司年报、厂家调研、经销商座谈、专家验证等多渠道开展数据采集工作,并运用共研自主建立的产业分析模型,结合市场、行业和厂商进行深度剖析,能够反映当前市场现状、热点、动态及未来趋势,使从业者能够从多种维度、多个侧面综合了解当前结构性心脏病介入器械行业的发展态势。
一、行业概述
结构性心脏病是指心脏解剖结构异常所致的心脏疾病,主要包括心脏瓣膜病(主动脉瓣、二尖瓣、三尖瓣病变)、先天性心脏病(房间隔缺损、室间隔缺损、动脉导管未闭、卵圆孔未闭等)以及左心耳相关性卒中预防、心衰与心室减容等疾病领域。结构性心脏病介入器械是通过血管或心尖途径进入心脏,在影像引导下对病变结构进行修复、置换或封堵的微创治疗器械,无需开胸与体外循环,具有创伤小、恢复快、适用人群广等优势。
我国瓣膜性心脏病与先心病患者基数庞大:65岁以上人群主动脉瓣重度狭窄患病率显著上升,先心病患者存量超百万,房颤人群带来的左心耳封堵需求持续增长。随着人口老龄化加深、介入技术普及与器械国产化,结构性心脏病介入器械已成为心血管器械领域增速最快的赛道之一,行业处于"渗透率低、天花板高、格局清晰"的高速成长期。
二、结构性心脏病介入器械分类
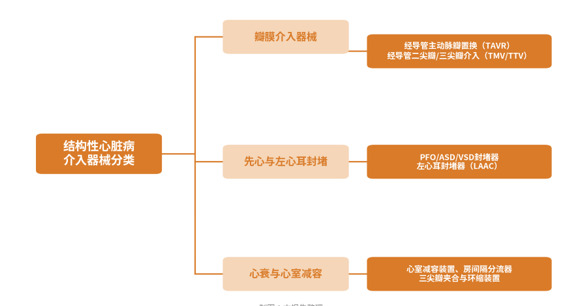
按治疗领域,结构性心脏病介入器械可分为三大类:一是瓣膜介入器械,包括经导管主动脉瓣置换系统(TAVR)、经导管二尖瓣与三尖瓣介入器械(TMVr/TTVr,含瓣膜置换与缘对缘夹合),用于治疗退行性瓣膜病与功能性反流;二是先心病与左心耳封堵器械,包括PFO、ASD、VSD、PDA封堵器及左心耳封堵器(LAAC),分别用于先心病矫正与房颤患者卒中预防;三是心衰与心室减容类创新器械,如房间隔分流器、心室减容装置、三尖瓣环缩装置等,处于临床推进阶段。
从器械构成看,核心产品由镍钛合金自膨支架/球扩支架、生物瓣叶(牛心包或猪主动脉瓣组织)、显影部件与输送系统构成,材料学、组织工程与输送器设计构成主要技术壁垒。国内已有多款国产TAVR产品获批上市,先心封堵器实现了充分的进口替代,二尖瓣、三尖瓣介入器械正进入密集获批期。
结构性心脏病介入器械分类
三、政策驱动与市场规模预测
政策是结构性心脏病介入器械放量的重要推手。国家药监局创新医疗器械特别审查通道持续为国产瓣膜与封堵器械加速注册;TAVR已被上海、浙江等多省市纳入医保支付,房间隔缺损、室间隔缺损等先心病介入治疗长期纳入新农合与医保覆盖;封堵器类产品在全国与省际联盟集采中落地,价格显著下降带动手术渗透率提升,"以量换价"逻辑明确。与此同时,胸痛中心、心脏瓣膜病介入中心等学科建设推动TAVR资质医院数量持续扩容,医师培训体系逐步完善。
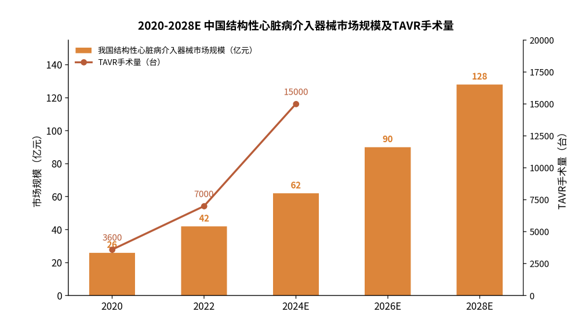
在手术量增长、适应证拓宽与国产替代的多轮驱动下,我国结构性心脏病介入器械市场规模持续扩张:2020年约26亿元,2022年约42亿元,2024年约62亿元,预计2026年达到90亿元,2028年有望突破128亿元,年复合增速约19%。以TAVR为例,我国手术量从2020年的约3600台增长至2024年的约1.5万台,但对标欧洲、美国渗透率仍有数倍提升空间;左心耳封堵手术量同样保持高速增长,成为瓣膜之外的第二增长曲线。
2020-2028年中国结构性心脏病介入器械市场规模及TAVR手术量
四、产业链分析
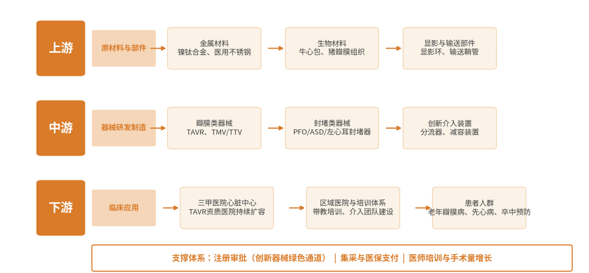
上游为原材料与核心部件环节,包括镍钛合金丝材、医用不锈钢与钴铬合金等金属材料,牛心包、猪主动脉瓣等生物组织材料(经交联抗钙化处理),以及显影环、输送鞘管、球囊等部件;高端瓣膜组织材料与部分精密部件仍依赖进口,国产材料验证与替代稳步推进。
中游为器械研发与制造环节,涵盖瓣膜类器械、封堵类器械与创新介入装置的设计、试验与量产。中游壁垒集中于血流动力学优化、瓣膜耐久性验证、输送系统操控性与大批量一致性的质量管理,研发周期长、注册门槛高,先发企业凭借临床数据与医企共建形成先发优势。
下游为临床应用端,覆盖三甲医院心脏中心、区域医院及介入培训体系,最终服务老年瓣膜病患者、先心病患者与房颤卒中高危人群。从价值分布看,中游器械制造商占据产业链最集中的价值环节,毛利水平高;下游手术量增长与术式下沉是放量核心驱动,渠道端由厂家直销与心血管介入推广服务共同构成。
中国结构性心脏病介入器械行业产业链示意图
五、主要企业概况
我国结构性心脏病介入器械行业已形成"国产瓣膜三强+封堵器双龙头+创新器械新势力"的竞争格局,主要代表企业概况如下:
| 企业名称 | 细分领域 | 核心定位 |
| 启明医疗 | TAVR/TPV | 国内首批获批TAVR的厂商,瓣膜管线覆盖主动脉瓣与肺动脉瓣 |
| 微创心通 | TAVR | 微创医疗科学旗下,TAVR产品国内市占率居前并出海 |
| 沛嘉医疗 | TAVR/二尖瓣 | TAVR+神经介入双轮驱动,二尖瓣介入管线布局领先 |
| 先健科技 | 封堵器/瓣膜 | 先心封堵器与左心耳封堵器龙头,与美敦力深度合作 |
| 乐普医疗 | 封堵器/瓣膜 | 心血管平台型企业,封堵器出货量大并延伸瓣膜领域 |
| 捍宇医疗 | 二尖瓣介入 | 聚焦二尖瓣与三尖瓣介入创新, ValveClamp国产先行者 |
六、市场发展趋势
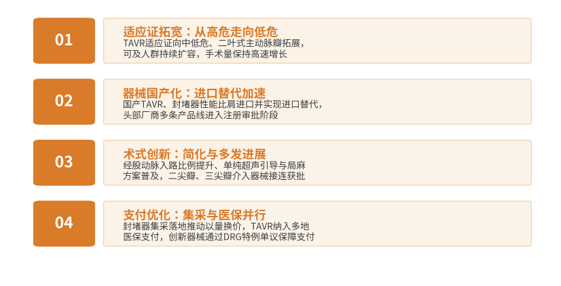
适应证拓宽:从高危走向低危。TAVR适应证由外科高危患者向中低危、二叶式主动脉瓣及中度病变拓展,可手术人群成倍扩容;先心封堵与左心耳封堵的指南推荐等级提升,带动手术量持续高增。
器械国产化:进口替代加速。国产TAVR、封堵器在循证数据与长期随访结果上不断夯实,性能比肩进口并主导国内市场;二尖瓣、三尖瓣与心衰介入等创新器械多条管线进入注册或临床后期,国产创新由跟随走向原创。
术式创新:简化与多发进展。经股动脉入路比例提升,局麻、单纯超声引导的简化术式普及,手术门槛与费用下降;瓣膜介入从主动脉瓣向二尖瓣、三尖瓣多发拓展,形成多品类接力放量格局。
支付优化:集采与医保并行。封堵器集采推动价格大幅下降、手术渗透率提升;TAVR纳入多地医保与DRG特例单议支付,创新器械支付环境趋于友好,行业进入"量增价稳"的良性循环。
中国结构性心脏病介入器械行业市场发展趋势
七、展望
在人口老龄化、介入技术普及与国产器械创新的多重驱动下,我国结构性心脏病介入器械市场有望保持近20%的年复合增速,预计2028年市场规模突破128亿元,TAVR与左心耳封堵构成两大核心增长引擎。竞争焦点将从"获批速度"转向"临床证据、耐久性数据与医生培训体系"的综合比拼。
同时也需关注集采扩围带来的价格压力、新型口服抗凝药对左心耳封堵适应证的分流,以及同质化管线造成的竞争加剧等约束条件。对器械企业而言,建议围绕核心术式构建"器械+培训+循证"的一体化能力,优先布局适应证拓宽与多发瓣膜平台;对产业投资者而言,瓣膜平台型龙头、封堵器集采后格局受益者与二尖瓣/三尖瓣创新先锋是最值得关注的三条主线。建议持续跟踪TAVR适应证审批进展、集采续约价格与手术量月度数据的边际变化。
 共研产业咨询 - 深度报告

2027-2033年中国结构性心脏病介入器械行业全景调查与行业前景预测报告
2027-2033年中国结构性心脏病介入器械行业全景调查与行业前景预测报告
报告首先介绍了结构性心脏病介入器械行业定义、商业模式、产业壁垒、风险因素、产业特征及研究方法;接着在综合行业PEST环境的基础上对国内外市场结构性心脏病介入器械产品产销、规模以及价格特征做了重点分析;然后对于结构性心脏病介入器械行业本身或相关产业的贸易态势、经营状况进行剖析;随后对结构性心脏病介入器械行业产业链运行环境、区域发展态势、行业竞争格局、典型企业运营等几大核心要素进行了逐个分析;随后报告对结构性心脏病介入器械行业供需、价格、规模、风险、策略做出来科学严谨的预判。您若想对结构性心脏病介入器械行业有个系统的了解或者想投资结构性心脏病介入器械行业,本报告是您不可或缺的重要工具。
版权提示:共研网倡导尊重与保护知识产权,对有明确来源的内容注明出处。如发现本站文章存在版权、稿酬或其它问题,烦请联系我们,我们将及时与您沟通处理。联系方式:kefu@gonyn.com、010-69365838。
