

共研产业研究院通过对公开信息分析、业内资深人士和相关企业高管的深度访谈,以及分析师专业性判断和评价撰写了《2027-2033年中国三维视觉市场深度调研与投资前景报告》。本报告为三维视觉企业决策人及投资者提供了重要参考依据。
为确保三维视觉行业数据精准性以及内容的可参考价值,共研产业研究院团队通过上市公司年报、厂家调研、经销商座谈、专家验证等多渠道开展数据采集工作,并运用共研自主建立的产业分析模型,结合市场、行业和厂商进行深度剖析,能够反映当前市场现状、热点、动态及未来趋势,使从业者能够从多种维度、多个侧面综合了解当前三维视觉行业的发展态势。
一、行业概述
三维视觉(3D Vision)是研究如何让机器从二维图像、深度信号或点云中恢复、理解并重建真实世界三维几何与空间关系的一门技术,是计算机视觉与图形学的交叉分支。它以相机、激光雷达、结构光、ToF 等传感器为“眼睛”,以三维重建、位姿估计、深度估计与三维目标检测为核心任务,最终输出可直接参与决策的空间数据——这是机器从“平面识别”迈向“空间认知”的关键一步。
长期以来,三维视觉的能力天花板受制于几何方法的固有缺陷:依赖大量人工标注与复杂标定、在弱纹理和反光表面上频繁失效、重建结果难以泛化到新场景。2020 年以来,神经辐射场(NeRF)将场景表示从显式几何迁移到隐式神经场,三维高斯泼溅(3DGS)用可微渲染把重建效率推高了一个量级,而以 VGGT 为代表的前馈式三维基础模型进一步把“多视图重建”压缩成一次前向推理。算法范式的更替不是参数级别的改良,而是把三维视觉从“工程项目”推向“通用能力”。
从技术演进路径看,三维视觉大致经历了三个阶段:以多视图几何为代表的“几何重建”阶段,解决了“能建出来、能量得准”;以深度学习和神经渲染为代表的“学习重建”阶段,解决了“复杂材质、弱纹理也能建”;以三维基础模型与世界模型为代表的“空间智能”阶段,正在解决“从静态重建走向动态理解与可交互仿真”。每一次跃迁都同时带来精度量级的提升与应用边界的扩张。
二、三维视觉的技术分类
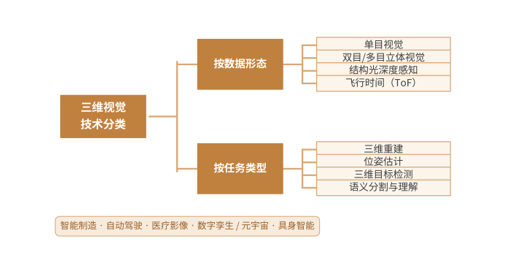
按数据形态划分,三维视觉可分为单目视觉、双目/多目立体视觉、结构光深度感知与飞行时间(ToF)测距四类。单目方案成本最低、部署最广,依靠先验与学习补足深度歧义;双目立体视觉通过视差解算绝对深度,精度与成本较为均衡;结构光在高精度近距场景(如人脸与工业件)占优;ToF 则以响应速度和抗干扰能力适配移动端与机器人避障。
按任务类型划分,三维视觉的核心任务包括三维重建、位姿估计、三维目标检测以及语义分割与理解。三维重建负责把离散观测还原为稠密几何;位姿估计解决“在哪、朝向如何”;三维目标检测输出带朝向的立体包围盒,是自动驾驶与机器人操作的前置条件;语义与实例分割则为几何赋予属性,使机器不仅知道形状,还知道那是什么。
从落地形态看,三维视觉当前呈现“传感器模组—算法与平台—场景化方案”的三层供给结构。随着神经渲染与端侧算力成熟,交付形态正由定制化项目向“标准化模组 + 可订阅算法服务”演进,行业边界持续外延至具身智能、空间计算与数字孪生等相邻赛道。
三维视觉技术分类
三、需求驱动与市场规模预测
从需求侧看,三维视觉的放量不是单点应用的爆发,而是三股力量的叠加。其一是智能制造对柔性生产的要求:传统二维视觉无法处理无序堆放工件的抓取与三维尺寸测量,3D 视觉成为产线自动化的刚性配置。其二是智能驾驶与机器人对空间理解的强依赖:单车感知从“2D 框 + 测距”升级为“BEV + 占用栅格”,人形机器人与移动机器人需要实时稠密几何支撑规划与控制。其三是空间计算与内容生产的需求外溢:实景三维建模、虚拟试穿、AR 家装等消费级应用,把三维重建从专业设备带入普通手机。
政策层面,三维视觉被嵌入多条产业主线:“人工智能 +”行动推动智能终端与工业软件升级,智能制造与机器人产业规划明确将三维感知列为关键共性技术,实景三维中国建设则为测绘与城市建模提供了稳定的公共投入来源。多线政策的叠加,使三维视觉同时具备工业投资与公共投资两类需求支撑。
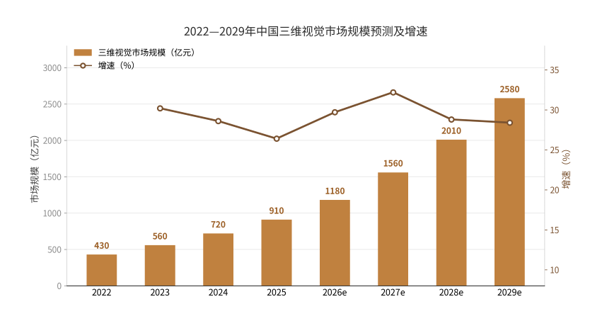
在需求与政策双轮驱动下,我国三维视觉市场规模持续扩张:2022 年约 430 亿元,2024 年约 720 亿元,2026 年约 1180 亿元,2027 年预计达到 1560 亿元,2029 年有望突破 2580 亿元,2022—2029 年年均复合增速接近 30%。其中,三维重建与深度感知算法服务、车载与机器人 3D 感知模组是增速最快的细分方向。
2022—2029年中国三维视觉市场规模预测及增速
与整机市场同步扩张的还有底层感知硬件的供给能力。受益于消费电子对深度相机的规模化采购,结构光与 ToF 模组的单机成本在过去五年下降超过一半;车载激光雷达与高像素车规摄像头的量产,也把高精度三维感知的价格门槛拉低到 20 万元级车型可承受的区间。硬件成本的下行曲线,是三维视觉从“高端可选”变成“规模标配”的直接推手。
四、产业链分析
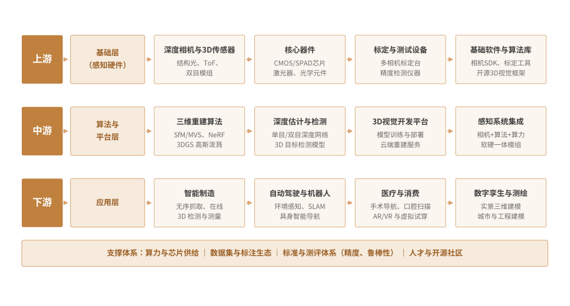
上游为基础层,主要包括深度相机与 3D 传感器(结构光、ToF、双目模组)、核心器件(CMOS/SPAD 芯片、激光器、光学元件)、标定与测试设备,以及相机 SDK、标定工具等基础软件。这一层是整个产业的“感知入口”,技术壁垒集中在光学设计、芯片工艺与量产一致性控制上,国产替代正在从模组组装向核心器件延伸。
中游为算法与平台层,覆盖三维重建算法(SfM/MVS、NeRF、3DGS)、深度估计与三维检测模型、3D 视觉开发平台与云端重建服务,以及软硬一体的感知系统集成。这一层向上承接传感器数据、向下输出可直接调用的空间能力,是价值分配中变动最剧烈的环节——算法开源化压低了单点技术溢价,工程化与数据闭环能力成为新的护城河。
下游为应用层,覆盖智能制造(无序抓取、在线三维检测与测量)、自动驾驶与机器人(环境感知、SLAM、具身导航)、医疗与消费(手术导航、口腔扫描、AR/VR 与虚拟试穿)以及数字孪生与测绘(实景三维建模、城市与工程建模)。从价值分布看,上游核心器件的毛利最稳但天花板受限,中游算法平台的竞争最激烈,下游场景方案的收入体量最大,是价值最终兑现的主战场。
中国三维视觉行业产业链示意图
五、主要企业概况
我国三维视觉产业已形成"核心器件厂商—算法与平台企业—垂直场景方案商"的梯队格局,主要代表企业概况如下:
| 企业名称 | 细分领域 | 核心定位 |
| 奥比中光 | 3D 视觉感知模组与芯片 | 结构光/ToF 全技术路线布局,消费与工业双线供给 |
| 图漾科技 | 工业级 3D 相机 | 面向机器人抓取与工业检测的高精度结构光方案 |
| 梅卡曼德 | 3D 视觉引导与机器人操作 | 以“相机 + 软件 + 工艺包”交付无序抓取与上下料 |
| 思看科技 | 三维扫描与尺寸测量 | 工业计量级手持与跟踪式扫描设备 |
| 商汤科技 | 三维重建与空间智能算法 | SenseMARS 等平台化能力对外输出,覆盖泛商业场景 |
| 大疆(Livox/禅思) | 激光雷达与测绘负载 | 实景三维与工程测绘的规模化供给 |
| 华为 | 车载感知与空间计算 | 多传感器融合与端侧算力协同,车规模组生态 |
六、市场发展趋势
当前三维视觉最核心的张力在于:算法能力的迭代速度远快于场景付费意愿的成熟速度。神经渲染与前馈式基础模型把“重建精度”和“重建速度”同时推高,但客户真正愿意付费的,仍是那些能被量化到良率、节拍与人力成本上的确定性收益。这一张力决定了未来三年行业的分化路径——技术不再是稀缺品,把技术翻译成产线语言的能力才是。
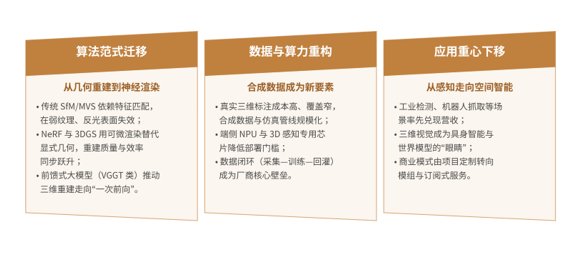
算法范式迁移:从几何重建到神经渲染。传统 SfM/MVS 依赖特征匹配与人工标定,在弱纹理、透明与反光表面频繁失效,工程交付成本高。NeRF 用隐式神经场替代显式几何,使复杂材质与光照的重建质量显著提升;3DGS 以显式高斯点云和可微光栅化把训练与渲染效率提升一个量级,已能在消费级显卡上完成分钟级重建。更关键的变化来自前馈式三维基础模型:VGGT 一类模型无需逐场景优化,一次前向即可输出相机参数、深度图与点云,把三维重建从“优化问题”变成“推理问题”。这意味着三维视觉的技术门槛正从“会不会写几何求解器”转向“有没有高质量数据与场景理解能力”。
数据与算力重构:合成数据成为新生产要素。三维标注的边际成本极高——一个复杂场景的稠密点云与实例标注往往需要数小时人工,且难以覆盖长尾。合成数据与仿真管线因此成为规模化的现实解:可自动生成精确真值、可任意调整光照与材质、可批量构造罕见工况。与此同时,端侧 NPU 与 3D 感知专用芯片的成熟,使稠密深度估计与三维检测可以在毫瓦级功耗下实时运行,部署门槛大幅降低。数据闭环(现场采集—标注训练—模型回灌—现场验证)正在取代单点算法指标,成为厂商真正的壁垒。
应用重心下移:从感知能力到空间智能。短期内兑现营收的仍是工业与车载两类强约束场景:工业三维检测对精度的要求可量化、付费意愿明确;车载与机器人 3D 感知随量产规模摊薄成本,形成稳定出货。中长期看,三维视觉的战略价值在于成为具身智能与世界模型的“眼睛”——机器人需要实时重建可交互的空间,世界模型需要三维一致的数据与表征。商业模式也随之变化:从一次性项目定制,转向模组标准化出货与算法订阅,行业收入结构将更接近半导体而非系统集成。
三维视觉市场三大趋势
七、展望
在智能制造升级、具身智能落地与空间计算普及的多重驱动下,我国三维视觉产业将保持接近 30% 的年均增速,预计 2029 年市场规模迈向 2500 亿元量级。竞争焦点将从“重建精度”的单指标比拼,转向“精度—速度—成本—鲁棒性”的综合平衡,以及把技术转化为可复制交付物的工程能力。
同时也需正视三类约束:一是高端器件(SPAD、高精度光学元件、车规级激光器)的供应链自主度仍需提升;二是三维数据的采集与使用涉及测绘资质、地理信息安全与个人隐私,合规成本将随应用下沉而上升;三是神经渲染类方法在可解释性、稳定性与算力消耗上仍有明显短板,尚不足以完全替代几何方法。
对企业而言,建议围绕一个可量化的核心场景构建“器件 + 算法 + 工程交付”的一体化能力,避免在通用算法层与开源生态正面消耗;对投资者而言,值得关注具备数据闭环与量产一致性能力的核心器件与模组厂商,而非单纯的算法概念标的;对区域而言,建议结合本地制造业禀赋,优先布局工业三维检测与机器人视觉的公共测试与标定平台,抢占“人工智能 + 制造”的落地先机。
 共研产业咨询 - 深度报告

2027-2033年中国三维视觉市场深度调研与投资前景报告
2027-2033年中国三维视觉市场深度调研与投资前景报告
报告首先介绍了三维视觉行业定义、商业模式、产业壁垒、风险因素、产业特征及研究方法;接着在综合行业PEST环境的基础上对国内外市场三维视觉产品产销、规模以及价格特征做了重点分析;然后对于三维视觉行业本身或相关产业的贸易态势、经营状况进行剖析;随后对三维视觉行业产业链运行环境、区域发展态势、行业竞争格局、典型企业运营等几大核心要素进行了逐个分析;随后报告对三维视觉行业供需、价格、规模、风险、策略做出来科学严谨的预判。您若想对三维视觉行业有个系统的了解或者想投资三维视觉行业,本报告是您不可或缺的重要工具。
版权提示:共研网倡导尊重与保护知识产权,对有明确来源的内容注明出处。如发现本站文章存在版权、稿酬或其它问题,烦请联系我们,我们将及时与您沟通处理。联系方式:kefu@gonyn.com、010-69365838。