

共研产业研究院通过对公开信息分析、业内资深人士和相关企业高管的深度访谈,以及分析师专业性判断和评价撰写了《2027-2033年中国成人用品行业深度调研与投资潜力分析报告》。本报告为成人用品企业决策人及投资者提供了重要参考依据。
为确保成人用品行业数据精准性以及内容的可参考价值,共研产业研究院团队通过上市公司年报、厂家调研、经销商座谈、专家验证等多渠道开展数据采集工作,并运用共研自主建立的产业分析模型,结合市场、行业和厂商进行深度剖析,能够反映当前市场现状、热点、动态及未来趋势,使从业者能够从多种维度、多个侧面综合了解当前成人用品行业的发展态势。
一、行业概述
成人用品指围绕两性生活与性健康需求的产品集合,主要涵盖器具类、安全套与润滑类、情趣服饰以及健康护理与检测产品。它是典型的“高需求、弱可见”行业:需求真实且长期存在,但消费决策高度私密,品牌难以通过公开渠道建立认知,长期处于“有市场、缺品牌”的状态。
理解这个行业,先要理解它的特殊性。与普通快消品不同,成人用品的购买链路天然带着三重障碍:一是心理门槛,消费者不愿公开讨论、不愿留下痕迹;二是渠道限制,广告投放受严格合规约束,公开营销空间狭窄;三是信任成本,产品直接接触身体,材质安全与隐私保护一旦出问题,用户流失不可逆。这三点共同决定了行业的核心能力不是“营销声量”,而是“信任构建”。
过去五年,行业正在经历一次身份转换。它正从“隐秘的情趣商品”转向“公开的两性健康消费”:产品叙事从感官刺激转向体验舒适与健康管理,用户从“羞于购买”转向“关注成分与材质”,渠道从线下小店为主转向电商与私域为主,品牌从无牌白牌转向有明确主张的专业品牌。这个转换不是道德的松动,而是消费观念成熟与监管规范共同作用的结果。
二、成人用品的产品分类
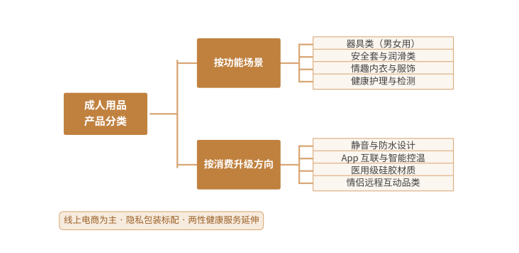
按功能场景划分,成人用品可分为器具类(男女用)、安全套与润滑类、情趣内衣与服饰,以及健康护理与检测四大类。器具类是行业规模与利润的主要来源,产品迭代最快;安全套与润滑类属高频刚需,品牌集中度较高,是培养用户信任的入口品类;情趣服饰季节性、礼赠属性强,客单价弹性大;健康护理与检测则是近年增长最快的延伸品类,它把行业从“情趣”拉向“健康”,显著改善了品牌的社会形象。
按消费升级方向划分,可归纳为静音与防水设计、App 互联与智能控温、医用级硅胶材质、情侣远程互动品类四个方向。静音与防水直接解决“使用场景受限”的真实痛点;App 互联与智能控温把产品从被动器具变成可交互硬件;医用级硅胶取代来源不明的廉价材料,是行业质量升级的底线要求;远程互动品类则借智能硬件与网络能力打开“异地关系”这一细分场景。
从产品结构看,行业呈现“刚需打底、硬件拉新、服务提客单”的组合逻辑。安全套与润滑承担基础复购,智能硬件负责拉新与话题,健康咨询、私密护理与检测服务则承担客单价与用户生命周期价值。能否把这三层配比跑通,决定了一个品牌是“卖货的”,还是“做品牌的”。
成人用品产品分类
三、需求驱动与市场规模预测
需求侧的变化可以概括为“三个转向”。其一,从避讳到正视:年轻消费者把性健康视为整体健康的组成部分,讨论意愿显著提升,购买行为从“偷偷买”变为“正常买”。其二,从功能到体验:用户关注点从“有没有效果”转向“舒不舒服、安不安全、好不好用”,材质、静音、续航、清洁便利性成为评价核心。其三,从个体到关系:产品的购买动机越来越多地出现在伴侣沟通、关系维护、异地互动等场景中,消费从“个人行为”走向“关系消费”。
供给侧的推动力集中在合规化与渠道效率两端。监管趋严淘汰了大量无牌劣质产能,材质安全与资质认证成为进入门槛,客观上抬高了行业底线;电商与私域则重构了决策链路,用户可以匿名浏览、隐私包装收货、在社群中获得真实评价,购买摩擦大幅降低。渠道效率的提升,把原本被“羞耻成本”压制的需求释放了出来。
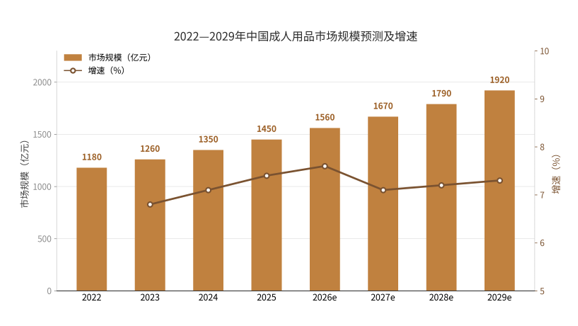
在观念转变与渠道升级的驱动下,我国成人用品市场规模稳步扩张:2022 年约 1180 亿元,2024 年约 1350 亿元,2026 年约 1560 亿元,2027 年预计达到 1670 亿元,2029 年有望达到 1920 亿元,年均增速保持在 7% 左右。增速不算爆发,但结构变化明显——智能硬件、健康护理与检测的增速显著高于行业均值,低质白牌产品持续被挤出。
2022—2029年中国成人用品市场规模预测及增速
需要提醒的是,这个行业的统计口径天然偏低。由于消费私密,部分需求通过境外电商、灰色渠道完成,未被纳入正规统计;同时,行业利润率虽高,但获客成本与合规成本同样高企。因此观察这个行业,更应关注“复购率”“客单价”“退货与投诉率”这类质量指标,而非单纯的规模数字。
四、产业链分析
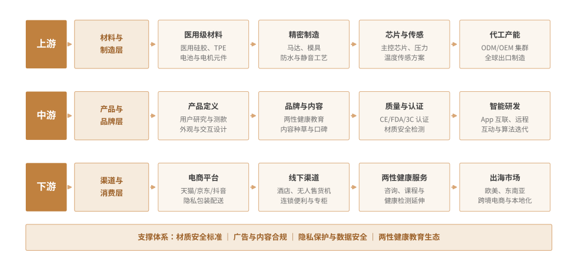
上游为材料与制造层,主要包括医用级材料(医用硅胶、TPE、电池与电机元件)、精密制造(马达、模具、防水与静音工艺)、芯片与传感(主控芯片、压力与温度传感方案),以及 ODM/OEM 代工产能。这一层是中国企业的传统优势区:全球成人用品的代工产能高度集中于珠三角,工艺成熟、成本可控,但长期处于价值链低端。
中游为产品与品牌层,涵盖产品定义(用户研究、测款、外观与交互设计)、品牌与内容(两性健康教育、内容种草与口碑)、质量与认证(CE、FDA、3C 等资质与材质安全检测),以及智能研发(App 互联、远程互动与算法迭代)。这一层是价值跃迁的关键——从代工到品牌,差距不在产能,而在产品定义能力与信任资产的积累。
下游为渠道与消费层,覆盖电商平台(天猫、京东、抖音,隐私包装配送)、线下渠道(酒店、无人售货机、连锁便利店与专柜)、两性健康服务(咨询、课程与健康检测延伸),以及出海市场(欧美、东南亚的跨境电商与本地化运营)。从价值分布看,上游制造利润薄且可替代性强,中游品牌掌握定价权,下游渠道的合规与隐私能力则决定用户留存。
中国成人用品行业产业链示意图
五、主要企业概况
我国成人用品产业已形成“出口代工企业—自主品牌商—平台与渠道商”的梯队格局,主要代表企业概况如下:
| 企业名称 | 细分领域 | 核心定位 |
| 他趣(Taqu) | 情趣电商与两性内容 | App 社区与电商结合,用户规模与内容生态较完整 |
| 春水堂 | 器具与自有品牌 | 早期自主品牌代表,覆盖器具与周边产品线 |
| 桃花坞(网易) | 原创情趣品牌 | 互联网基因的原创设计品牌,强调审美与体验 |
| 杜蕾斯(利洁时) | 安全套与润滑类 | 国际品牌,营销创意能力与渠道覆盖领先 |
| 杰士邦(人福医药) | 安全套与两性健康 | 国产头部品牌,医药背景支撑健康化叙事 |
| 爱侣健康 | 智造与出口代工 | 全球 ODM/OEM 产能,出口制造优势明显 |
| Svakom(司沃康) | 智能硬件与出海品牌 | 自有品牌出海,主打 App 互联与工业设计 |
| Lovense | 远程互动智能硬件 | 软件与硬件一体化,长于远程互动场景 |
六、市场发展趋势
当前成人用品行业最核心的张力在于:需求侧的接受度已经明显提升,而供给侧的信任供给仍然不足。用户愿意买,但不知道买哪个牌子安全;品牌想做大,却受限于广告合规与公开传播空间。这一张力决定了未来三年的分化——胜出的不会是把声量做得最大的品牌,而是把材质安全、隐私保护与产品体验做成可验证承诺的品牌。
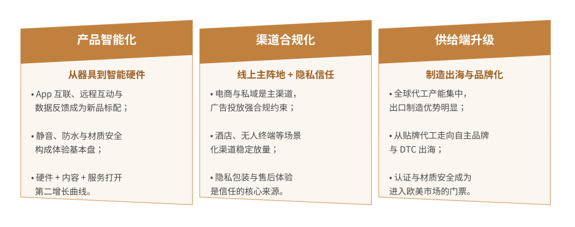
产品智能化:从器具到智能硬件。App 互联、远程互动、智能控温与数据反馈,正从“加分项”变成新品标配。智能化的意义不只是功能叠加,而是把一次性购买变成持续连接——硬件卖出后,通过固件升级、内容更新与远程互动维持用户活跃,形成“硬件 + 内容 + 服务”的第二增长曲线。同时,静音、防水、续航与清洁便利性仍是体验的基本盘,任何智能化都不能以牺牲这些基础指标为代价。
渠道合规化:线上主阵地叠加隐私信任。电商与私域是当前的主渠道,但广告投放受严格合规约束,公开营销空间有限,这使“内容能力”必须建立在合规边界内——两性健康教育、材质科普、使用指南,比感官化营销更可持续,也更利于品牌长期资产积累。线下方面,酒店、无人售货机、连锁便利店等场景化渠道稳定放量,其价值在于“即时性”与“低社交压力”。而隐私包装、匿名配送、售后不追问,构成了用户信任的核心来源,任何一环失守都会直接损伤复购。
供给端升级:从代工出海到品牌出海。中国拥有全球最集中的成人用品代工产能,工艺与成本优势明显,但长期停留在贴牌阶段。近年一批企业开始转向自主品牌与 DTC 出海,通过跨境电商直接触达欧美与东南亚用户,把制造优势转化为品牌溢价。需要正视的是,进入欧美市场的门票是认证与材质安全——CE、FDA、RoHS 等资质不是可选项,而是硬门槛;同时各国对产品分类、宣传口径的监管差异,也要求企业具备本地化合规能力。
成人用品市场三大趋势
七、展望
在观念开放、渠道升级与供给端品牌化的三重驱动下,我国成人用品市场将保持约 7% 的稳健增长,2029 年规模有望接近 1900 亿元。竞争焦点将从“渠道铺货与低价”转向“材质安全、产品体验与品牌信任”,具备自主研发能力、合规资质与健康叙事能力的品牌将持续扩大份额,纯代工与白牌产品的利润空间则会被进一步压缩。
同时也需正视三类约束。一是合规风险:广告与内容传播受严格限制,营销动作稍有不慎即触碰红线,品牌必须建立内部合规审查机制。二是信任的脆弱性:产品直接接触身体,材质安全与隐私泄露一旦发生,用户流失不可逆,质量与数据安全必须前置投入而非事后补救。三是社会认知的惯性:部分人群仍存偏见,行业的“健康化”叙事需要长期投入,短期难以完全摆脱标签化认知。
对企业而言,建议把资源优先投向“材质与工艺”和“合规体系”这两个慢变量,而非短期流量;对品牌而言,应主动把叙事从“情趣”转向“健康与关系质量”,用科普与专业内容替代感官化表达,这既是合规要求,也是长期资产;对出海企业而言,认证与本地化合规应先于渠道扩张,避免因资质问题被平台下架。衡量这个行业是否真正完成升级,最终看三个朴素指标:复购率、投诉率与资质完备度——三者同时改善,才说明行业从“隐秘生意”走向了“健康消费”。
把时间轴拉长看,这个行业真正的分水岭不是规模增长,而是叙事方式的切换。当品牌不再依赖猎奇与暗示来获客,而是用材质标准、使用体验与健康知识建立信任时,它就从一门“隐秘生意”变成了一门“正常生意”。这条路上不会有爆发式的增长曲线,但每一步都更扎实——因为被释放出来的不是一时冲动,而是原本就被压抑的真实需求。
 共研产业咨询 - 深度报告

2027-2033年中国成人用品行业深度调研与投资潜力分析报告
2027-2033年中国成人用品行业深度调研与投资潜力分析报告
报告首先介绍了成人用品行业定义、商业模式、产业壁垒、风险因素、产业特征及研究方法;接着在综合行业PEST环境的基础上对国内外市场成人用品产品产销、规模以及价格特征做了重点分析;然后对于成人用品行业本身或相关产业的贸易态势、经营状况进行剖析;随后对成人用品行业产业链运行环境、区域发展态势、行业竞争格局、典型企业运营等几大核心要素进行了逐个分析;随后报告对成人用品行业供需、价格、规模、风险、策略做出来科学严谨的预判。您若想对成人用品行业有个系统的了解或者想投资成人用品行业,本报告是您不可或缺的重要工具。
版权提示:共研网倡导尊重与保护知识产权,对有明确来源的内容注明出处。如发现本站文章存在版权、稿酬或其它问题,烦请联系我们,我们将及时与您沟通处理。联系方式:kefu@gonyn.com、010-69365838。