

共研产业研究院通过对公开信息分析、业内资深人士和相关企业高管的深度访谈,以及分析师专业性判断和评价撰写了《2027-2033年中国女士内衣市场深度调研与战略咨询报告》。本报告为女士内衣企业决策人及投资者提供了重要参考依据。
为确保女士内衣行业数据精准性以及内容的可参考价值,共研产业研究院团队通过上市公司年报、厂家调研、经销商座谈、专家验证等多渠道开展数据采集工作,并运用共研自主建立的产业分析模型,结合市场、行业和厂商进行深度剖析,能够反映当前市场现状、热点、动态及未来趋势,使从业者能够从多种维度、多个侧面综合了解当前女士内衣行业的发展态势。
一、行业概述
女士内衣是以文胸、内裤、家居服、塑身衣等贴身衣物为核心品类的纺织服装细分行业,兼具功能属性与情感属性。它的特殊性在于:一方面产品直接与人体贴合,尺码、杯型、承托结构的技术门槛远高于普通服装;另一方面它承载着身体观念与审美变迁,产品定义始终跟着女性自我认知的变化而移动。
过去十年,这个行业最重要的变化是价值主张的反转。以“聚拢、塑形、矫正”为核心的旧叙事,把内衣当成修饰身体的工具,产品靠钢圈、厚垫、紧压实现效果,代价是压迫感与不适。而新一代消费者把内衣视为“第二层皮肤”,诉求转向舒适、无感、透气和自我取悦。无钢圈、无尺码、软支撑这些词从边缘概念变成主流货架,本质上是一次由需求端发起的产品定义权转移。
从供需两侧看,这一反转同时被三股力量放大:一是身体观念的成熟,“舒适优先”取代“取悦他者”,内衣消费从“给别人看”变成“为自己穿”;二是渠道结构的剧变,内容电商与直播让细分需求(大胸、小胸、孕产、运动)能直接找到对应人群,长尾品类第一次具备规模化商业可能;三是供应链的柔性化,小单快反把新品验证周期从季度压缩到周,使新品牌能在细分赛道快速试错。
二、女士内衣的产品分类
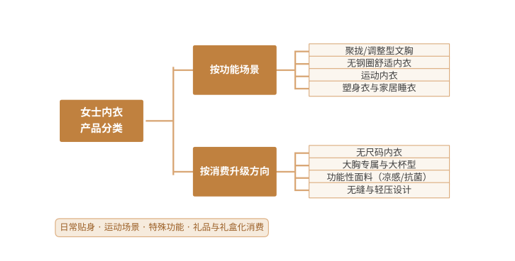
按功能场景划分,女士内衣可分为聚拢/调整型文胸、无钢圈舒适内衣、运动内衣,以及塑身衣与家居睡衣四大类。调整型文胸仍是成熟女性与礼服场景的刚需,但份额持续被舒适品类侵蚀;无钢圈内衣凭借“穿得住”的体验成为当前最大增量;运动内衣随女性健身渗透率提升保持高增长;塑身衣与家居睡衣则从“功能件”转向“日常穿搭件”,礼盒化、场景化特征明显。
按消费升级方向划分,可归纳为无尺码内衣、大胸专属与大杯型、功能性面料以及无缝与轻压设计四个方向。无尺码解决的是“选码焦虑”与库存效率,用弹性面料覆盖多个尺码区间;大胸与大杯型是长期被忽视的高价值细分,对承托结构与版型精度要求极高;凉感、抗菌、吸湿排汗等功能面料把内衣从“布料拼接”推向“材料科技”;无缝与轻压设计则通过一体成型工艺消除勒痕,是舒适化路线最直接的技术表达。
从产品结构看,行业已形成“基础款打底、功能款拉新、场景款提客单”的组合逻辑。基础款承担复购与流量,功能款(运动、孕产、大杯)负责拉新与差异化,场景款(礼盒、婚嫁、度假)拉升客单价。能否把这三层配比跑通,是新品牌从爆款走向品牌的关键。
女士内衣产品分类
三、需求驱动与市场规模预测
需求侧的变化可以概括为“三个替代”。其一,舒适替代塑形:消费者不再为“显大显挺”忍受压迫感,无钢圈、软支撑成为默认选择,产品评价体系从“效果明显”转为“穿了像没穿”。其二,细分替代通吃:过去一款文胸覆盖全人群,如今大胸、小胸、孕产、运动、少女发育期各有专属产品,细分即增量。其三,场景替代单品:内衣的购买动机从“替换旧件”扩展到运动、通勤、居家、度假、礼赠等场景,购买频次与客单价同步抬升。
供给侧的推动力则集中在渠道与供应链两端。内容电商重构了决策链路——用户不再依赖导购,而是通过测评、试穿视频与真实评价建立信任,这使产品力可以绕过传统渠道壁垒直接触达人群;柔性供应链则把“设计—打样—测款—补货”的周期压缩,使小品牌也能承担多 SKU、浅库存的运营模式。
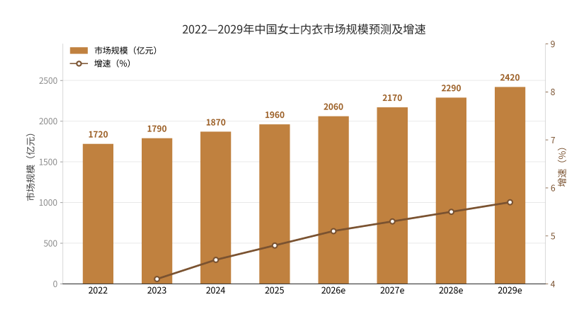
在需求升级与渠道变革的驱动下,我国女士内衣市场规模稳步扩张:2022 年约 1720 亿元,2024 年约 1870 亿元,2026 年约 2060 亿元,2027 年预计达到 2170 亿元,2029 年有望达到 2420 亿元,年均增速保持在 5% 左右。增速看似平缓,但结构变化剧烈——舒适内衣、运动内衣与大杯型细分的增速显著高于行业均值,传统调整型品类则持续收缩。
2022—2029年中国女士内衣市场规模预测及增速
需要提醒的是,市场规模的增长并不等于利润的增长。行业集中度低、进入门槛低,导致价格战频繁;面料与工艺升级又推高了成本。因此,观察这个行业更应关注“单店/单客产出”“复购率”“退货率”这类质量指标,而非单纯的规模数字。
四、产业链分析
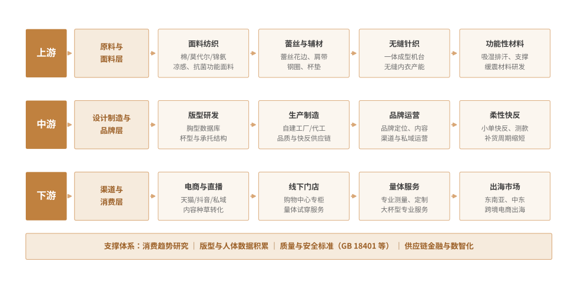
上游为原料与面料层,主要包括面料纺织(棉、莫代尔、锦氨混纺,以及凉感、抗菌等功能面料)、蕾丝与辅材(蕾丝花边、肩带、钢圈、杯垫)、无缝针织产能与功能性材料研发。这一层决定了产品的“手感”与“体感”,是舒适化路线能否成立的基础——没有合适的面料,无钢圈结构就撑不住。
中游为设计制造与品牌层,涵盖版型研发(胸型数据库、杯型与承托结构)、生产制造(自建工厂或代工,品质与快反能力)、品牌运营(定位、内容、渠道与私域),以及柔性快反体系。这一层最核心的资产不是设备,而是版型数据与人体数据——它们无法被快速抄袭,却直接决定合身率与退货率。
下游为渠道与消费层,覆盖电商与直播(天猫、抖音、私域的内容转化)、线下门店(购物中心专柜、量体试穿服务)、量体与定制服务,以及出海市场(东南亚、中东等跨境电商)。从价值分布看,上游面料与版型研发是利润的稳定器,中游品牌运营掌握定价权,下游渠道的流量成本则决定了品牌的净利水平。
中国女士内衣行业产业链示意图
五、主要企业概况
我国女士内衣产业已形成“大众基础品牌—舒适新锐品牌—细分专业品牌”的梯队格局,主要代表企业概况如下:
| 企业名称 | 细分领域 | 核心定位 |
| 爱慕股份 | 中高端内衣与品牌矩阵 | 多品牌覆盖成熟女性与年轻客群,线下专柜基础深厚 |
| 汇洁股份 | 大众内衣与多品牌运营 | 曼妮芬等品牌矩阵,渠道覆盖百货与电商 |
| 都市丽人 | 大众性价比内衣 | 下沉市场门店网络密集,主打高性价比基础款 |
| 安莉芳 | 中高端内衣与舒适路线 | 强调版型与面料,商超专柜渠道稳定 |
| 内外(NEIWAI) | 舒适无钢圈内衣 | 以“身体自洽”叙事切入,无尺码与家居服延伸 |
| Ubras | 无尺码内衣 | 以无尺码大单品打开市场,内容电商驱动增长 |
| 蕉内(Bananain) | 基础款与功能面料 | 以“无标签”基础款切入,强于面料与工艺表达 |
| 维多利亚的秘密 | 国际品牌与高端市场 | 全球品牌资产较强,中国区转向舒适化产品线 |
六、市场发展趋势
当前女士内衣行业最核心的张力在于:消费者的需求升级已经完成,而多数品牌的供给能力仍停在上一代。用户要“舒适且合身”,但不少品牌只能做到“舒适”或“便宜”其中一项;用户要“懂我的身材”,但货架上仍是标准杯型的批量产品。这一张力决定了未来三年的分化——胜出的不会是营销最响的品牌,而是把版型、面料与数据真正做扎实的品牌。
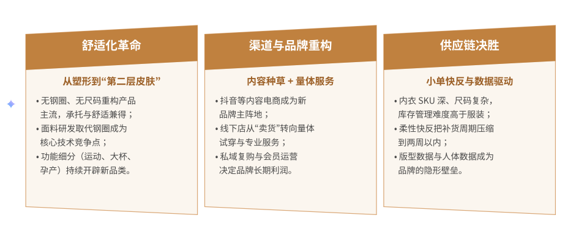
舒适化革命:从塑形到“第二层皮肤”。无钢圈、无尺码、软支撑重构了产品主流,承托与舒适不再是对立选项。技术竞争点随之从“结构设计”转向“材料研发”:凉感纤维、抗菌整理、高弹记忆面料、一体成型工艺,成为新品迭代的主要方向。同时,功能细分仍在持续开辟新品类——运动内衣按强度分级,孕产内衣按阶段设计,大杯型按胸型细分,每一个细分都对应真实且长期被忽视的需求。
渠道与品牌重构:内容种草叠加量体服务。抖音等内容电商已成为新品牌的主阵地,其价值不只是卖货,更是用短视频完成“需求教育”——告诉用户“内衣应该这样穿”。线下门店的角色也在变化,从“卖货场所”转向“量体、试穿与专业咨询的服务场”,用服务建立信任壁垒。私域复购与会员运营则决定长期利润:内衣是高频刚需,复购率每提升几个百分点,对净利的影响远大于一次促销带来的GMV。
供应链决胜:小单快反与数据驱动。内衣的 SKU 深度与尺码复杂度远高于外衣,一款文胸往往需要覆盖十余个尺码组合,库存管理难度极大。柔性快反把补货周期压缩到两周以内,使“小批量测款、快速补单”成为可行策略,显著降低滞销风险。更深层的壁垒在数据:胸型与版型数据库、试穿反馈数据、退货原因分析,共同构成品牌难以被复制的隐形资产。
女士内衣市场三大趋势
七、展望
在舒适化需求、渠道变革与供应链升级的三重驱动下,我国女士内衣市场将保持约 5% 的稳健增长,2029 年规模有望达到 2400 亿元量级。竞争焦点将从“营销声量”转向“合身率与复购率”,具备版型数据积累、面料研发能力与柔性供应链的品牌将持续扩大份额,而依赖低价与流量的品牌将面临利润挤压。
同时也需正视三类约束。一是同质化严重:无钢圈、无尺码等概念迅速被复制,产品差异化窗口期极短,品牌必须建立难以模仿的能力(如自有版型库或独家面料)。二是退货率的隐形成本:内衣属高退货品类,尺码不合导致的退货不仅吞噬利润,还拉低用户体验,合身率是比流量更值得投入的指标。三是合规与质量风险:贴身衣物的面料安全(甲醛、色牢度、pH 值)受强监管,一次质量事件足以摧毁品牌信任。
对企业而言,建议把资源优先投向“版型数据库 + 面料研发”这两个慢变量,而非短期投放;对渠道而言,线下门店应转向“量体 + 试穿 + 专业建议”的服务型定位,用体验对抗线上比价;对新品牌而言,可从大杯型、运动、孕产等被忽视的细分切入,先建立专业心智,再向基础款延伸。衡量这个行业是否真正升级,最终看三个朴素指标:合身率、复购率与退货率——三者同时改善,才说明产品力真正落地,而不只是换了一套更好听的说法。
如果把视线拉长,女士内衣行业的演进方向已经相当清晰:产品从“修饰身体”回归“服务身体”,品牌从“讲效果”转向“讲感受”,竞争从“渠道铺货”转向“版型与数据”。这一轮转换不会产生爆发式的规模跃升,却会带来一次彻底的价值重排——那些真正理解女性身材差异、愿意在面料与版型上长期投入的品牌,会在一个看似“慢增长”的市场里拿到远超行业均值的回报。
 共研产业咨询 - 深度报告

2027-2033年中国女士内衣市场深度调研与战略咨询报告
2027-2033年中国女士内衣市场深度调研与战略咨询报告
报告首先介绍了女士内衣行业定义、商业模式、产业壁垒、风险因素、产业特征及研究方法;接着在综合行业PEST环境的基础上对国内外市场女士内衣产品产销、规模以及价格特征做了重点分析;然后对于女士内衣行业本身或相关产业的贸易态势、经营状况进行剖析;随后对女士内衣行业产业链运行环境、区域发展态势、行业竞争格局、典型企业运营等几大核心要素进行了逐个分析;随后报告对女士内衣行业供需、价格、规模、风险、策略做出来科学严谨的预判。您若想对女士内衣行业有个系统的了解或者想投资女士内衣行业,本报告是您不可或缺的重要工具。
版权提示:共研网倡导尊重与保护知识产权,对有明确来源的内容注明出处。如发现本站文章存在版权、稿酬或其它问题,烦请联系我们,我们将及时与您沟通处理。联系方式:kefu@gonyn.com、010-69365838。