

共研产业研究院通过对公开信息分析、业内资深人士和相关企业高管的深度访谈,以及分析师专业性判断和评价撰写了《2027-2033年中国专用PCB设备市场深度调研与投资可行性报告》。本报告为专用PCB设备企业决策人及投资者提供了重要参考依据。
为确保专用PCB设备行业数据精准性以及内容的可参考价值,共研产业研究院团队通过上市公司年报、厂家调研、经销商座谈、专家验证等多渠道开展数据采集工作,并运用共研自主建立的产业分析模型,结合市场、行业和厂商进行深度剖析,能够反映当前市场现状、热点、动态及未来趋势,使从业者能够从多种维度、多个侧面综合了解当前专用PCB设备行业的发展态势。
一、行业概述
专用 PCB 设备指专门用于印制电路板(PCB)制造的工艺装备,覆盖钻孔、曝光成像、电镀与湿制程、检测与电测等核心工序。它不是通用机床,而是与 PCB 工艺深度绑定的“定制化生产工具”——孔径能钻多小、层间对位能多准、线宽能做多细,直接由设备能力决定。因此,PCB 设备的技术水平,本质上是 PCB 产业技术天花板的物理边界。
这一定位决定了行业的特殊性。与消费类设备不同,PCB 设备单价高、验证周期长、客户黏性强:一台设备进入产线,往往要经过数月试产验证,一旦通过便长期绑定工艺参数与耗材体系,替换成本极高。这也意味着行业的竞争不是“卖得快”,而是“进得去、站得住”——能否进入头部 PCB 厂的合格供应商名录,往往比单机性能参数更能决定一家设备商的天花板。
过去十年,行业的角色发生了根本性变化。早期国产设备集中在技术门槛较低的手动/半自动环节,靠性价比切入中小厂;随着高多层板、HDI、IC 载板等高端工艺在国内放量,国产设备开始从“能用”走向“好用”,并在钻孔、电镀、检测等环节实现份额领先。这一转变的实质,是国产设备从被动跟随客户工艺,逐步转向参与工艺定义。
二、专用PCB设备的工序分类
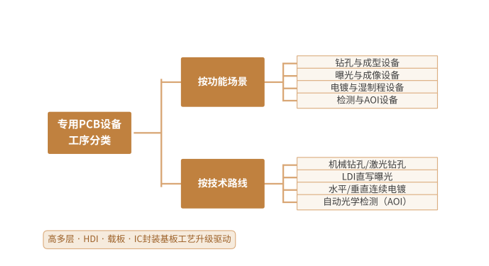
按工序环节划分,专用 PCB 设备可分为钻孔与成型设备、曝光与成像设备、电镀与湿制程设备、检测与 AOI 设备四大类。钻孔与成型是决定孔径与板形精度的前端工序,机械钻孔与激光钻孔分别对应常规孔径与微孔需求;曝光与成像是线路图形转移的核心,直接决定线宽线距能力;电镀与湿制程影响孔金属化质量与镀层均匀性;检测与 AOI 则承担良率守门,是高端产线不可或缺的一环。
按技术路线划分,可细分为机械钻孔与激光钻孔、LDI 直写曝光与传统掩膜曝光、水平连续电镀与垂直电镀、自动光学检测(AOI)与自动外观检测(AVI)等路线。技术路线的分化背后是产品结构的升级:当 PCB 从普通多层板走向 HDI、任意层互联与 IC 载板,孔径从 0.2 mm 级降到 0.05 mm 级,线宽从 75 μm 降到 20 μm 以下,只有激光钻孔与 LDI 才能满足,这正是设备价值量跃升的来源。
从产品结构看,行业呈现“钻孔与电镀打底、曝光与检测拉高价值”的组合。钻孔设备国产化率最高、竞争最充分;电镀设备在水平连续电镀路线上已形成国产优势;曝光与高端检测仍是外资主导、单价与毛利最高的环节,也是国产替代空间最大的方向。
专用PCB设备工序分类
三、需求驱动与市场规模预测
需求侧的驱动力可以概括为“三个升级”。其一,产品结构升级:AI 服务器与高速交换机推动高多层板、HDI 需求,汽车电子推动厚铜与高可靠性板需求,IC 载板与封装基板则代表最高工艺门槛,三类需求共同抬高了单位产能的设备投资强度。其二,产能地理转移:全球 PCB 产能持续向中国大陆及东南亚集中,新建产线带来整线设备采购,而非单机替换。其三,工艺精度升级:孔径微缩与层间对位精度的要求提升,使旧设备加速淘汰,形成存量更新需求。
供给侧的变化则集中在国产化与响应速度两端。国产设备在交付周期、备件供应、驻厂服务上具备天然优势,这对连续生产的 PCB 厂是刚性需求;同时,国内设备商与头部 PCB 厂形成联合研发机制,把工艺需求直接反馈到机型迭代中,缩短了从需求到量产的路径。
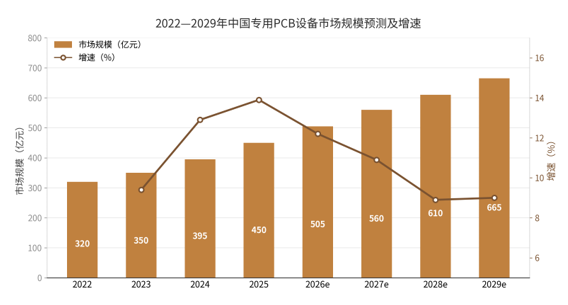
在下游扩产与国产替代的双重驱动下,我国专用 PCB 设备市场规模快速扩张:2022 年约 320 亿元,2024 年约 395 亿元,2025 年约 450 亿元,2027 年预计达到 560 亿元,2029 年有望达到 665 亿元,年均复合增速保持在 10% 以上。其中,激光钻孔、LDI 曝光与高端检测是增速最快的细分方向,传统手动设备则持续被自动化机型替代。
2022—2029年中国专用PCB设备市场规模预测及增速
需要提醒的是,设备行业的收入确认具有明显的“项目制”特征:订单签订到验收确认往往跨越数个季度,单季度业绩波动大,且高度依赖下游资本开支周期。因此观察这个行业,更应关注“在手订单”“合同负债”“验收转化率”,而非单季营收同比。
四、产业链分析
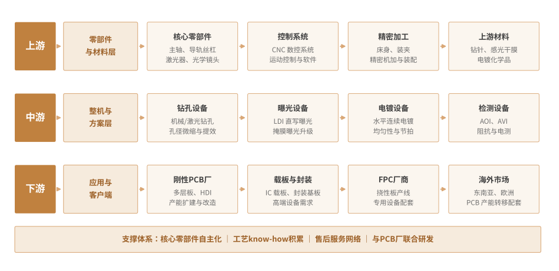
上游为零部件与材料层,主要包括核心零部件(主轴、导轨丝杠、激光器、光学镜头)、控制系统(CNC 数控系统、运动控制与软件)、精密加工(床身、装夹、精密机加与装配),以及上游材料(钻针、感光干膜、电镀化学品)。这一层是国产设备最受制约的环节——高功率紫外激光器、高精度光栅尺、高端运动控制卡仍较多依赖进口,直接决定了高端机型的成本与交付节奏。
中游为整机与方案层,涵盖钻孔设备、曝光设备、电镀设备与检测设备四大类整机制造,以及整线方案设计、工艺调试与售后服务体系。这一层是价值创造的核心:单机性能只是入场券,能否提供“设备 + 工艺参数 + 良率提升方案”的整体交付,才是客户愿意支付溢价的理由。
下游为应用与客户端,覆盖刚性 PCB 厂(多层板、HDI 产能扩建与改造)、载板与封装环节(IC 载板、封装基板的高端设备需求)、FPC 厂商(挠性板产线配套),以及海外市场(东南亚、欧洲的 PCB 产能转移配套)。从价值分布看,上游核心零部件利润稳定但受制于人,中游整机拼的是工艺理解与响应速度,下游客户的资本开支周期则决定了行业的景气节奏。
专用PCB设备产业链示意图
五、主要企业概况
我国专用 PCB 设备产业已形成“整机龙头—细分工序专精企业—核心零部件配套”的梯队格局,主要代表企业概况如下:
| 企业名称 | 细分领域 | 核心定位 |
| 大族数控 | 钻孔与曝光设备 | 机械/激光钻孔与 LDI 全线布局,国产整机龙头 |
| 芯碁微装 | LDI 直写曝光 | 直写光刻设备领先,向 IC 载板与泛半导体延伸 |
| 东威科技 | 电镀与湿制程设备 | 垂直连续电镀(VCP)优势明显,市占率领先 |
| 鼎泰高科 | 钻针与精密刀具 | PCB 微钻全球份额领先,向刀具与设备延伸 |
| 燕麦科技 | 检测与自动化测试 | FPC 测试设备为主,向 PCB 电测扩展 |
| 正业科技 | 检测与智能装备 | AOI 与 PCB 专用装备,覆盖检测与加工环节 |
| 天准科技 | 机器视觉与检测 | 视觉检测平台能力,向 PCB 与半导体检测延伸 |
| 维嘉科技 | 整线与自动化方案 | 整线自动化与配套设备,服务头部 PCB 厂 |
六、市场发展趋势
当前专用 PCB 设备行业最核心的张力在于:下游产品结构升级的速度,快于国产设备能力爬坡的速度。客户已经在做 20 μm 线宽、任意层互联的板子,而国产设备在部分高端工序上仍差一代。这一张力决定了未来三年的竞争格局——谁能在高端工序上完成验证、进入头部客户产线,谁就能吃到这一轮价值量最高的增量。
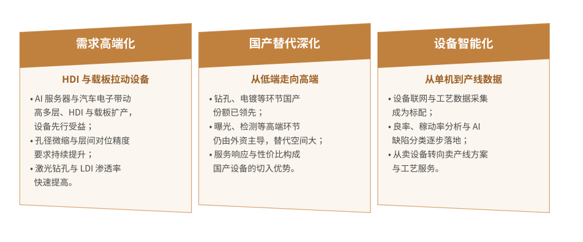
需求高端化:HDI 与载板拉动设备投资。AI 服务器、高速交换机与汽车电子共同推高了高多层板、HDI 与载板的需求,这类产品的单位产能设备投资强度显著高于普通多层板——同样产值的产线,需要更多台激光钻孔机、更高精度的曝光机与更完整的检测配置。同时,孔径微缩与层间对位精度要求持续提升,激光钻孔与 LDI 的渗透率快速提高,设备单价与技术门槛同步上行。对设备商而言,这是从“拼价格”转向“拼精度”的窗口期。
国产替代深化:从低端走向高端。国产设备在钻孔、电镀等环节的份额已处领先位置,靠的是性价比与服务响应;而在曝光、高端检测等环节,外资仍占据主导,国产替代空间最大。替代的路径也在变化:早期是“外资设备买不起、国产设备能凑合用”,如今是“国产设备在特定工艺上做到更优”,例如针对国内客户小批量多品种的生产特点,做快速换型与参数切换优化。能否从“替代者”变成“共同开发者”,是国产设备商能否突破高端的关键。
设备智能化:从单机到产线数据。设备联网与工艺数据采集正从加分项变成标配,良率分析、稼动率监控与 AI 缺陷分类逐步落地。智能化的价值不在概念,而在两个可量化的指标:一是良率提升带来的直接收益,二是换型与调试时间的压缩。更进一步的变化是商业模式——从卖单机转向卖“整线方案 + 工艺服务”,设备商开始承担部分工艺责任,收入结构从一次性设备款转向“设备 + 服务 + 耗材”的持续分成。
专用PCB设备市场三大趋势
七、展望
在下游产品结构升级、产能地理转移与国产替代深化的三重驱动下,我国专用 PCB 设备市场将保持 10% 以上的年均增速,2029 年规模有望达到 660 亿元量级。竞争焦点将从“单机参数”转向“工艺方案能力与客户绑定深度”,具备核心零部件自研能力、整线交付经验与头部客户验证背书的企业将持续扩大份额,单一机型、低附加值的设备商则面临价格挤压。
同时也需正视三类约束。一是核心零部件受制:高功率激光器、高精度光栅尺与高端运动控制仍依赖进口,供应链安全与成本控制存在不确定性。二是验证周期长:进入头部 PCB 厂需经数月试产验证,一旦验证失败,前期投入难以回收,中小设备商难以承担。三是下游资本开支的周期性:PCB 扩产具有明显的周期性,设备订单随下游投资节奏波动,行业容易出现“订单集中释放—产能闲置”的循环。
对企业而言,建议把资源优先投向“核心零部件自研”与“工艺 know-how 积累”这两个慢变量,而非单纯扩产;对设备商而言,应尽早从卖设备转向卖方案,用良率提升与换型效率作为可验证的交付承诺;对产业链而言,设备商与 PCB 厂应建立更紧密的联合研发机制,把工艺需求前置到机型定义阶段。衡量这个行业是否真正完成升级,最终看三个朴素指标:高端工序的验证通过率、核心零部件自研比例与服务收入占比——三者同时改善,才说明国产设备从“跟跑替代”真正走到了“工艺定义”。
把视野放长,这个行业的终局并不取决于谁能造出更多机器,而取决于谁能更早读懂下游工艺的下一步。当 PCB 从“连接载体”变成“高性能封装的一部分”,设备的角色也从“加工工具”升级为“工艺实现的共同设计者”。这一步跨过去,国产设备才算真正完成了从替代到定义的身份转换。
 共研产业咨询 - 深度报告

2027-2033年中国专用PCB设备市场深度调研与投资可行性报告
2027-2033年中国专用PCB设备市场深度调研与投资可行性报告
报告首先介绍了专用PCB设备行业定义、商业模式、产业壁垒、风险因素、产业特征及研究方法;接着在综合行业PEST环境的基础上对国内外市场专用PCB设备产品产销、规模以及价格特征做了重点分析;然后对于专用PCB设备行业本身或相关产业的贸易态势、经营状况进行剖析;随后对专用PCB设备行业产业链运行环境、区域发展态势、行业竞争格局、典型企业运营等几大核心要素进行了逐个分析;随后报告对专用PCB设备行业供需、价格、规模、风险、策略做出来科学严谨的预判。您若想对专用PCB设备行业有个系统的了解或者想投资专用PCB设备行业,本报告是您不可或缺的重要工具。
版权提示:共研网倡导尊重与保护知识产权,对有明确来源的内容注明出处。如发现本站文章存在版权、稿酬或其它问题,烦请联系我们,我们将及时与您沟通处理。联系方式:kefu@gonyn.com、010-69365838。