
共研产业研究院通过对公开信息分析、业内资深人士和相关企业高管的深度访谈,以及分析师专业性判断和评价撰写了《2027-2033年中国储能行业全景调查与投资前景评估报告》。本报告为储能企业决策人及投资者提供了重要参考依据。
为确保储能行业数据精准性以及内容的可参考价值,共研产业研究院团队通过上市公司年报、厂家调研、经销商座谈、专家验证等多渠道开展数据采集工作,并运用共研自主建立的产业分析模型,结合市场、行业和厂商进行深度剖析,能够反映当前市场现状、热点、动态及未来趋势,使从业者能够从多种维度、多个侧面综合了解当前储能行业的发展态势。
一、行业概述
储能,指将电能以物理或化学形式存储并在需要时释放的系统与装备,涵盖电化学储能、抽水蓄能、压缩空气与飞轮等多元技术,以及系统集成、电站运营与电力交易四大环节。这里的转变可以概括为“三个升级”:一是地位升级,它从“新能源的配套设施”变为“新型电力系统的独立主体”;二是价值升级,它从“峰谷套利的价差生意”变为“容量、辅助服务与现货交易组合的多元收益”;三是技术升级,它从“锂电一条路线”变为“长时、短时与超短时分层配置的技术矩阵”。
这个定位的转变,是这个行业最重要的变化。新能源装机占比越高,电力系统的转动惯量与调节能力就越稀缺,储能从“可选项”变成“必需品”;而电力市场化改革把储能的收益来源从单一补贴推向容量租赁、调频调峰与现货价差的组合。随着 136 号文取消强制配储、推动储能作为独立主体参与市场,储能第一次从“政策强配的成本项”变成“要自己算账的生意”。
从技术本质看,储能解决的是“在时间维度上搬运能量并保证安全”的问题:电芯的一致性与循环寿命决定全生命周期成本,系统集成与热管理决定安全边界,市场机制与调度策略决定收益高低。因此这个行业的演进,始终与“电价机制市场化 + 电芯成本下降”双轮同步。
二、储能的分类
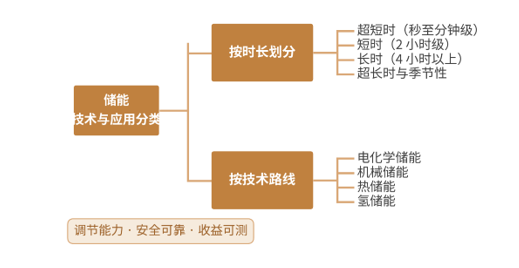
按时长划分,可分为超短时(秒级至分钟级)、短时(小时级)与长时(4 小时以上)储能三大类。超短时以飞轮与超级电容为代表,服务调频与惯量支撑;短时以锂电为主流,覆盖调峰与峰谷套利,是当前装机主体;长时则以抽水蓄能、压缩空气与液流电池为主,解决跨日甚至跨周的调节需求。
按技术路线划分,可分为电化学储能、机械储能、热储能与氢储能四大类。电化学储能响应快、部署灵活,是增量装机的绝对主力;机械储能(抽水蓄能、压缩空气、飞轮)寿命长、容量大,承担系统级调节;热储能与氢储能面向跨季节与工业耦合场景,是远期储备方向。
从产业构成看,行业呈现“电芯是成本、集成是安全、运营是收益”的三段结构。电芯占系统成本的半壁江山,其价格与寿命直接决定项目经济性;系统集成与热管理决定安全与可用率;电站运营与电力交易则决定实际收益能否兑现。能否把三段能力配齐跑通,决定了参与方是“卖设备的”,还是“经营电力资产的”。
储能技术与应用分类
三、需求驱动与市场规模预测
需求侧的驱动力可以概括为“三个持续牵引”。其一,新能源消纳持续牵引:风光装机占比抬升带来调峰与消纳压力,储能在电源侧与电网侧成为刚性配套,沙戈荒大基地与海上风电配套需求同步放量。其二,市场化改革持续牵引:现货市场铺开与容量补偿机制落地,让储能有了可测算的收益模型,独立储能电站从“政策要求”变为“投资标的”。其三,用户侧经济性持续牵引:峰谷价差拉大与工商业电价改革,让用户侧储能的回本周期压缩到五年以内,成为最市场化的增长极。
供给侧的推动力集中在成本下降与安全升级两端。电芯价格的大幅回落把系统造价压到新低,让更多项目跨过经济性门槛;液冷、构网型与簇级管理等技术的普及,显著改善了系统安全与并网性能;长时储能技术(压缩空气、液流)的工程验证,则为 4 小时以上场景提供了锂电之外的选项。
在消纳压力与市场化的双重驱动下,我国储能市场规模快速扩张:2022 年约 480 亿元,2024 年约 1050 亿元,2026 年约 1720 亿元,2027 年预计达到 2050 亿元,2029 年有望达到 2900 亿元,年均复合增速保持在 20%—25%。其中,独立共享储能、构网型储能与长时储能是增速最快的方向。
2022—2029年中国储能市场规模预测及增速
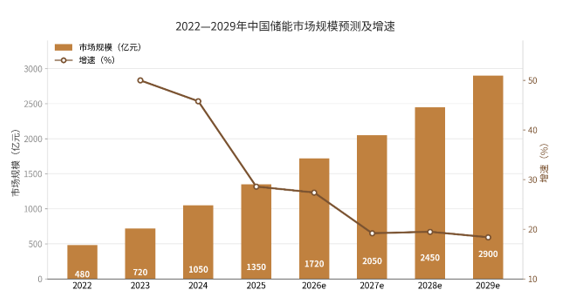
需要提醒的是,这个行业具有鲜明的“低价竞争与安全风险”双重特征:招标价格屡创新低,部分项目的安全冗余被持续压缩,火灾与衰减问题已从个案变成行业议题;而收益模式仍在演化,容量租赁的价格与现货价差的波动直接影响项目回报。因此观察这个行业,更应关注“电站实际利用率与等效循环次数”“系统安全记录”与“现货市场收益占比”,而非单纯的装机规模。
四、产业链分析
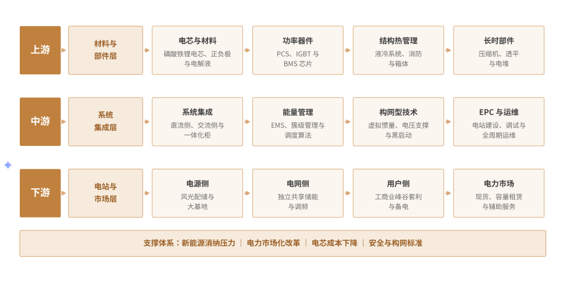
上游为材料与部件层,主要包括电芯与材料(磷酸铁锂电芯、正负极与电解液)、功率器件(PCS、IGBT 与 BMS 芯片)、结构件与热管理(液冷系统、消防与箱体),以及长时技术部件(压缩机、透平与电堆)。这一层是系统能力的根基:电芯成本与循环寿命决定项目经济性,功率器件效率决定转换损耗,热管理与消防则决定安全底线——电芯之别,安全天壤。
中游为系统集成层,涵盖系统集成(直流侧、交流侧与一体化柜)、能量管理(EMS、簇级管理与调度算法)、构网型技术(虚拟惯量、电压支撑与黑启动),以及 EPC 与运维(电站建设、调试与全生命周期运维)。这一层拼的是集成与安全:同样的电芯,系统设计与热管理的差异会让可用率差出几个百分点;而向业主提供“设备 + 建设 + 运维”的整体方案,正在成为竞争的分水岭。
下游为电站与市场层,覆盖电源侧(风光配储与大基地)、电网侧(独立共享储能与调频)、用户侧(工商业峰谷套利与备电),以及电力市场(现货交易、容量租赁与辅助服务)。从价值分布看,上游材料决定成本底线,中游集成决定安全与毛利,下游市场机制则决定收益的天花板。
中国储能产业链示意图
五、主要企业概况
储能产业已形成“电芯龙头主导成本—系统集成商比拼安全—运营与交易商获取溢价”的格局,主要代表企业概况如下:
| 企业名称 | 细分领域 | 核心定位 |
| 宁德时代 | 储能电芯 | 全球储能电芯龙头,成本与循环寿命双领先 |
| 比亚迪 | 电芯与系统 | 刀片电池与储能系统一体,海外大单交付能力强 |
| 阳光电源 | PCS 与系统集成 | 储能变流与系统集成龙头,构网型技术领先 |
| 亿纬锂能 | 储能电芯 | 大储电芯主力供应商,海外产能加速布局 |
| 海博思创 | 系统集成 | 独立储能系统集成头部,项目运营经验丰富 |
| 南都电源 | 系统与回收 | 储能系统与铅锂协同,海外电网侧项目积累深 |
| 中国能建 | EPC 与投资 | 储能电站 EPC 与投资运营,项目资源与资金优势 |
| 南网储能 | 抽蓄与调频 | 抽水蓄能与调频储能运营主体,电网侧调节主力 |
六、市场发展趋势
当前储能行业最核心的张力在于:装机规模一路狂奔,真实收益仍在爬坡。强制配储退场后,储能必须靠自己的账本活下去,而现货价差、容量补偿与调用频次都还在机制成型的过程中。这一张力决定了未来十年的分化——决定胜负的不是谁的出货最多,而是谁能把“安全可靠 + 收益可测 + 运营精细”同时握在手里。
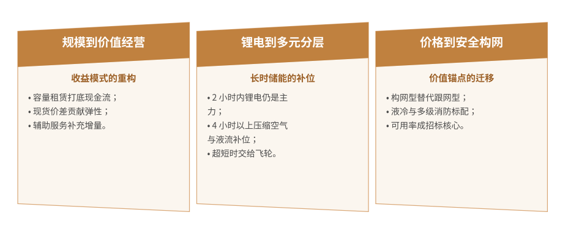
从规模扩张到价值经营:收益模式的重构。储能的商业模式正从“配储交付”转向“独立经营”:容量租赁提供基础现金流,现货价差贡献弹性收益,辅助服务与需求响应补充增量;共享储能与储能聚合把分散资产组织成可调度的整体。谁能先跑通“容量 + 现货 + 辅助服务”的收益组合,谁就能在电价波动中保持正回报。
从锂电独大到多元分层:长时储能的补位。技术路线正从“锂电一条腿”走向分层配置:2 小时以内锂电仍是主力,4 小时以上压缩空气、液流与抽蓄逐步补位,超短时调频交给飞轮与超级电容。长时技术的工程验证与成本下降,将决定新能源高占比场景下系统调节的最终形态。
从价格竞争到安全与构网:价值锚点的迁移。行业竞争正从“比报价”转向“比安全、比并网性能”:构网型储能以虚拟惯量与电压支撑替代跟网型的被动响应,液冷与多级消防把热失控风险压到最低,全生命周期可用率成为招标的核心指标。与低价竞争不同,安全与构网能力比拼的是技术积累与工程经验,门槛更高,也更容易形成长期壁垒。
储能市场三大趋势
七、展望
在新能源消纳、市场化改革与成本下降的三重驱动下,我国储能市场将保持 20%—25% 的年均增速,2029 年规模有望接近 2900 亿元。竞争焦点将从“装机规模与报价”转向“安全水平与收益兑现能力”,具备电芯自供、构网型技术与运营交易能力的企业将持续扩大份额,而缺乏安全记录与项目经验的集成商将加速出清。
同时也需正视三类约束。一是价格战侵蚀质量:低价中标压缩安全冗余,事故风险被低估。二是收益机制尚未定型:容量补偿与现货规则仍在完善,项目回报可预测性不足。三是长时技术经济性:压缩空气与液流电池初始投资偏高,降本仍需时间。
对参与企业而言,应把资源投向“安全设计与运营能力”这两个慢变量,而非单纯追逐出货量;对业主与电网而言,应把全生命周期成本纳入招标评价。衡量这个行业是否真正完成升级,最终看等效循环次数、全生命周期度电成本与安全事故率三项指标。储能的上半场赢在灵活性,下半场则赢在安全与算账能力。
 共研产业咨询 - 深度报告
2027-2033年中国储能行业全景调查与投资前景评估报告
2027-2033年中国储能行业全景调查与投资前景评估报告
报告首先介绍了储能行业定义、商业模式、产业壁垒、风险因素、产业特征及研究方法;接着在综合行业PEST环境的基础上对国内外市场储能产品产销、规模以及价格特征做了重点分析;然后对于储能行业本身或相关产业的贸易态势、经营状况进行剖析;随后对储能行业产业链运行环境、区域发展态势、行业竞争格局、典型企业运营等几大核心要素进行了逐个分析;随后报告对储能行业供需、价格、规模、风险、策略做出来科学严谨的预判。您若想对储能行业有个系统的了解或者想投资储能行业,本报告是您不可或缺的重要工具。
版权提示:共研网倡导尊重与保护知识产权,对有明确来源的内容注明出处。如发现本站文章存在版权、稿酬或其它问题,烦请联系我们,我们将及时与您沟通处理。联系方式:kefu@gonyn.com、010-69365838。
