
共研产业研究院通过对公开信息分析、业内资深人士和相关企业高管的深度访谈,以及分析师专业性判断和评价撰写了《2027-2033年中国中高端美妆行业调查与市场年度调研报告》。本报告为中高端美妆企业决策人及投资者提供了重要参考依据。
为确保中高端美妆行业数据精准性以及内容的可参考价值,共研产业研究院团队通过上市公司年报、厂家调研、经销商座谈、专家验证等多渠道开展数据采集工作,并运用共研自主建立的产业分析模型,结合市场、行业和厂商进行深度剖析,能够反映当前市场现状、热点、动态及未来趋势,使从业者能够从多种维度、多个侧面综合了解当前中高端美妆行业的发展态势。
一、导语
中高端美妆是美妆行业中单价与毛利最高、品牌效应最强的区间,通常指客单价显著高于大众线、以护肤精华、高端彩妆与香氛为核心品类的市场。过去十年,这个市场由国际大牌主导格局;如今,国货品牌正在高端化路线上连续突破,免税、直播与私域重构着渠道版图,行业进入"品牌力定价"的新阶段。
这个赛道的独特性在于"功能价值与情绪价值的双重溢价"。消费者为一瓶精华支付的,既有功效成分的理性账,也有品牌叙事、包装质感与专柜服务的感性账——这决定了它不是一场单纯的成分竞赛,而是一场关于信任与审美的长期经营。研发决定下限,品牌决定上限。
需要说明的是,中高端并非简单的价格标签。同一款产品在专柜与直播间的价差超过三成,消费者就会转向更便宜的一边——价格一致性本身就是中高端品牌最脆弱也最核心的资产。因此本报告在讨论增长时,始终把"价格纪律"作为一条隐含的观察线。
本报告聚焦中国中高端美妆市场,从规模、品类结构、产业链、竞争格局到趋势展望,梳理这条"美丽赛道"的增长逻辑与变量。
二、市场规模与增长
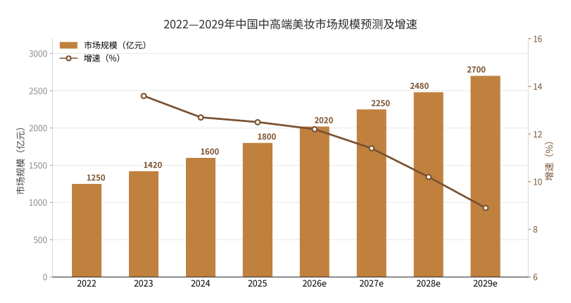
2022 年至 2029 年,中国中高端美妆市场将从约 1250 亿元增长至约 2700 亿元,年均复合增速约 11%——增速虽逐年回落,但显著跑赢美妆行业整体,中高端化本身就是行业最大的结构性红利。
2022—2029年中国中高端美妆市场规模预测及增速
第一重驱动是悦己经济与消费升级。美妆消费从"场合型"走向"日常型",从"取悦他人"走向"取悦自己",高端线的消费频次与人群广度同步扩大,男性护肤与香氛等新客群持续加入。
第二重驱动是国货高端化。珀莱雅以双抗精华、红宝石精华站稳三百元价格带,毛戈平在高端彩妆领域验证了国货的溢价能力,自研成分与东方美学成为国货冲高的两条路径——国货每上一个价格台阶,中高端市场的规模天花板就被抬高一截。
第三重驱动是品类扩张。高端香水从"小众沙龙"走向"大众优雅",成为增速最快的品类;家用美容仪器把院线级护理搬进浴室,与护肤品形成"仪器加耗材"的组合消费。
从节奏上看,2023—2025 年是增速高点,免税回流、直播放量与国货大单品密集上市形成共振;2026 年后增速回落至 10% 左右,市场从"渠道红利"转向"品牌与产品红利"——流量成本抬升后,复购率与会员运营成为增长的分水岭。
这一转折的含义值得细看。渠道红利期,增长靠铺量:多开一个直播间、多进一个免税店,销量就多一块;品牌红利期,增长靠复购:一位会员一年回购三次精华,价值远高于三次拉新。前者是流量生意,后者是资产生意,估值逻辑也完全不同。
三、产品与场景
中高端美妆品类与价格带分类
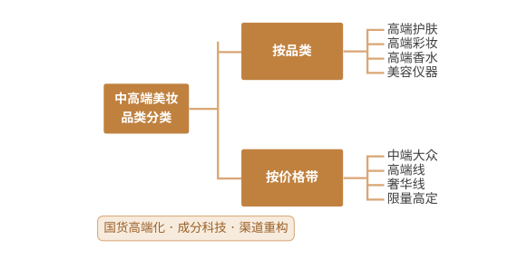
按品类,中高端美妆可分为高端护肤、高端彩妆、高端香水与美容仪器四大类。高端护肤是规模主体,抗老、修护与美白精华为核心战场;高端彩妆依赖色彩审美与大师叙事,联名与限量是常规武器;高端香水是情绪价值浓度最高的品类,沙龙香与高定香氛快速崛起;美容仪器则以家用射频与光电设备为代表,把"护肤品生意"延展为"美容科技生意"。
按价格带,市场从中端大众一直延伸到限量高定。中端大众线承担拉新与渗透,是品牌的流量入口;高端线是利润主体,也是品牌力的试金石;奢华线与限量高定则负责定义品牌高度,为整个价格体系提供锚点。健康的价格带结构,是所有高端品牌的共同特征。
四、产业链
中高端美妆产业链结构
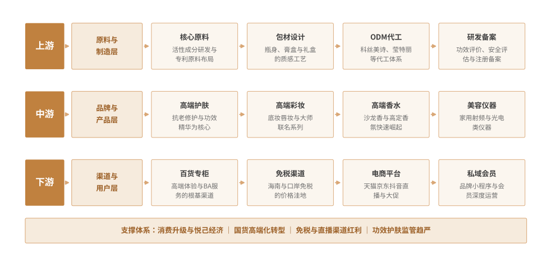
产业链上游是原料与制造:活性成分的研发与专利布局是第一道壁垒,玻尿酸、麦角硫因、重组胶原蛋白等中国优势原料正在改变上游话语权;包材的质感工艺决定"开箱体验"的溢价;科丝美诗、莹特丽等国际代工体系与本土代工厂共同构成制造底座;功效评价与安全评估则是合规层面的必答题。
中游是品牌与产品:高端护肤以抗老修护精华为核心,高端彩妆强调底妆与唇妆的大师系列,高端香水以沙龙香切入,美容仪器则把品类边界推向科技硬件。中游的核心资产是品牌——它需要十年级别的投入与始终如一的价格纪律,无法用流量速成。
下游是渠道与用户:百货专柜以体验与 BA 服务守住高端根基;免税渠道曾是国际大牌的价格洼地,如今价差收窄、话语权再平衡;电商平台与直播成为新品首发与打爆的主场;私域会员则以小程序与深度运营贡献复购基本盘。全域协同、价格统一,是中高端品牌渠道管理的第一原则。
上游话语权正在发生变化。过去中国美妆企业在上游基本是"买配方",活性成分专利集中在少数国际原料商手中;近年重组胶原蛋白、麦角硫因等国产原料走向成熟,让本土品牌第一次在成分叙事上拥有了自主权。原料端的突破,往往是品牌端溢价的前置条件。
五、竞争格局
| 企业名称 | 细分领域 | 核心定位 |
| 欧莱雅中国 | 多品牌国际集团 | 兰蔻赫莲娜YSL矩阵,高端份额全球第一 |
| 雅诗兰黛 | 高端护肤与彩妆 | 小棕瓶精华心智强大,海蓝之谜守奢华线 |
| 宝洁美妆 | SK-II与高端线 | 神仙水单瓶心智极强, 护肤科技叙事成熟 |
| 资生堂中国 | 高端护肤香氛 | 红腰子与CPB双线,深耕中国市场本土研发 |
| 珀莱雅 | 国货大单品 | 双抗红宝石精华跑通,国货高端化领跑者 |
| 贝泰妮 | 皮肤学级护肤 | 薇诺娜功效护肤标杆,院线背书复购强 |
| 毛戈平 | 高端彩妆 | 大师美学与专柜体验,国货彩妆溢价标杆 |
| 上海家化 | 多品牌全价格带 | 佰草集玉泽双引擎,百年品牌渠道根基深 |
格局上,国际集团仍占据高端价格带的主要份额:欧莱雅、雅诗兰黛、宝洁、资生堂以多品牌矩阵与全球研发体系构成第一梯队;国货阵营中,珀莱雅以大单品与成分叙事领跑,贝泰妮依托薇诺娜深耕皮肤学级护肤,毛戈平在高端彩妆树立标杆,上海家化则以多品牌组合覆盖全价格带。
竞争焦点正从"渠道占位"转向"品牌资产经营"。过去十年的胜负手是流量运营效率,未来十年的胜负手是品牌溢价能力:谁能占据"成分心智"或"美学心智",谁就能摆脱促销依赖,获得独立于渠道的定价权。
值得注意的是,中高端市场的护城河与大众市场截然不同。大众美妆可以靠代工加营销快速起盘,中高端则要求研发背书、价格纪律、内容审美与服务体系的全面在线——任何一环掉链子,都会在复购数据上被立刻放大。这正是国际大牌的存量优势,也是国货最难也最值钱的部分。
国货冲高的两条路径值得对比。一条是成分路径:以自研活性成分与临床数据为支点,先在功效护肤站稳,再向精华、面霜等高单价品类延伸;另一条是美学路径:以东方审美与专业技艺为支点,在彩妆与香氛建立差异化,再以专柜体验补足信任。前者可复制性强但易陷同质化,后者壁垒更高但扩张更慢——两条路径并行,构成了国货高端化的真实图景。
六、趋势
中高端美妆行业三大趋势
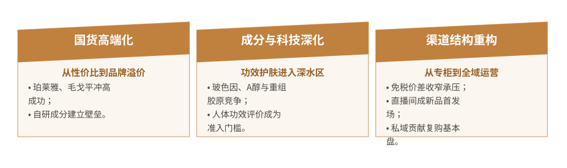
趋势一,国货高端化。从性价比到品牌溢价的跨越正在发生:自研成分建立技术壁垒,大单品策略跑通复购模型,东方美学提供差异化的品牌叙事。国货在高端线的份额将持续提升,并倒逼国际大牌在定价与营销上做出让步。
趋势二,成分与科技深化。功效护肤进入深水区,玻色因、A醇、重组胶原蛋白的成分竞争白热化;功效宣称需要人体功效评价背书,研发投入与专利布局成为分水岭。"成分党"进化为"科技党",品牌与原料商的绑定越来越深。
趋势三,渠道结构重构。免税价格体系承压收窄,品牌方重夺定价主动权;直播间从"折扣场"转为"新品首发场";私域与会员运营贡献复购基本盘。渠道碎片化倒逼品牌建立全域价格管理体系,DTC 能力成为必修课。
三条趋势互为一体:国货高端化提供供给侧的向上动力,成分与科技提供产品侧的信任支撑,渠道重构则决定了利润能否被品牌留住。任何一条失速,另外两条都会迅速失效。
七、展望
对行业而言,中高端美妆的终局不是渠道之争,而是品牌资产之争。流量红利终会摊薄,唯有研发、审美与信任构成的品牌复利,才能穿越促销周期与经济周期。
从更长的时间尺度看,中国市场的独特性在于消费者代际更替。Z 世代成长于国货崛起的语境中,对“进口即高端”的旧认知天然免疫,他们评价品牌的标准是产品好用、审美对路、价值观认同——这为国货高端化提供了最根本的土壤,也让国际大牌必须重新证明自己的溢价理由。
对政策与投资而言,这一赛道的确定性来自"口红效应"的韧性:消费分层中,中高端美妆受经济波动的冲击相对温和,而国货高端化提供了最清晰的成长主线。具备"自研成分 + 大单品 + 全域运营"三重能力的头部品牌,以及在上游掌握专利原料的隐形冠军,有望在下一个十年持续收获行业升级的红利。
 共研产业咨询 - 深度报告
2027-2033年中国中高端美妆行业调查与市场年度调研报告
2027-2033年中国中高端美妆行业调查与市场年度调研报告
报告首先介绍了中高端美妆行业定义、商业模式、产业壁垒、风险因素、产业特征及研究方法;接着在综合行业PEST环境的基础上对国内外市场中高端美妆产品产销、规模以及价格特征做了重点分析;然后对于中高端美妆行业本身或相关产业的贸易态势、经营状况进行剖析;随后对中高端美妆行业产业链运行环境、区域发展态势、行业竞争格局、典型企业运营等几大核心要素进行了逐个分析;随后报告对中高端美妆行业供需、价格、规模、风险、策略做出来科学严谨的预判。您若想对中高端美妆行业有个系统的了解或者想投资中高端美妆行业,本报告是您不可或缺的重要工具。
版权提示:共研网倡导尊重与保护知识产权,对有明确来源的内容注明出处。如发现本站文章存在版权、稿酬或其它问题,烦请联系我们,我们将及时与您沟通处理。联系方式:kefu@gonyn.com、010-69365838。