

一、概念定义:什么是光伏?
1、基础认知
光伏(Photovoltaic,简称PV)是指利用半导体界面的光生伏特效应,将太阳光能直接转变为电能的技术与产业。光伏发电具有零排放、无噪声、模块化、运维简单、资源无限等特征,是全球能源转型的主力电源之一,也是中国少数具备全球全产业链主导优势的战略性新兴产业。
主产业链五环节:硅料 / 硅片 / 电池片 / 组件 / 系统
上游·高纯多晶硅:以工业硅(金属硅)为原料,经改良西门子法或硅烷流化床法提纯得到太阳能级多晶硅(纯度要求99.9999%以上)。特征是化工属性强、投资强度大、能耗高、产能建设周期长(12-18个月),是产业链中周期性最强、价格波动最大的环节。
中游·硅片:将多晶硅经单晶拉制(直拉法CZ)或铸锭后切片,形成单晶硅片/多晶硅片。当前主流为大尺寸(182mm/210mm)、薄片化(130μm以下)的N型单晶硅片。核心设备是单晶炉与切片机,核心耗材是石英坩埚、金刚线、热场材料。
中游·电池片:在硅片上通过制绒、扩散、镀膜、印刷电极等工序形成PN结,实现光电转换。技术路线正经历从P型PERC向N型TOPCon/HJT/BC的代际切换,转换效率是核心竞争指标。
中游·组件:将电池片串并联封装,配套光伏玻璃、EVA/POE胶膜、背板、铝边框、接线盒,形成可户外长期使用的发电单元。核心指标是功率(W)、转换效率、衰减率与可靠性质保。当前主流为N型TOPCon组件,功率已普遍突破600W。
下游·系统与应用:包括逆变器(集中式/组串式/微型)、支架(固定/跟踪)、储能配套、EPC工程、电站投资运营。应用场景分为集中式电站(大型地面、沙戈荒基地、水风光一体化)与分布式光伏(工商业屋顶、户用、BIPV建筑光伏一体化、"光伏+"农光/渔光/牧光/治沙)。
3、电池技术路线:从P型到N型,再到叠层
P型PERC(钝化发射极背面电池):上一代主流技术,量产效率接近理论极限(约23.5%),成本已充分摊薄,当前处于存量产能退出阶段,新增产线基本停止投资。
N型TOPCon(隧穿氧化层钝化接触):当前绝对主流路线,兼容现有PERC产线改造,量产效率领先、性价比最优,2024-2026年新增产能几乎全部为TOPCon,渗透率快速提升。
HJT(异质结):以N型硅片为衬底叠加非晶硅薄膜,具备工序短、低温工艺、双面率高、衰减低、适合薄片化与钙钛矿叠层的优势,但设备投资与银浆成本较高,处于规模化放量临界阶段。
BC(背接触):将电极全部置于电池背面,正面无遮挡,转换效率高、外观美观,适合分布式与高端市场,工艺复杂、良率要求高,代表企业以差异化路线切入。
钙钛矿与叠层:钙钛矿单结电池具备高效率、低成本、可柔性化潜力;钙钛矿/晶硅叠层电池被视为下一代效率天花板突破方向,实验室效率已远超单晶硅理论极限,当前处于中试与GW级产线导入期,稳定性与大面积制备是产业化关键。
3、电池技术路线:从P型到N型,再到叠层
P型PERC(钝化发射极背面电池):上一代主流技术,量产效率接近理论极限(约23.5%),成本已充分摊薄,当前处于存量产能退出阶段,新增产线基本停止投资。
N型TOPCon(隧穿氧化层钝化接触):当前绝对主流路线,兼容现有PERC产线改造,量产效率领先、性价比最优,2024-2026年新增产能几乎全部为TOPCon,渗透率快速提升。
HJT(异质结):以N型硅片为衬底叠加非晶硅薄膜,具备工序短、低温工艺、双面率高、衰减低、适合薄片化与钙钛矿叠层的优势,但设备投资与银浆成本较高,处于规模化放量临界阶段。
BC(背接触):将电极全部置于电池背面,正面无遮挡,转换效率高、外观美观,适合分布式与高端市场,工艺复杂、良率要求高,代表企业以差异化路线切入。
钙钛矿与叠层:钙钛矿单结电池具备高效率、低成本、可柔性化潜力;钙钛矿/晶硅叠层电池被视为下一代效率天花板突破方向,实验室效率已远超单晶硅理论极限,当前处于中试与GW级产线导入期,稳定性与大面积制备是产业化关键。
三、市场规模与增长:全球主导的万亿赛道
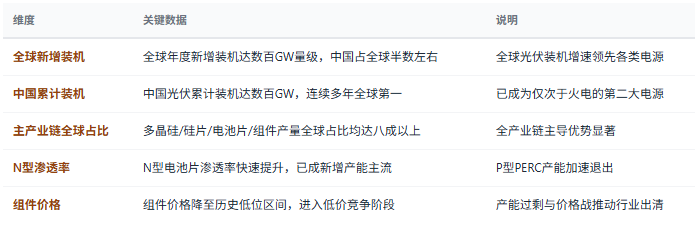
数据以共研网最新报告为准。以上数据维度仅供文章框架参考,具体数值需引用共研网《2026年中国光伏行业市场深度分析及投资前景预测报告》最新版本,避免直接使用未经核实的网络二手数据。
四、竞争格局:垂直一体化 vs 专业分工
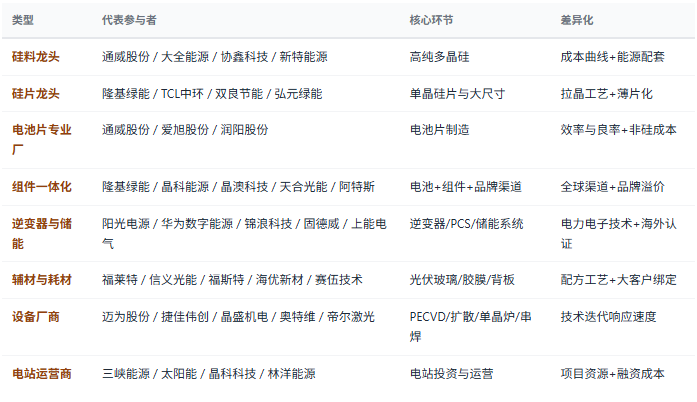
看技术路线卡位:N型(TOPCon/HJT/BC)产能占比、量产转换效率、非硅成本水平,决定在技术代际切换中是被淘汰还是受益。
看一体化程度与成本曲线:硅料—硅片—电池—组件的一体化深度、单位投资强度、非硅成本控制能力,决定在低价周期中的生存能力。
看全球化布局能力:海外产能(东南亚/中东/美国/欧洲)布局进度、海外渠道与品牌、认证与合规能力,决定规避贸易壁垒与获取溢价的能力。
看现金流与资产负债:行业深度亏损周期下,在手现金、资产负债率、融资能力与资本开支纪律,是穿越周期的核心生存指标。
看辅材与设备技术迭代:银浆耗量、石英坩埚纯度、胶膜配方(POE/EPE)、设备效率与良率,决定产业链整体的降本空间。
五、光伏产业全景链路
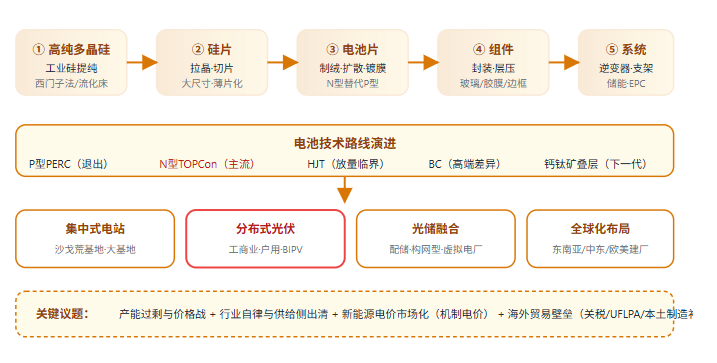
"中国光伏产业正处于'技术代际切换 + 产能过剩出清 + 电价机制重构 + 全球化布局重塑'四期叠加的深度调整期。N型技术全面替代P型、组件价格跌破多数企业成本线、新能源全面入市打破收益模型、欧美贸易壁垒倒逼本地化建厂——这意味着行业竞争逻辑已从'抢装机、扩产能'彻底转向'拼技术、拼成本、拼全球化、拼现金流'。未来两年是残酷的洗牌期,也是头部企业确立全球长期格局的窗口期。"— 共研网《2026年中国光伏行业市场深度分析》核心观点
六、政策及消费环境分析
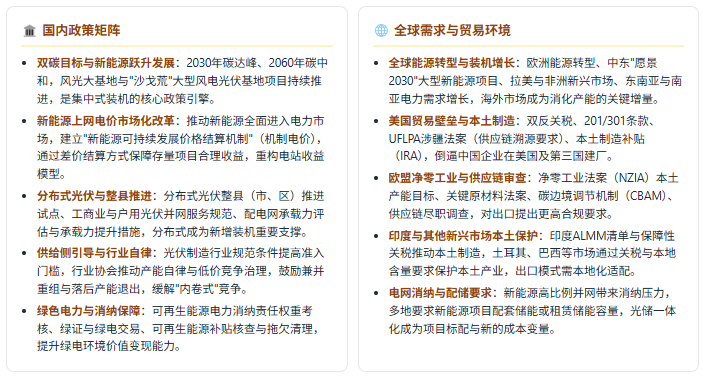
光伏行业是政策驱动 + 成本驱动 + 全球贸易博弈三重因素叠加最典型的产业——国内政策决定装机节奏与收益模型,成本下降决定替代速度,海外贸易政策决定出口与全球化路径。理解"国内政策矩阵 + 全球需求与贸易环境"双轮,是判断光伏赛道景气度与结构机会的核心框架。
政策端:电价市场化 + 供给侧引导
需求端:四重高确定性场景
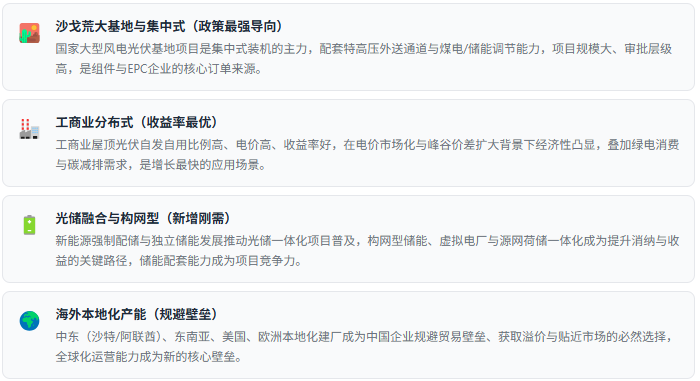
政策端"双碳与大基地+电价市场化+分布式推进+供给侧自律+绿电消纳"五轮驱动,海外端"全球装机增长+欧美贸易壁垒+新兴市场本土保护+配储刚性要求"并存,光伏行业正从"规模扩张"转向"技术领先、成本极致、全球布局、现金流稳健"的高质量竞争阶段。政策及消费环境数据以共研网最新报告为准。
七、趋势研判:五股驱动力
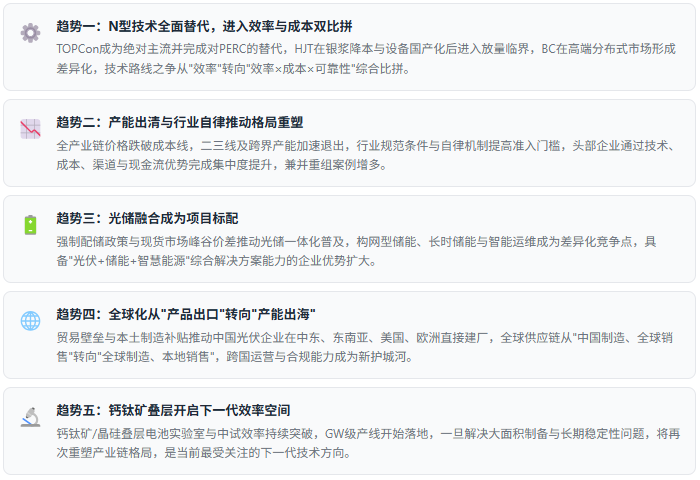
八、选型与投资判断标准
看技术路线与效率成本比:量产转换效率、良率、非硅成本、银浆耗量与薄片化能力,判断技术路线选择的正确性。
看一体化深度与成本曲线位置:产业链一体化程度、单位产能投资、现金成本在行业成本曲线中的分位,决定低价周期中的生存能力。
看现金流与资产负债结构:经营性现金流、在手现金、资产负债率、资本开支纪律,是本轮产能出清期最重要的风险指标。
看全球化能力与合规水平:海外产能布局、海外收入占比、贸易合规(UFLPA/CBAM/碳足迹)能力,决定能否规避壁垒并获取溢价。
看渠道品牌与客户结构:全球分销网络、品牌认知度、大客户与长单锁定比例,决定出货稳定性与价格韧性。
看光储协同与系统能力:储能产品与系统集成能力、构网型与智能运维技术储备,决定在项目端综合解决方案中的竞争力。
看下一代技术储备:钙钛矿叠层、HJT/BC、无银化与叠栅等前沿技术中试与量产进度,决定长期技术卡位能力。
九、共研产业研究院 · 光伏调研与咨询能力
共研产业研究院依托共研网产业研究平台,在光伏行业领域构建了覆盖高纯多晶硅 / 硅片 / 电池片 / 组件 / 逆变器与储能 / 辅材耗材 / 设备 / 电站运营全链条,以及PERC / TOPCon / HJT / BC / 钙钛矿叠层全技术路线的完整研究体系,长期跟踪装机需求、产能投放与出清节奏、产业链价格与盈利、电价市场化改革、海外贸易政策与全球化布局等核心议题,为投资机构、光伏企业、电站开发商、设备与辅材厂商、地方政府提供决策级研究支撑。
1、研究报告产品线
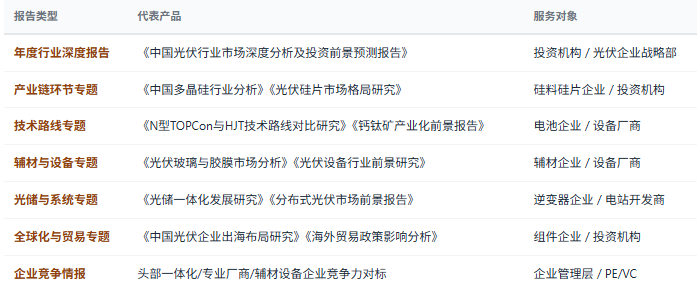
2、咨询服务能力
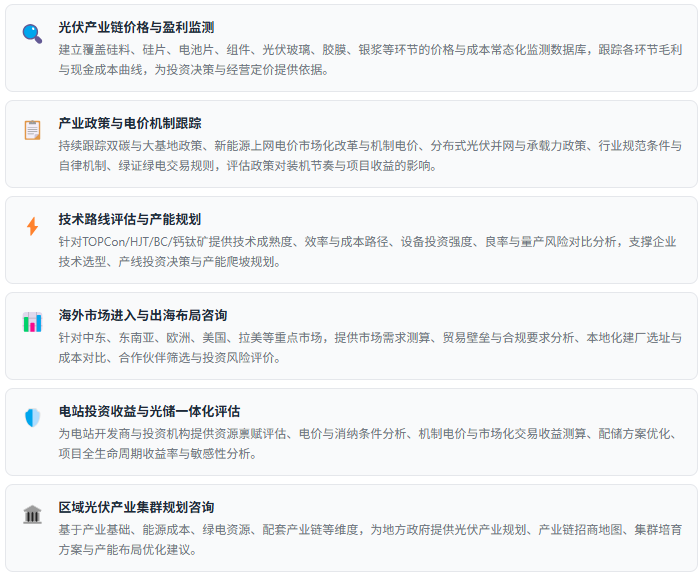
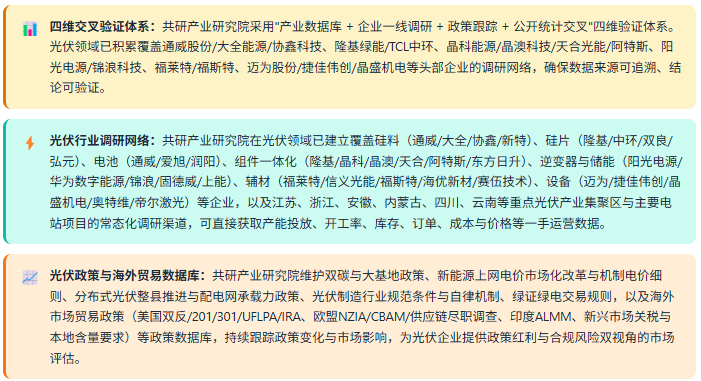
3、数据方法论优势
4、定制化研究服务
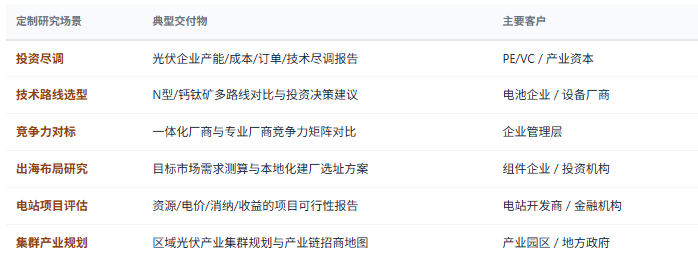
定制化研究体系:除标准化报告外,共研产业研究院提供按需定制研究服务——光伏企业尽调、技术路线选型评估、产能扩张与兼并重组研究、海外市场进入策略、电站投资可行性分析、区域光伏产业集群规划等,面向投资机构、光伏企业、电站开发商、设备与辅材厂商、地方政府等不同主体灵活交付。
版权提示:共研网倡导尊重与保护知识产权,对有明确来源的内容注明出处。如发现本站文章存在版权、稿酬或其它问题,烦请联系我们,我们将及时与您沟通处理。联系方式:kefu@gonyn.com、010-69365838。


