
一、概念定义:什么是包装容器产业?
1、基础认知
包装容器是以纸、塑料、金属、玻璃等材料制成的产品包装与运输容器,涵盖瓦楞纸箱、彩盒、塑料包装、金属罐(两片/三片罐)、包装印刷等。它同时具备三重属性——是包装制造业(材料工艺与加工转化的工业环节),是下游消费的必备配套(食品饮料、3C电子、家电、电商快递、医药皆依赖包装),也是绿色转型的载体(限塑令与快递包装治理使环保合规成为产业主线)。这正是它区别于化工(共研网已有相关行业研究,提供树脂与原纸等上游原料)、食品与农产品(下游使用方)的根本:包装处于"原料—加工—配套"的中游制造环节,是材料与终端之间的转化器。
从产业视角看,包装最容易被误读为"做纸箱的"——但真正的产业命题远不止加工:原纸与纸浆的价格传导、大客户绑定与产能布局、环保合规与绿色工艺、柔性定制与智能包装,才是决定这个中游制造业下一阶段价值的关键变量。
2、先厘清边界:纸箱、彩盒、塑料箱、金属罐,以及包装与包装印刷
瓦楞纸箱与彩盒同属纸包装,前者重运输防护、后者重品牌展示;塑料包装与金属罐对应不同内容物与保质期需求。原纸与纸箱是上下游——原纸(箱板纸、瓦楞原纸)是基材,纸箱是加工成品,纸浆价格波动会沿"纸浆→原纸→纸箱"逐级传导。包装与包装印刷的区别在于:包装是容器本体,包装印刷是附着在容器上的图文与工艺增值。包装与物流也需分清——包装是产品,物流是使用该产品的服务环节。
三、市场规模与产业结构:纸包装主导、集中度偏低
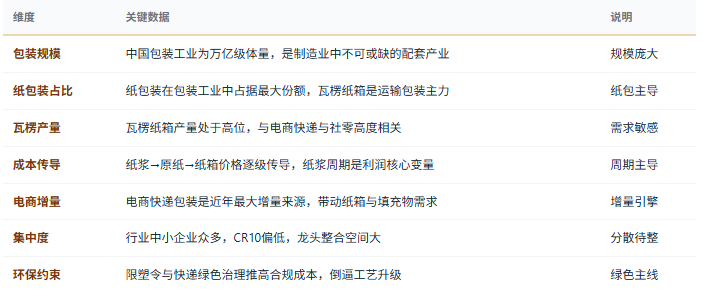
数据以共研网最新报告为准。以上数据维度仅供文章框架参考,具体数值需引用共研网《2026年中国包装行业市场深度分析及投资前景预测报告》最新版本,避免直接使用未经核实的网络二手数据。
四、竞争格局:纸包为主、龙头整合
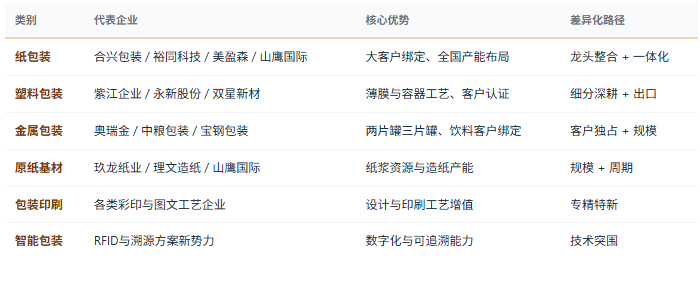
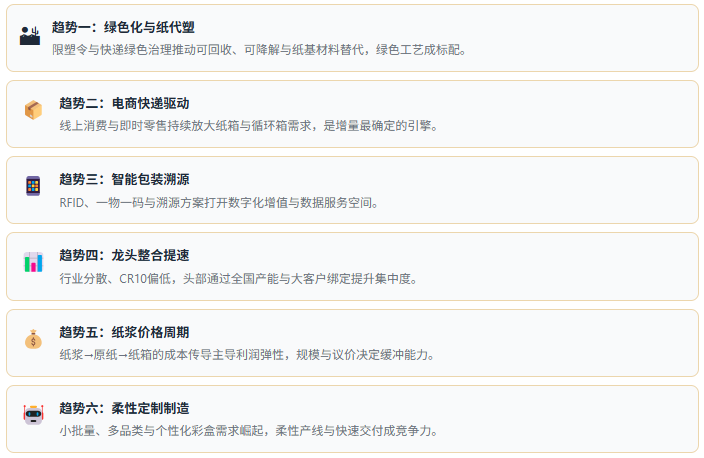
纸包为主、龙头整合。包装行业呈现"大行业、小公司"格局——万亿规模下中小企业众多、区域分散,但头部企业正通过全国产能布局与大客户绑定提升集中度。纸包装因电商快递与消费配套需求最大而占据主导,金属与塑料包装则在饮料、食品特定场景形成专业化壁垒。
价值从"加工费"走向"配套服务"。单纯加工的溢价有限,真正的竞争力在于贴近客户的产能布局、一体化交付能力、设计与印刷增值、以及绿色合规工艺。对产业而言,纸浆周期与环保约束之外,谁能绑定头部大客户、谁能在全国就近配套、谁能提供智能与绿色包装方案,谁就能穿越周期。
看下游绑定而非单纯产能:大客户认证壁垒与长期订单比总产能更能决定营收稳定性,就近配套是核心能力。
看纸浆成本传导能力:纸浆→原纸→纸箱的传导效率与客户议价决定利润率,规模摊薄可缓冲周期。
看绿色合规工艺:限塑令、快递绿色治理与VOCs治理抬高合规门槛,倒逼工艺升级与淘汰落后产能。
看产品结构(高端彩盒):彩盒与包装印刷的增值远高于运输纸箱,高端化提升单位价值。
看产能布局密度:贴近客户的区域产能网络决定交付半径与物流成本,是头部整合的武器。
看智能与可追溯:RFID、溯源与一物一码等智能包装打开增值与数据服务空间。
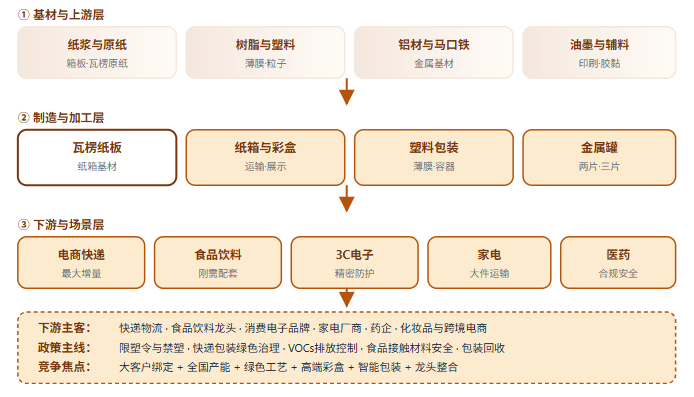
五、包装容器三层结构全景链路
"中国包装产业正在从'加工制造'走向'配套服务与绿色制造':第一,行业大而不强——万亿规模下中小企业众多、集中度偏低,龙头整合是确定性主线;第二,纸浆周期决定利润弹性——纸浆→原纸→纸箱的价格传导是盈利的核心变量,规模摊薄与议价能力决定缓冲空间;第三,绿色合规成为分水岭——限塑令与快递包装绿色治理抬高门槛,倒逼工艺升级。未来真正的赢家,属于既绑定头部大客户、又拥有全国就近产能、还能交付绿色与智能包装方案的企业——单靠低价加工,难以穿越纸浆周期与环保约束。"— 共研网《2026年中国包装市场深度分析》核心观点
六、政策及需求环境分析
包装是强制造业属性 + 强下游配套属性 + 强环保约束属性的产业——限塑令与快递绿色治理决定供给方向,电商快递与社零消费决定需求底盘,绿色工艺与智能包装决定增量空间。理解"环保政策 + 消费配套 + 成本周期"三线交织,是判断包装赛道机会与风险的核心框架。
政策端:限塑、绿色治理与食品安全三线并行
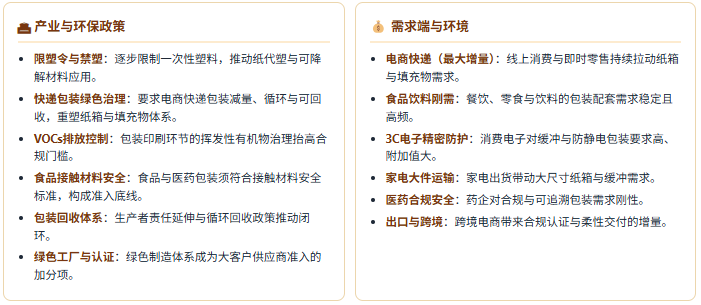
需求端:六类高确定性场景
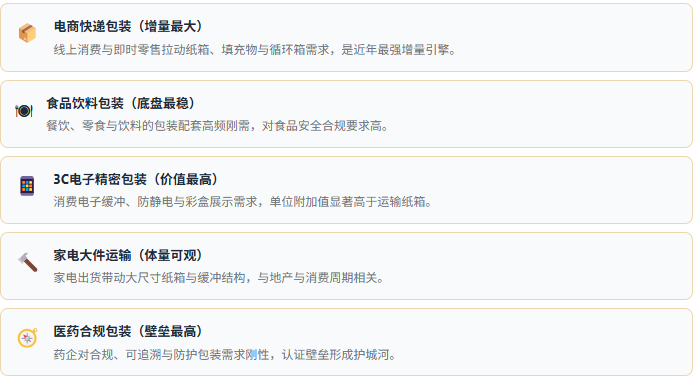
政策端"限塑令与禁塑 + 快递包装绿色治理 + VOCs控制 + 食品接触安全 + 回收体系 + 绿色工厂认证"六线并行,需求端"电商快递 + 食品饮料 + 3C电子 + 家电 + 医药 + 出口跨境"共振,包装产业正从"加工制造"转向"绿色制造与配套服务"。短期看,纸浆周期与环保合规成本压制中小企业;长期看,具备大客户绑定、全国产能布局、绿色工艺与智能包装能力的头部企业将获得集中度提升带来的优势。政策及需求环境数据以共研网最新报告为准。
七、趋势研判:六股驱动力
八、材料体系与供应商评估标准
看下游绑定而非单纯产能:大客户认证壁垒与长期订单比总产能更决定营收稳定性。
看纸浆成本传导能力:纸浆→原纸→纸箱传导效率与客户议价决定利润率,规模摊薄可缓冲周期。
看绿色合规工艺:限塑、快递绿色治理与VOCs治理抬高门槛,合规是准入前提。
看产品结构(高端彩盒):彩盒与印刷增值远高于运输纸箱,高端化提升单位价值。
看产能布局密度:贴近客户的区域产能网络决定交付半径与物流成本,是整合武器。
看智能与可追溯:RFID与一物一码等智能包装打开增值与数据服务空间。
避坑提示:警惕用瓦楞层数判断质量(应看型号与克重);警惕把纸价波动等同于箱价同步;警惕以规模论合规,认证与工艺才是安全底线。
九、共研产业研究院 ·包装容器调研与咨询能力
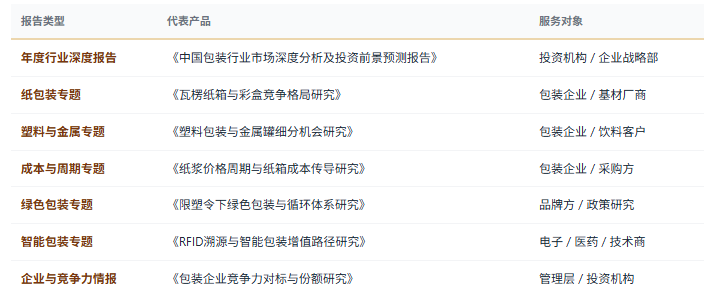
共研产业研究院依托共研网产业研究平台,在包装容器领域构建了覆盖基材与上游层(纸浆原纸/树脂塑料/铝材马口铁/油墨辅料) → 制造与加工层(瓦楞纸板/纸箱彩盒/塑料包装/金属罐) → 下游与场景层(电商快递/食品饮料/3C电子/家电/医药) → 政策与场景(限塑绿色治理/食品接触安全/智能包装)的完整研究体系,长期跟踪包装工业规模与纸包装占比、瓦楞纸箱产量、纸浆价格传导、电商快递包装增量、行业集中度(CR10)、限塑与快递绿色治理影响、大客户绑定与全国产能布局等核心议题,为包装企业、造纸与基材厂商、消费品牌采购方、投资机构与产业园区提供决策级研究支撑。
1、研究报告产品线
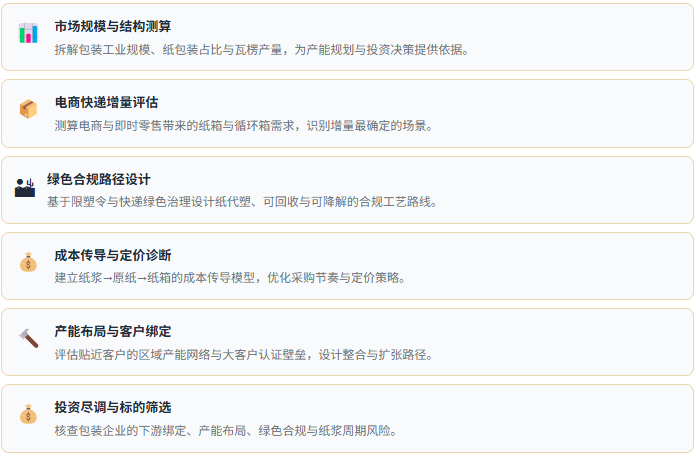
2、咨询服务能力
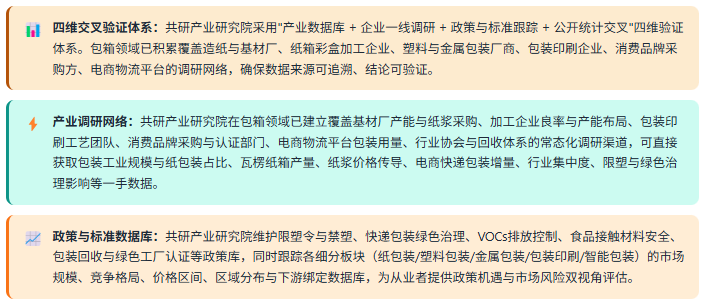
3、数据方法论优势
4、定制化研究服务
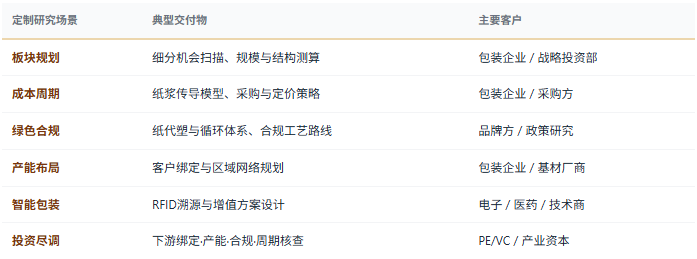
定制化研究体系:除标准化报告外,共研产业研究院提供按需定制研究服务——包装机会扫描与板块规划、纸浆周期与成本传导建模、绿色包装与循环体系设计、大客户绑定与全国产能布局规划、智能包装增值方案、竞争对手能力与份额对标、区域包装产业载体规划等,面向包装与基材企业、消费品牌采购方、投资机构、产业园区与地方政府等不同主体灵活交付。
版权提示:共研网倡导尊重与保护知识产权,对有明确来源的内容注明出处。如发现本站文章存在版权、稿酬或其它问题,烦请联系我们,我们将及时与您沟通处理。联系方式:kefu@gonyn.com、010-69365838。


