
共研产业研究院通过对公开信息分析、业内资深人士和相关企业高管的深度访谈,以及分析师专业性判断和评价撰写了《2027-2033年中国新能源车行业深度调查与市场全景评估报告》。本报告为新能源车企业决策人及投资者提供了重要参考依据。
为确保新能源车行业数据精准性以及内容的可参考价值,共研产业研究院团队通过上市公司年报、厂家调研、经销商座谈、专家验证等多渠道开展数据采集工作,并运用共研自主建立的产业分析模型,结合市场、行业和厂商进行深度剖析,能够反映当前市场现状、热点、动态及未来趋势,使从业者能够从多种维度、多个侧面综合了解当前新能源车行业的发展态势。
一、导语
新能源汽车是以纯电、插混与增程为主要技术路线的乘用车与商用车产品体系。它早已不是"未来产业"——2024 年中国新能源乘用车渗透率已跨过 50% 的门槛,意味着每卖出两台新车,就有一台带电。这个行业最激进的增长阶段已经过去,接下来要回答的是更朴素的问题:谁能持续赚钱。
这个赛道的转折点,不在技术,而在利润表。过去五年,行业靠政策补贴、牌照红利与渗透率提升三重东风快速膨胀;如今补贴退坡、价格战胶着、产能过剩,几乎所有玩家都同时面临"卖得越多、亏得越多"的窘境。竞争的维度,正从"能不能造出来"转向"能不能比对手便宜两万还赚钱"。
本报告聚焦中国新能源汽车产业,从规模、技术路线、产业链、竞争格局到趋势展望,梳理这个行业如何从渗透率竞赛进入存量博弈,以及谁能在这场淘汰赛中活下来。
二、市场规模与增长
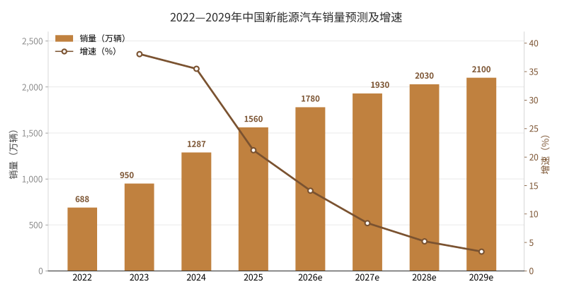
2022 年至 2029 年,中国新能源汽车销量将从约 688 万辆增至约 2100 万辆,年均复合增速约 17%,但曲线明显前高后低——2023—2024 年是渗透率跃升的陡坡,2027 年后回落至个位数,进入替换性需求主导阶段。
2022—2029年中国新能源汽车销量预测及增速
第一重驱动是产品力的实质提升。800V 高压平台、城市领航与快充网络的普及,让电动车在补能与智能化两个维度反超燃油车,"续航焦虑"正被"充电比加油便宜"取代。
第二重驱动是价格体系的重构。电池成本随碳酸锂价格回落而大幅下降,叠加规模化生产与平台化开发,A 级纯电车型的购置成本已与同级别燃油车持平甚至更低,油电平价从口号变成了账本上的事实。
第三重驱动是出口市场的打开。中国车企在东南亚、中东、拉美与欧洲份额持续提升,出口从"整车贸易"转向"本地建厂+供应链输出",成为对冲国内价格战的重要利润来源。
需求与供给两端同时施压。需求侧,一线城市首购趋于饱和,增量来自下沉市场首购、家庭第二台车增购与网约租赁采购,三者对价格极度敏感,10—15 万元由此成为必争之地;供给侧,规划产能远超实际销量,利用率长期低于 60%,闲置产线既是财务负担也是价格战燃料。这种结构下靠"提价改善盈利"并不现实——市场只奖励成本最低的那一个。
节奏上,2024—2026 年是出清关键期,弱势品牌加速退出,头部集中度快速提升;2027 年后进入稳定替换期,竞争焦点转向智驾体验、补能网络与全球化运营。
三、技术路线与产品结构
新能源汽车技术路线与产品结构
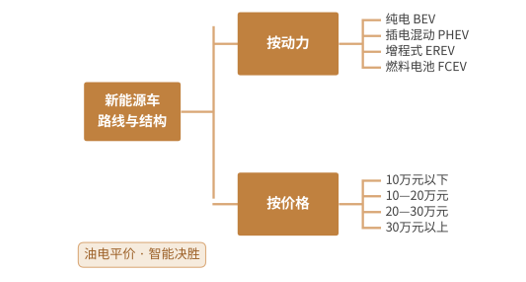
按动力形式,产品可分为四类。纯电(BEV)是长期方向,结构简单、成本可控,但对补能网络依赖强;插电混动(PHEV)兼顾城市用电与长途用油,是当前增速最快的品类;增程式(EREV)以电驱为主、发动机仅发电,在大型 SUV 与 MPV 上表现突出;燃料电池(FCEV)则集中在商用车与示范线路,短期难以规模化。
按价格带,市场可分为 10 万元以下、10—20 万元、20—30 万元与 30 万元以上四层。10—20 万元是销量基本盘,也是价格战最惨烈的地带;20—30 万元是智能化配置的主战场;30 万元以上则考验品牌力与服务体系,是唯一还能维持较高毛利的区间。
用户决策的逻辑也在改变。早期买电动车看的是续航与补贴,如今更多人先问三件事:家里能不能装桩、智驾好不好用、三年后保值率多少。这三问把竞争从参数表拉回了真实生活——补能便利性取决于物业与电网,智驾体验取决于数据与算力,保值率则取决于品牌与电池健康度。
技术竞争的焦点正在从"三电"转向"智能"。电池能量密度已接近阶段性瓶颈,续航数字的边际吸引力下降;反而是城市 NOA、舱驾一体与 AI 大模型的落地体验,成为消费者愿意为之多付钱的部分。谁能在 20 万元价位把高阶智驾做到"好用而不敢省",谁就能拿到下一轮的定义权。
产品定义的权力也在转移。过去是车企定义配置、消费者接受;如今社交平台上的对比测评能在一周内改写一款车的口碑,用户开始用"这车值不值"投票。这让堆参数的做法失效——配置表再长,若不能在真实场景里被感知,就只是成本而已。
四、产业链
新能源汽车产业链结构
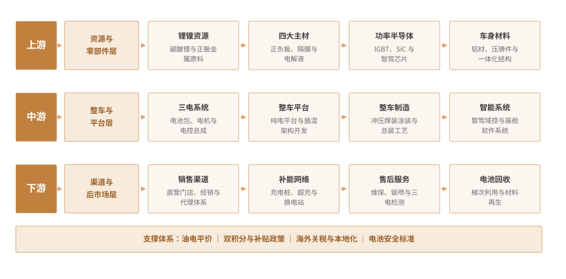
产业链上游是资源与零部件:锂、镍、钴等资源决定电池成本的下限,碳酸锂价格的波动曾直接改写全行业的盈利表;正负极材料、隔膜与电解液构成四大主材,产能过剩使这一环节的毛利被压至历史低位;IGBT、SiC 功率半导体与智能驾驶芯片,则是当前最紧张的卡口。
中游是整车与平台:电池包、电机电控与整车制造构成"三电"核心,平台化开发决定成本与开发速度。中游的核心能力已从"造车"变成"定价"——能否用一套平台覆盖多个车型、用规模摊薄研发,直接决定了价格战里的存活空间。
下游是渠道与后市场:直营、经销与代理三种模式各有取舍,直营控价强但重资产,经销扩张快但价格管控难;充电网络与换电站构成补能基础设施,是锁客的关键;电池回收与梯次利用,则在电动车集中退役潮来临前提前布子。
从成本结构看,电池仍占整车成本的 30%—40%,是降本的主战场。一体化压铸、CTB 电池车身一体化与平台共用,是三条最有效的降本路径;但降本也意味着新车型的开发周期被压缩,产品同质化的风险随之上升。
五、竞争格局
| 企业名称 | 细分领域 | 核心定位 |
| 比亚迪 | 整车龙头 | 垂直整合与规模优势,插混纯电双线领先 |
| 特斯拉 | 高端纯电 | 品牌溢价与智驾能力,全球产能布局 |
| 吉利汽车 | 综合整车 | 多品牌矩阵,传统体系转型速度领先 |
| 长安汽车 | 综合整车 | 自主与合资并行,出口份额快速提升 |
| 奇瑞汽车 | 整车出口 | 海外渠道深厚,出口量长期居前 |
| 理想汽车 | 增程与纯电 | 家庭场景定位清晰,单车毛利表现突出 |
| 蔚来汽车 | 高端纯电 | 换电网络与服务体系,用户运营见长 |
| 小鹏汽车 | 智能驾驶 | 智驾技术标签鲜明,城市NOA落地领先 |
格局上,新能源汽车呈现"一超多强、新旧势力搅局"的态势:比亚迪以垂直整合与规模优势稳居销量第一,插混与纯电双线覆盖;特斯拉以品牌溢价与智能驾驶能力占据高端纯电心智;吉利、长安、奇瑞依托传统体系快速转型,出口表现亮眼;理想、蔚来、小鹏在增程与智能驾驶上各有标签;小米、华为则以生态与话题能力快速切入,改写流量规则。
渠道端,直营模式重塑了价格与体验,但也带来沉重的资产负担;经销商体系在下沉市场仍不可替代;商超店与线上流量则成为新品牌的标配。渠道之争的本质,是谁能以更低的成本触达并留住用户。
竞争焦点正从"参数与配置"转向"成本与体验"。当续航、加速与屏尺寸都被拉平,真正拉开差距的是三件事:单车制造成本、智驾的实际可用度、以及补能的便利程度。这三件事,恰好对应着供应链、软件与基础设施三种完全不同的能力。
六、趋势
新能源汽车行业三大趋势
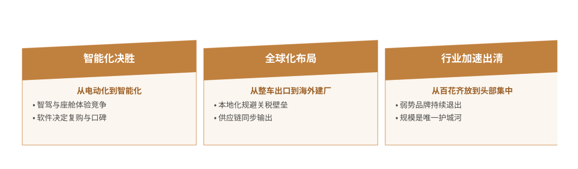
趋势一,智能化决胜。从电动化到智能化,竞争重心转向智驾与座舱体验。电驱技术趋于同质后,软件定义汽车不再是概念,而是决定复购与口碑的实际变量。
趋势二,全球化布局。从整车出口到海外建厂,中国车企正在复制当年合资品牌进入中国的路径。本地化生产既能规避关税,也能更快响应当地需求。
趋势三,行业加速出清。从百花齐放到头部集中,弱势品牌持续退出。规模是唯一的护城河,月销不过万的品牌,很难在下一轮价格战中存活。
三条趋势其实指向同一件事:行业的竞争维度正在合并。过去"电动化看电池、智能化看软件、全球化看渠道"的分工,如今被压缩成一套综合能力——成本、体验与服务必须同时在线的企业,才有资格进入下一轮。那些只想在单一维度领先的玩家,会发现自己越努力越被动。
对产业观察者来说,判断一家车企是否值得关注,可以只看三个数字:单车毛利、月销规模与海外销量占比。前两个决定它能不能活下来,第三个决定它能活多久。
七、展望
对行业而言,新能源车的终局不是"把燃油车全部替换掉",而是"让出行这件事变得更便宜、更安全、更省心"。当电动化成为标配,真正被消费者记住的,是那些把充电、智驾与售后都做顺了的品牌。
对政策与投资而言,这一赛道的确定性来自能源转型的长期方向与庞大的存量替换需求,但风险同样明确:产能过剩带来的价格战、海外市场的关税与政策壁垒、以及技术路线的迭代风险。真正能穿越周期的企业,往往是那些把成本控制做到极致、把智能化体验做实、把全球化运营做稳的公司——它们卖的不只是一辆车,而是一整套出行方案。
风险需要拆开看。产能风险最为直接,国内规划产能远超实际需求,价格战在短期内难以结束;政策风险来自海外,欧盟关税与本地化要求会持续抬高进入门槛;技术风险则在于路线迭代,固态电池一旦规模化,现有产线的资产减值压力不容小觑。
真正的护城河,往往藏在"规模"与"体系"这两件事上:垂直整合带来的成本优势、平台化带来的开发效率、以及全球渠道带来的市场纵深。这些能力无法靠一款爆款车型建立,需要十年以上的持续投入。对想要进入这条赛道的企业而言,与其在参数表上堆料,不如先回答一个问题——同样一台车,你凭什么比对手便宜两万还能赚钱。答案越硬,活得越久。
 共研产业咨询 - 深度报告
2027-2033年中国新能源车行业深度调查与市场全景评估报告
2027-2033年中国新能源车行业深度调查与市场全景评估报告
报告首先介绍了新能源车行业定义、商业模式、产业壁垒、风险因素、产业特征及研究方法;接着在综合行业PEST环境的基础上对国内外市场新能源车产品产销、规模以及价格特征做了重点分析;然后对于新能源车行业本身或相关产业的贸易态势、经营状况进行剖析;随后对新能源车行业产业链运行环境、区域发展态势、行业竞争格局、典型企业运营等几大核心要素进行了逐个分析;随后报告对新能源车行业供需、价格、规模、风险、策略做出来科学严谨的预判。您若想对新能源车行业有个系统的了解或者想投资新能源车行业,本报告是您不可或缺的重要工具。
版权提示:共研网倡导尊重与保护知识产权,对有明确来源的内容注明出处。如发现本站文章存在版权、稿酬或其它问题,烦请联系我们,我们将及时与您沟通处理。联系方式:kefu@gonyn.com、010-69365838。