
共研产业研究院通过对公开信息分析、业内资深人士和相关企业高管的深度访谈,以及分析师专业性判断和评价撰写了《2027-2033年中国汽车行业深度调查与市场需求预测报告》。本报告为汽车企业决策人及投资者提供了重要参考依据。
为确保汽车行业数据精准性以及内容的可参考价值,共研产业研究院团队通过上市公司年报、厂家调研、经销商座谈、专家验证等多渠道开展数据采集工作,并运用共研自主建立的产业分析模型,结合市场、行业和厂商进行深度剖析,能够反映当前市场现状、热点、动态及未来趋势,使从业者能够从多种维度、多个侧面综合了解当前汽车行业的发展态势。
一、导语
汽车是中国制造业中体量最大、链条最长、就业带动最广的单一品类。它不是一个行业,而是一组行业的集合:钢铁、铝材、玻璃、轮胎、芯片、软件、金融、保险、维修,几乎每一环都能牵动数十万人。正因如此,汽车市场的每一次结构性变化,都会沿着产业链放大成一轮很长的余波。理解汽车,本质上是在理解中国制造的成本结构与组织方式。
过去二十年,这个市场的主旋律是普及。从一线城市的第一辆私家车,到县域市场的换购需求,销量从百万级一路推到 2800 万辆的平台,中国连续多年稳居全球第一大汽车产销国。普及阶段的特征是"谁有产能谁赚钱",产品只要不出大错,总能找到买家。
转折发生在最近三年。新增购车人群趋近饱和,置换成为主要需求来源;价格战从局部车型蔓延到全系产品,单车成交价持续下移;与此同时,出口市场快速打开,成为少有的增量方向。行业从"分增量"变成了"抢存量",从"造得出"变成了"卖得掉、还得赚钱"。
二、市场规模与增长
中国汽车销量在 2017 年触及 2888 万辆的高点后,经历了连续三年的调整,2020 年回落至 2531 万辆。此后在购置税优惠、以旧换新补贴和出口放量的共同作用下,市场逐步修复,2023 年回升至 2513 万辆以上,2024 年进一步增至 2690 万辆,创下历史新高。
进入 2025 年,增长动能开始切换。国内零售端受制于置换需求释放节奏,增速明显放缓;出口端则继续保持两位数增长,成为支撑总量主要的力量。预计 2025 年全年销量约 2780 万辆,2029 年达到 2980 万辆,2022 至 2029 年年均复合增速约 3.4%。
这个数字看起来平淡,但结构变化远比总量剧烈。2017 年前后的增长靠的是首次购车人群扩张,而当前的每一辆增量,几乎都要从别人的份额里抢过来。这意味着行业的总蛋糕基本定型,剩下的竞争是零和的。
2022—2029年中国汽车销量及增速
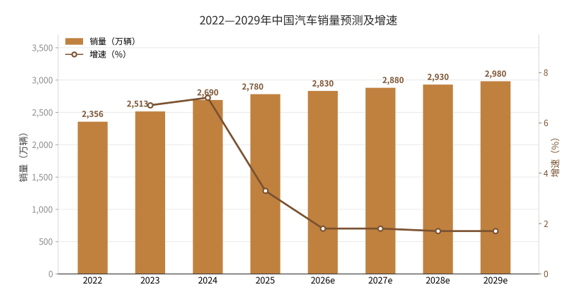
值得注意的是,这一轮修复并不均衡。限购城市的换购需求释放较早,2024 年的高增长中有相当部分来自政策补贴的提前透支,这意味着 2026 年之后市场需要靠真实需求来支撑。更值得关注的是价格与利润的背离,这在本轮周期中表现得格外明显。销量创新高的同时,行业整体的利润率却在下降。整车厂的单车毛利被价格战持续压缩,经销商的新车销售业务大面积亏损,靠售后与金融业务勉强维持。规模还在,但规模带来的利润正在变薄。
出口是这轮周期里最确定的增量。2020 年中国汽车出口仅 100 万辆出头,2023 年跃升至 491 万辆,2024 年进一步突破 580 万辆,跃居全球第一。出口的意义不只是多卖车,更在于它把中国车企的竞争半径从国内扩展到了全球,也让国内价格战的压力有了一个疏解出口。
三、品类结构
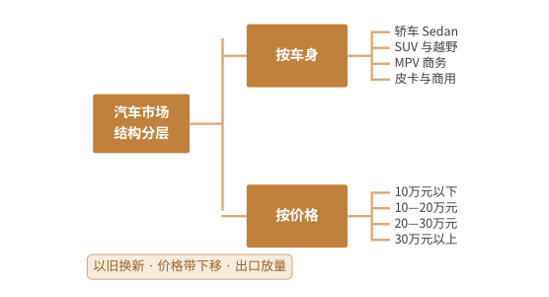
按车身形式划分,中国汽车市场呈现明显的 SUV 主导格局。SUV 在乘用车中的份额长期维持在 45% 以上,凭借空间、视野和通过性优势,成为家庭首购和换购的主流选择。轿车份额稳定在 45% 左右,主要承担入门与商务用途。MPV 份额不足 5%,但在多孩家庭和商务接待场景中需求刚性较强。皮卡则受限于城市限行政策,长期停留在小众市场。
按价格带划分,10 万至 20 万元是绝对主力区间,集中了行业近一半的销量。这一区间既是自主品牌的主战场,也是合资品牌下探的必争之地。10 万元以下市场在新能源小车和以旧换新政策的推动下重新活跃,20 万至 30 万元市场则因智能化配置的普及而快速扩容,30 万元以上市场体量有限,但利润丰厚,是品牌向上的关键战场。
汽车市场的品类与价格分层
动力形式的结构变化最为剧烈。燃油车份额从 2020 年的 95% 以上降至 2024 年的不足 60%,新能源渗透率在 2024 年下半年连续多月突破 50%。但值得注意的是,新能源内部的分化同样明显:纯电增速放缓,插电混动与增程式成为增长主力,2024 年插混车型销量同比增长超过 80%。
这一分化背后是真实的用户约束。纯电适合有固定车位、日常通勤里程稳定的城市用户,而对没有家充条件、经常长途出行的家庭来说,插混和增程提供了"可油可电"的折中方案。技术在进步,但补能基础设施的分布并不均衡,这决定了未来数年动力形式仍将是多路线并存,而非单一路线通吃。
四、产业链
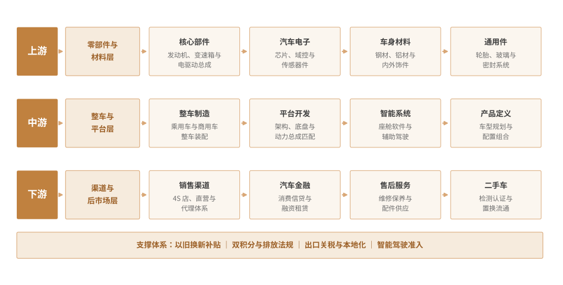
汽车产业链的长度在制造业中罕见,从矿产到软件,横跨数十个行业。上游是零部件与材料层,包括发动机、变速箱、电驱动总成等核心部件,芯片、域控、传感器等汽车电子,以及钢材、铝材、内外饰等车身材料。这一层的技术壁垒最高,利润也相对稳定,但长期由外资供应商主导,国产替代正在局部突破。
中游是整车与平台层,负责整车装配、平台开发、智能系统集成与产品定义。这一层是产业链的价值中枢,也是竞争最激烈的环节。平台化能力决定了研发成本的摊薄速度,智能系统决定了产品的差异化程度,产品定义则决定了车型能否击中真实需求。
下游是渠道与后市场层,涵盖 4S 店、直营与代理体系,汽车金融、售后服务与二手车流通。传统上,下游是整车厂的利润缓冲带,新车让利、售后补回。但随着直营模式的推广和价格透明化,这条缓冲带正在被压缩,经销商的盈利模式被迫重构。
汽车产业链结构
产业链的权力重心正在向上游和中游的技术环节转移。电动化让电池、电机、电控成为新的成本中心,智能化让芯片和软件成为新的价值高地。传统整车厂过去依靠发动机和变速箱建立的技术壁垒,在电动化时代被大幅削弱,这也是新势力能够在短时间内切入市场的根本原因。
五、竞争格局
中国汽车市场的竞争主体可以分为四类:自主品牌、合资品牌、造车新势力与外资独资。自主品牌凭借对本土需求的快速响应和成本控制能力,份额从 2020 年的 38% 提升至 2024 年的 60% 以上;合资品牌则因产品迭代慢、电动化转型迟缓,份额持续萎缩,部分品牌已退出中国市场。
| 企业名称 | 企业类型 | 核心定位 |
| 比亚迪 | 自主品牌 | 垂直整合,插混与纯电双线领跑 |
| 吉利汽车 | 自主品牌 | 多品牌矩阵,平台化降本能力突出 |
| 奇瑞汽车 | 自主品牌 | 出口导向,海外渠道与本地化领先 |
| 长安汽车 | 自主品牌 | 燃油基本盘稳固,新能源转型加速 |
| 上汽集团 | 国有集团 | 合资与自主并行,出海体量居前 |
| 一汽大众 | 合资品牌 | 燃油车体系成熟,智能化补课中 |
| 特斯拉 | 外资独资 | 品牌溢价与智驾标签,直营模式 |
| 理想汽车 | 造车新势力 | 家庭场景定位清晰,单车毛利领先 |
竞争的关键变量已经从产品力转向体系力。单款爆款可以带来短期销量,但无法支撑长期竞争。真正拉开差距的是三个能力:一是平台与供应链的成本控制,决定能否在价格战中活下来;二是渠道与服务的覆盖密度,决定能否触达下沉市场;三是软件与智能化的迭代速度,决定能否维持产品的新鲜感。
新势力的处境则更为分化。头部企业已经跨过月销三万辆的生死线,开始进入规模化盈利的通道;而尾部企业仍在为融资和产能利用率挣扎。行业共识是,年销十万辆是生存门槛,年销五十万辆才能谈盈利,这个标准正在把大部分玩家挡在门外。
六、趋势
趋势一,出口成为第二增长曲线。中国车企的出口模式正在从整车贸易转向海外建厂,通过在东南亚、欧洲、拉美布局本地化产能,规避关税壁垒并贴近当地需求。这一过程复制了当年合资品牌进入中国的路径,但节奏更快,挑战也更大。
趋势二,新能源与燃油并行。尽管新能源渗透率已过半,燃油车仍是企业利润的基本盘,尤其在出口市场和下沉市场。多数车企采取"油电同智"策略,在燃油车上同步配置智能座舱与辅助驾驶,以延长产品生命周期。
趋势三,竞争回归体系能力。价格战压缩了单车利润,靠单品爆款取胜的时代已经结束。规模、渠道、供应链、软件迭代,这些看似平淡的能力,正在成为决定生死的关键。
汽车行业三大趋势
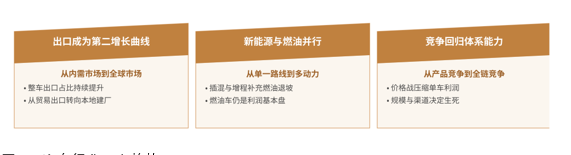
这三条趋势指向同一个结论:汽车行业的竞争维度正在合并。过去“产品看设计、渠道看网点、成本看采购”的分工,如今被压缩成一套综合能力——既要造得好,又要卖得便宜,还要服务跟得上。那些只想在单一维度领先的玩家,会发现自己的优势很快被抹平。
七、展望
对行业而言,中国汽车的终局不是"把外资品牌全部挤出去",而是"让中国品牌在全球市场站稳"。国内市场已经进入存量博弈,真正的空间在海外。谁能把在国内卷出来的成本能力和产品迭代速度复制到全球,谁就有机会成为世界级车企。
对政策与投资而言,这个赛道的确定性来自产业升级的长期方向,但风险同样明确:国内产能过剩带来的价格战、海外市场的关税与合规壁垒、技术路线的迭代风险。能够穿越周期的企业,往往是那些把成本控制做到极致、把产品定义做准、把全球化运营做稳的公司。
真正的护城河,往往藏在"规模"与"体系"这两件事上:规模带来采购与研发的成本摊薄,体系带来渠道、服务与供应链的稳定性。对想要进入这个赛道的企业而言,与其在参数表上堆料,不如先回答一个问题——同样一台车,你凭什么比对手便宜两万还能赚钱。答案越硬,活得越久。
 共研产业咨询 - 深度报告
2027-2033年中国汽车行业深度调查与市场需求预测报告
2027-2033年中国汽车行业深度调查与市场需求预测报告
报告首先介绍了汽车行业定义、商业模式、产业壁垒、风险因素、产业特征及研究方法;接着在综合行业PEST环境的基础上对国内外市场汽车产品产销、规模以及价格特征做了重点分析;然后对于汽车行业本身或相关产业的贸易态势、经营状况进行剖析;随后对汽车行业产业链运行环境、区域发展态势、行业竞争格局、典型企业运营等几大核心要素进行了逐个分析;随后报告对汽车行业供需、价格、规模、风险、策略做出来科学严谨的预判。您若想对汽车行业有个系统的了解或者想投资汽车行业,本报告是您不可或缺的重要工具。
版权提示:共研网倡导尊重与保护知识产权,对有明确来源的内容注明出处。如发现本站文章存在版权、稿酬或其它问题,烦请联系我们,我们将及时与您沟通处理。联系方式:kefu@gonyn.com、010-69365838。
