- 内容目录
- 样本申请
- 名企采买
- 荣膺引用
2027-2033年全球与中国AI服务器电源装置行业调查与投资前景分析报告
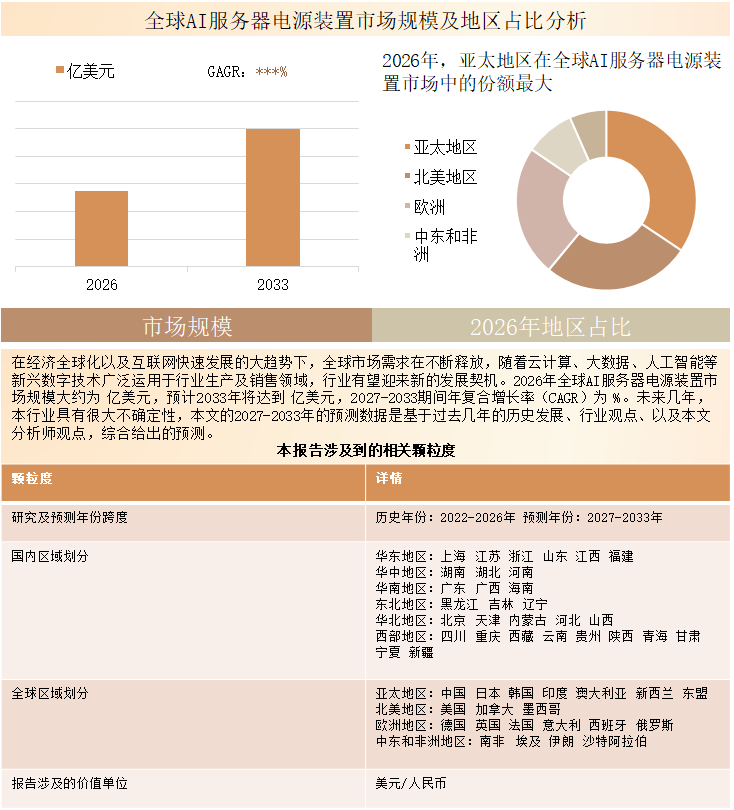
2025年全球AI服务器电源装置市场销售额达到了21.34亿美元,预计2032年将达到77.84亿美元,年复合增长率(CAGR)为20.6%(2027-2033)。
AI服务器电源装置是部署于GPU服务器、ASIC服务器、FPGA服务器及其他AI加速计算服务器中的高效率AC-DC电源单元,核心功能是将数据中心输入侧交流电转换为服务器或机架内部直流母线所需的稳定直流电,并实现功率因数校正、冗余并联、热插拔、过流/过压/过温保护、数字通信、故障监测及快速动态负载响应等功能。本报告的AI服务器电源装置统计范围限定于AC-DC类PSU产品,主要包括面向AI服务器的CRPS、M-CRPS、OCP/ORv3前端PSU,以及配置于Power Shelf中的高功率AC-DC PSU单元;UPS、独立BBU、电容备电系统、PDU、板级DC-DC电源、VRM、设施级配电设备、液冷设备以及单独承担直流变换的800 VDC/54 VDC DC-DC产品不属于核心统计范围。按功率划分,AI服务器电源装置包括3 kW以下、3–5.5 kW和5.5 kW以上;按认证划分主要包括钛金和铂金等级;按效率可观察90%、92%、94%、96%和98%等典型能效区间。当前高端AI服务器电源装置正在由传统1–3 kW规格快速升级至3.2 kW、5.5 kW及更高功率平台,代表性5.5 kW ORv3 PSU可实现约50 V、110 A输出,峰值效率约97.5%,多个PSU单元可并联构成33 kW及更高功率的Power Shelf。AI服务器电源装置位于AI算力基础设施“电网—数据中心配电—机架供电—服务器—加速芯片”的关键电能转换环节,其转换效率直接影响供电损耗和散热负荷,而功率密度、瞬态响应、冗余能力和可靠性则直接影响单机GPU配置数量、机架算力密度、服务器可用率及数据中心总体能源效率。因此,AI服务器电源装置正由传统标准化服务器部件向高功率、高效率、高可靠性和高定制化的核心AI基础设施电源部件升级。
行业发展趋势
AI服务器电源装置正在经历从传统服务器标准PSU向高功率、高功率密度和机架级集中供电架构升级的结构性变化。传统通用服务器通常以1–2 kW级冗余PSU为主,而高端GPU服务器随着GPU TDP、单机GPU数量、CPU及高速互联功耗持续提升,供电需求已逐步向3.2 kW、5.5 kW及更高规格迁移。5.5 kW ORv3正在成为高功率AI服务器的重要标准化方向,多个5.5 kW AI服务器电源装置可进一步配置于33 kW或更高功率的Power Shelf中,使行业竞争从单个PSU性能逐步扩展至多PSU并联、数字控制、系统均流、动态功率调度和机架供电协同。与此同时,部分供应商正在开发8 kW以上甚至十余千瓦级PSU产品,反映单个AI服务器电源装置的功率上限仍在快速提升。更长期看,800 VDC高压直流架构将改变数据中心内部电力传输方式,但不会消除高效率前端AC-DC转换需求,而是推动AI服务器电源装置向更高功率密度、更高转换效率以及与新型机架供电架构协同的方向发展。2026—2032年,AI服务器电源装置的主要产业趋势将集中在高功率化、Titanium以上实际能效提升、宽禁带半导体应用、全数字控制、Power Shelf部署以及与新一代GPU/ASIC平台的联合开发,高功率PSU占比提升将成为市场收入增长的重要结构性来源。
市场动态
驱动因素
AI服务器电源装置市场增长的首要驱动力来自GPU和ASIC功耗上升以及单台AI服务器中加速器数量持续增加。传统服务器单机总功率通常处于相对有限区间,而高端GPU服务器和Rack Scale AI系统已经将单机及单机架用电需求提高到新的水平,使单台服务器所需AI服务器电源装置数量、单个PSU额定功率和整机电源价值量同步提升。其次,高功率产品替代传统低功率产品形成明显的产品结构升级效应,1–2 kW产品逐步向3.2 kW、5.5 kW及更高规格升级后,即使服务器数量保持相同,每台设备对应的PSU价值量仍会明显上升。高效率也是持续驱动因素,大规模AI训练集群长期处于高负载状态,AI服务器电源装置效率每提高一个百分点均能够减少交流输入端损耗和服务器散热负荷,因此Titanium等级以及接近98%的峰值效率具有直接经济价值。与此同时,云服务商、服务器OEM/ODM和互联网企业普遍采取双供应商或多供应商策略,在AI服务器快速扩产背景下增加新的合格电源供应来源,为具有高功率研发能力、质量认证和规模制造能力的亚洲及中国大陆厂商提供持续的供应链切入机会。
限制因素
AI服务器电源装置市场面临的主要限制因素已经由终端需求不足转向高功率产品开发、客户认证、规模制造和成本控制难度上升。将3–5.5 kW甚至更高功率集成至CRPS、M-CRPS等有限空间内,需要同时解决功率半导体损耗、高频磁性器件温升、PCB电流密度、EMI、风冷能力、噪声和长期可靠性等问题,传统服务器电源设计经验并不能完全覆盖AI负载条件。GPU训练任务还会产生频繁且幅度较大的动态功率变化,因此AI服务器电源装置不仅需要满足稳态效率,还需要具备较高的瞬态响应速度、输出稳定性和并联均流精度。客户导入周期也是重要限制因素,大型CSP和服务器OEM/ODM通常需要完成样品验证、工程验证、小批量试产、整机兼容测试和量产爬坡,新进入企业即使能够达到相近额定功率和效率,也难以立即获得大规模采购份额。此外,高增长市场吸引大量传统适配器、通信电源和工业电源企业进入,随着3.2 kW及5.5 kW产品逐步标准化,年度议价和多供应商采购可能推动成熟规格价格下降,高功率AI服务器电源装置收入快速增长并不必然对应同等幅度的毛利率提升。
市场机遇
2026—2032年AI服务器电源装置最明确的增量机会集中于5.5 kW以上高功率AC-DC PSU、高效率高功率密度产品、OCP ORv3兼容产品以及下一代GPU和ASIC服务器定制化电源装置。5.5 kW正逐步由高端规格向规模化应用平台演进,下一轮产品竞争已开始向8 kW以上及更高单机功率延伸,而Power Shelf功率由33 kW向60 kW、72 kW、110 kW等更高等级发展,也会同步增加高功率AI服务器电源装置的配置数量和单机价值量。中国市场同时具备下游服务器制造、互联网算力投资以及完整电子制造供应链三方面基础,磁性器件、PCB、结构件、风扇、散热材料、功率器件和自动化制造均具有较强产业配套能力,为中国厂商进入高功率服务器电源领域提供制造和成本优势。具备国际安全认证、Titanium效率、OCP兼容能力、稳定量产质量以及海外制造布局的企业,有机会由国内AI服务器客户进一步进入全球CSP和服务器OEM/ODM供应体系。更长期看,随着800 VDC、高压直流和机架级供电架构发展,AI服务器电源装置企业将由单一PSU供应逐步参与Power Shelf、备电、数字电源管理和机架级供电系统协同开发,技术能力较强的企业可以由单一产品供应商升级为综合服务器电源解决方案供应商。
行业风险与挑战
AI服务器电源装置的短期经营风险主要来自AI服务器资本开支波动、GPU平台切换、客户认证延期、产品快速迭代、库存变化以及价格下降。AI基础设施采购仍高度集中于少数全球CSP、GPU平台企业及大型服务器OEM/ODM,单一客户或单一平台采购节奏改变可能明显影响供应商订单和产能利用率。同时,高功率AI服务器电源装置通常需要专用测试设备、自动化产线和可靠性验证投入,如果产品规格快速升级而既有平台生命周期缩短,可能产生库存、专用设备和研发投入损失。中长期结构性风险则来自供电架构变化。随着AI机架由几十千瓦向数百千瓦甚至MW级发展,传统48/54 V内部配电面临线缆损耗、电流密度和铜材使用量快速上升的问题,高压直流和更集中式的电源架构可能改变AI服务器电源装置的安装位置、输入输出电压和产品形态。对于仍主要依赖传统低功率CRPS产品的企业而言,市场总体增长并不能完全抵消产品架构迁移风险;能够持续向5.5 kW以上、高效率、高压兼容和系统化供电方向升级的企业,更有机会维持长期竞争位置。
产业链分析
AI服务器电源装置上游主要包括功率半导体、MOSFET、GaN和SiC器件、控制IC、MCU、磁性器件、电容、电感、PCB、连接器、风扇、散热器和结构件,其中功率半导体、磁性器件和高可靠电容对转换效率、功率密度、动态性能及寿命影响最为明显。随着AI服务器电源装置由1–2 kW向3.2 kW、5.5 kW及更高功率发展,Totem-Pole PFC、LLC、全数字控制、高频磁性器件和宽禁带半导体的重要性持续提升。中游生产涉及电路拓扑设计、磁性器件设计、PCB布局、SMT、功率器件装配、固件开发、散热设计、老化测试及自动化功能测试,高功率AI服务器电源装置的制造壁垒并不在普通电子装配本身,而在于批量产品在高负载条件下能否长期保持效率、温升、EMI、瞬态响应和并联均流的一致性。下游客户主要包括GPU服务器、ASIC服务器和FPGA服务器OEM/ODM、云服务商以及大型互联网数据中心运营商,采购通常需要经历平台设计导入、样品测试、EVT/DVT/PVT验证、小批量试产和正式量产。由于AI服务器中GPU和高速互联设备价值较高,AI服务器电源装置失效造成的停机损失明显高于普通计算设备,因此可靠性、持续供货能力、质量追踪和多地域制造在客户采购决策中的权重持续提高。
细分市场分析
从产品功率看,3 kW以下AI服务器电源装置主要面向较低功耗GPU服务器、推理服务器、FPGA服务器以及仍采用传统CRPS架构的产品,技术成熟度较高,供应商数量较多,竞争重点更多集中于成本、可靠性和交付。3–5.5 kW是当前AI服务器电源装置最重要的升级区间,3.2 kW M-CRPS、5.5 kW ORv3等产品能够在有限空间内支持更高GPU功耗,通常需要Titanium级效率、数字控制、PMBus、热插拔和N+1冗余等功能。5.5 kW以上属于快速发展的高端产品区间,设计重点进一步转向功率密度、瞬态性能、高频化和多PSU并联,并可通过多个高功率PSU配置形成Power Shelf。认证方面,Platinum仍覆盖部分成熟服务器产品,但高端AI服务器电源装置正在明显向Titanium及更高实际效率迁移;在高负载AI服务器中,96%以上效率的产品能够显著降低长期能源和散热成本,因此对应更高技术门槛和产品价值。
从应用看,GPU服务器是AI服务器电源装置最核心的需求领域,大模型训练、生成式AI推理和HPC持续推动GPU数量及单卡功率提高,对3.2–5.5 kW及以上PSU需求最为明显。ASIC服务器主要面向CSP自研AI加速器及专用训练和推理系统,产品定制化程度通常较高,AI服务器电源装置供应商需要较早参与服务器平台设计,因此认证门槛和客户黏性较高。FPGA服务器整体功率密度通常低于前沿GPU集群,但在低时延、通信、网络和专用计算领域仍形成稳定需求。其他应用包括CPU与AI加速器混合服务器、边缘AI及专用高性能计算设备。大型CSP和服务器OEM采购AI服务器电源装置时,通常综合评估效率、功率密度、瞬态响应、MTBF、EMI、PMBus兼容性、热插拔、冗余设计、生产一致性和全球交付能力,而非仅比较额定功率。2026—2032年GPU服务器仍将贡献最大市场增量,随着大型云厂商持续扩大自研AI芯片部署,ASIC服务器将成为重要的第二增长来源。
下游市场机会
AI服务器电源装置未来最具增量潜力的下游市场包括超大规模云服务商AI基础设施、GPU/ASIC训练集群、主权AI数据中心以及企业级AI推理基础设施。传统服务器市场逐步进入成熟阶段,主要依赖设备更新和效率升级,而高密度AI服务器同时具备服务器部署量增加、单机GPU数量提升和单机电源功率提高三重驱动,因此对AI服务器电源装置形成更强的需求放大效应。随着GB200、GB300 NVL72等Rack Scale系统扩大部署,AI计算基础设施的采购单位逐步由单台服务器向完整机架迁移,多个高功率PSU集中配置于Power Shelf的供电方式将获得更广泛应用,使供应商能够由单个AI服务器电源装置进一步延伸至机架电源管理和备电协同。ASIC服务器同样具有较大潜力,大型云服务商持续开发自研AI芯片,使专用服务器逐渐形成独立于GPU服务器的电源需求。对于供应商而言,更具长期价值的增长路径是提前进入下一代GPU和ASIC服务器平台设计,获得5.5 kW以上AI服务器电源装置的认证和批量供货资格,而非单纯扩大低功率通用服务器PSU产能。
地区分析
北美是全球AI服务器电源装置最重要的终端需求和技术架构定义市场之一,大型CSP、AI模型企业、GPU平台和数据中心运营商构成主要客户,对OCP兼容、高功率密度、Titanium级效率及供应安全要求较高。欧洲AI服务器规模相对较小,但数据中心电力成本、能源效率和可持续要求更突出,高效率AI服务器电源装置具有较强经济价值。亚太地区同时承担全球主要需求增长和制造供应职能,其中台湾拥有台达电子、光宝科技、康舒科技、群光电能、全汉企业、飞宏科技、新巨企业和明纬企业等成熟电源产业集群,日本以村田等高可靠性电子元器件和电源企业为代表。中国既是重要AI服务器需求市场,也是AI服务器电源装置供应链扩张速度较快的地区,麦格米特、欧陆通、奥海科技、中国长城、深圳高斯宝电气、动力源、新雷能和中远通等企业正由传统电源、通信电源或适配器业务向服务器和AI数据中心PSU延伸。中国厂商的主要优势在于完整电子制造产业链、研发迭代速度、成本控制、本地客户资源及量产交付能力,而全球头部CSP认证记录、高端产品长期可靠性数据、国际品牌影响力及海外服务体系仍是进一步提升全球份额的重要环节。
报告范围
本报告研究全球与中国市场AI服务器电源装置的产能、产量、销量、销售额、价格及未来趋势。重点分析全球与中国市场的主要厂商产品特点、产品规格、价格、销量、销售收入及全球和中国市场主要生产商的市场份额。历史数据为2021至2025年,预测数据为2026至2032年。
竞争格局
全球AI服务器电源装置市场呈现成熟电源龙头主导高端平台、亚洲供应链高度集中、中国大陆厂商快速进入的竞争结构。台达电子和光宝科技已经由传统服务器PSU进一步延伸至Power Shelf、备电及机架级供电解决方案,其竞争优势不仅来自AI服务器电源装置制造规模,也来自与全球CSP、服务器ODM和GPU平台的联合开发能力。康舒科技、群光电能、全汉企业、飞宏科技、新巨企业、村田和Advanced Energy等企业依靠服务器电源经验、国际认证、稳定质量体系和全球制造能力保持重要市场位置。中国大陆企业正在从中低功率产品快速进入3.3 kW、5.5 kW及更高功率AI服务器电源装置领域,部分企业进一步布局12 kW以上产品及高功率集中供电系统。未来AI服务器电源装置的竞争不会仅取决于产能和价格,高功率平台数量、转换效率、功率密度、动态响应、全球CSP认证、与GPU/ASIC客户联合开发能力、50/54 V和800 VDC架构适配能力以及海外量产布局,将共同决定供应商的市场位置。随着PSU技术难度提高以及Power Shelf应用增加,头部企业规模、研发和客户资源优势可能进一步强化,但新一代供电架构尚未完全固化,也为高功率电力电子技术较强的中国及区域厂商提供新的供应链进入窗口。
本文正文共10章,各章节主要内容如下:
第1章: 报告统计范围、产品细分及主要的下游市场,行业背景、发展历史、现状及趋势等
第2章: 全球总体规模(产能、产量、销量、需求量、销售收入等数据,2021-2032年)
第3章: 全球AI服务器电源装置主要地区分析,包括销量、销售收入等
第4章: 全球范围内AI服务器电源装置主要厂商竞争分析,主要包括AI服务器电源装置产能、销量、收入、市场份额、价格、产地及行业集中度分析
第5章: 全球AI服务器电源装置主要厂商基本情况介绍,包括公司简介、AI服务器电源装置产品型号、销量、收入、价格及最新动态等
第6章: 全球不同功率AI服务器电源装置销量、收入、价格及份额等
第7章: 全球不同应用AI服务器电源装置销量、收入、价格及份额等
第8章: 产业链、上下游分析、销售渠道与客户分析等
第9章: 行业动态、增长驱动因素、发展机遇、有利因素、不利及阻碍因素、行业政策等
第10章: 报告结论
报告目录
1AI服务器电源装置市场概述
1.1产品定义及统计范围
1.2按照不同功率,AI服务器电源装置主要可以分为如下几个类别
1.2.1全球不同功率AI服务器电源装置销售额增长趋势2021 VS 2025 VS 2032
1.2.23 kW以下
1.2.33-5.5kW
1.2.45.5kW以上
1.3按照不同认证,AI服务器电源装置主要可以分为如下几个类别
1.3.1全球不同认证AI服务器电源装置销售额增长趋势2021 VS 2025 VS 2032
1.3.2钛金
1.3.3铂金
1.4按照不同电压,AI服务器电源装置主要可以分为如下几个类别
1.4.1全球不同电压AI服务器电源装置销售额增长趋势2021 VS 2025 VS 2032
1.4.212V
1.4.324V
1.4.448V
1.4.5其他
1.5按照不同能效,AI服务器电源装置主要可以分为如下几个类别
1.5.1全球不同能效AI服务器电源装置销售额增长趋势2021 VS 2025 VS 2032
1.5.290%能效
1.5.392%能效
1.5.494%能效
1.5.596%能效
1.5.698%能效
1.6从不同应用,AI服务器电源装置主要包括如下几个方面
1.6.1全球不同应用AI服务器电源装置销售额增长趋势2021 VS 2025 VS 2032
1.6.2GPU服务器
1.6.3ASIC服务器
1.6.4FPGA服务器
1.6.5其他
1.7AI服务器电源装置行业背景、发展历史、现状及趋势
1.7.1AI服务器电源装置行业目前现状分析
1.7.2AI服务器电源装置发展趋势
2全球AI服务器电源装置总体规模分析
2.1全球AI服务器电源装置供需现状及预测(2021-2032)
2.1.1全球AI服务器电源装置产能、产量、产能利用率及发展趋势(2021-2032)
2.1.2全球AI服务器电源装置产量、需求量及发展趋势(2021-2032)
2.2全球主要地区AI服务器电源装置产量及发展趋势(2021-2032)
2.2.1全球主要地区AI服务器电源装置产量(2021-2026)
2.2.2全球主要地区AI服务器电源装置产量(2027-2032)
2.2.3全球主要地区AI服务器电源装置产量市场份额(2021-2032)
2.3中国AI服务器电源装置供需现状及预测(2021-2032)
2.3.1中国AI服务器电源装置产能、产量、产能利用率及发展趋势(2021-2032)
2.3.2中国AI服务器电源装置产量、市场需求量及发展趋势(2021-2032)
2.4全球AI服务器电源装置销量及销售额
2.4.1全球市场AI服务器电源装置销售额(2021-2032)
2.4.2全球市场AI服务器电源装置销量(2021-2032)
2.4.3全球市场AI服务器电源装置价格趋势(2021-2032)
3全球AI服务器电源装置主要地区分析
3.1全球主要地区AI服务器电源装置市场规模分析:2021 VS 2025 VS 2032
3.1.1全球主要地区AI服务器电源装置销售收入及市场份额(2021-2026)
3.1.2全球主要地区AI服务器电源装置销售收入预测(2027-2032)
3.2全球主要地区AI服务器电源装置销量分析:2021 VS 2025 VS 2032
3.2.1全球主要地区AI服务器电源装置销量及市场份额(2021-2026)
3.2.2全球主要地区AI服务器电源装置销量及市场份额预测(2027-2032)
3.3北美市场AI服务器电源装置销量、收入及增长率(2021-2032)
3.4欧洲市场AI服务器电源装置销量、收入及增长率(2021-2032)
3.5中国市场AI服务器电源装置销量、收入及增长率(2021-2032)
3.6日本市场AI服务器电源装置销量、收入及增长率(2021-2032)
3.7东南亚市场AI服务器电源装置销量、收入及增长率(2021-2032)
3.8印度市场AI服务器电源装置销量、收入及增长率(2021-2032)
4全球与中国主要厂商市场份额分析
4.1全球市场主要厂商AI服务器电源装置产能市场份额
4.2全球市场主要厂商AI服务器电源装置销量(2021-2026)
4.2.1全球市场主要厂商AI服务器电源装置销量(2021-2026)
4.2.2全球市场主要厂商AI服务器电源装置销售收入(2021-2026)
4.2.3全球市场主要厂商AI服务器电源装置销售价格(2021-2026)
4.2.42025年全球主要生产商AI服务器电源装置收入排名
4.3中国市场主要厂商AI服务器电源装置销量(2021-2026)
4.3.1中国市场主要厂商AI服务器电源装置销量(2021-2026)
4.3.2中国市场主要厂商AI服务器电源装置销售收入(2021-2026)
4.3.32025年中国主要生产商AI服务器电源装置收入排名
4.3.4中国市场主要厂商AI服务器电源装置销售价格(2021-2026)
4.4全球主要厂商AI服务器电源装置总部及产地分布
4.5全球主要厂商成立时间及AI服务器电源装置商业化日期
4.6全球主要厂商AI服务器电源装置产品类型及应用
4.7AI服务器电源装置行业集中度、竞争程度分析
4.7.1AI服务器电源装置行业集中度分析:2025年全球Top 5生产商市场份额
4.7.2全球AI服务器电源装置第一梯队、第二梯队和第三梯队生产商(品牌)及市场份额
4.8新增投资及市场并购活动
5全球主要生产商分析
5.1台达电子
5.1.1台达电子基本信息、AI服务器电源装置生产基地、销售区域、竞争对手及市场地位
5.1.2台达电子 AI服务器电源装置产品规格、参数及市场应用
5.1.3台达电子 AI服务器电源装置销量、收入、价格及毛利率(2021-2026)
5.1.4台达电子公司简介及主要业务
5.1.5台达电子企业最新动态
5.2光宝科技
5.2.1光宝科技基本信息、AI服务器电源装置生产基地、销售区域、竞争对手及市场地位
5.2.2光宝科技 AI服务器电源装置产品规格、参数及市场应用
5.2.3光宝科技 AI服务器电源装置销量、收入、价格及毛利率(2021-2026)
5.2.4光宝科技公司简介及主要业务
5.2.5光宝科技企业最新动态
5.3康舒科技
5.3.1康舒科技基本信息、AI服务器电源装置生产基地、销售区域、竞争对手及市场地位
5.3.2康舒科技 AI服务器电源装置产品规格、参数及市场应用
5.3.3康舒科技 AI服务器电源装置销量、收入、价格及毛利率(2021-2026)
5.3.4康舒科技公司简介及主要业务
5.3.5康舒科技企业最新动态
5.4群光电能
5.4.1群光电能基本信息、AI服务器电源装置生产基地、销售区域、竞争对手及市场地位
5.4.2群光电能 AI服务器电源装置产品规格、参数及市场应用
5.4.3群光电能 AI服务器电源装置销量、收入、价格及毛利率(2021-2026)
5.4.4群光电能公司简介及主要业务
5.4.5群光电能企业最新动态
5.5Advanced Energy
5.5.1Advanced Energy基本信息、AI服务器电源装置生产基地、销售区域、竞争对手及市场地位
5.5.2Advanced Energy AI服务器电源装置产品规格、参数及市场应用
5.5.3Advanced Energy AI服务器电源装置销量、收入、价格及毛利率(2021-2026)
5.5.4Advanced Energy公司简介及主要业务
5.5.5Advanced Energy企业最新动态
5.6麦格米特
5.6.1麦格米特基本信息、AI服务器电源装置生产基地、销售区域、竞争对手及市场地位
5.6.2麦格米特 AI服务器电源装置产品规格、参数及市场应用
5.6.3麦格米特 AI服务器电源装置销量、收入、价格及毛利率(2021-2026)
5.6.4麦格米特公司简介及主要业务
5.6.5麦格米特企业最新动态
6不同功率AI服务器电源装置分析
6.1全球不同功率AI服务器电源装置销量(2021-2032)
6.1.1全球不同功率AI服务器电源装置销量及市场份额(2021-2026)
6.1.2全球不同功率AI服务器电源装置销量预测(2027-2032)
6.2全球不同功率AI服务器电源装置收入(2021-2032)
6.2.1全球不同功率AI服务器电源装置收入及市场份额(2021-2026)
6.2.2全球不同功率AI服务器电源装置收入预测(2027-2032)
6.3全球不同功率AI服务器电源装置价格走势(2021-2032)
7不同应用AI服务器电源装置分析
7.1全球不同应用AI服务器电源装置销量(2021-2032)
7.1.1全球不同应用AI服务器电源装置销量及市场份额(2021-2026)
7.1.2全球不同应用AI服务器电源装置销量预测(2027-2032)
7.2全球不同应用AI服务器电源装置收入(2021-2032)
7.2.1全球不同应用AI服务器电源装置收入及市场份额(2021-2026)
7.2.2全球不同应用AI服务器电源装置收入预测(2027-2032)
7.3全球不同应用AI服务器电源装置价格走势(2021-2032)
8上游原料及下游市场分析
8.1AI服务器电源装置产业链分析
8.2AI服务器电源装置工艺制造技术分析
8.3AI服务器电源装置产业上游供应分析
8.3.1上游原料供给状况
8.3.2原料供应商及联系方式
8.4AI服务器电源装置下游客户分析
8.5AI服务器电源装置销售渠道分析
9行业发展机遇和风险分析
9.1AI服务器电源装置行业发展机遇及主要驱动因素
9.2AI服务器电源装置行业发展面临的风险
9.3AI服务器电源装置行业政策分析
9.4美国对华关税对行业的影响分析
9.5中国企业SWOT分析
10研究成果及结论
11附录
11.1研究方法
11.2数据来源
11.2.1二手信息来源
11.2.2一手信息来源
11.3数据交互验证
11.4免责声明
报告图表
表格目录
表 1: 全球不同功率AI服务器电源装置销售额增长(CAGR)趋势2021 VS 2025 VS 2032(百万美元)
表 2: 全球不同认证AI服务器电源装置销售额增长(CAGR)趋势2021 VS 2025 VS 2032(百万美元)
表 3: 全球不同电压AI服务器电源装置销售额增长(CAGR)趋势2021 VS 2025 VS 2032(百万美元)
表 4: 全球不同能效AI服务器电源装置销售额增长(CAGR)趋势2021 VS 2025 VS 2032(百万美元)
表 5: 全球不同应用销售额增速(CAGR)2021 VS 2025 VS 2032(百万美元)
表 6: AI服务器电源装置行业目前发展现状
表 7: AI服务器电源装置发展趋势
表 8: 全球主要地区AI服务器电源装置产量增速(CAGR):(2021 VS 2025 VS 2032)&(千台)
表 9: 全球主要地区AI服务器电源装置产量(2021-2026)&(千台)
表 10: 全球主要地区AI服务器电源装置产量(2027-2032)&(千台)
表 11: 全球主要地区AI服务器电源装置产量市场份额(2021-2026)
表 12: 全球主要地区AI服务器电源装置产量市场份额(2027-2032)
表 13: 全球主要地区AI服务器电源装置销售收入增速:(2021 VS 2025 VS 2032)&(百万美元)
表 14: 全球主要地区AI服务器电源装置销售收入(2021-2026)&(百万美元)
表 15: 全球主要地区AI服务器电源装置销售收入市场份额(2021-2026)
表 16: 全球主要地区AI服务器电源装置收入(2027-2032)&(百万美元)
表 17: 全球主要地区AI服务器电源装置收入市场份额(2027-2032)
表 18: 全球主要地区AI服务器电源装置销量(千台):2021 VS 2025 VS 2032
表 19: 全球主要地区AI服务器电源装置销量(2021-2026)&(千台)
表 20: 全球主要地区AI服务器电源装置销量市场份额(2021-2026)
表 21: 全球主要地区AI服务器电源装置销量(2027-2032)&(千台)
表 22: 全球主要地区AI服务器电源装置销量份额(2027-2032)
表 23: 全球市场主要厂商AI服务器电源装置产能(2025-2026)&(千台)
表 24: 全球市场主要厂商AI服务器电源装置销量(2021-2026)&(千台)
表 25: 全球市场主要厂商AI服务器电源装置销量市场份额(2021-2026)
表 26: 全球市场主要厂商AI服务器电源装置销售收入(2021-2026)&(百万美元)
表 27: 全球市场主要厂商AI服务器电源装置销售收入市场份额(2021-2026)
表 28: 全球市场主要厂商AI服务器电源装置销售价格(2021-2026)&(美元/台)
表 29: 2025年全球主要生产商AI服务器电源装置收入排名(百万美元)
表 30: 中国市场主要厂商AI服务器电源装置销量(2021-2026)&(千台)
表 31: 中国市场主要厂商AI服务器电源装置销量市场份额(2021-2026)
表 32: 中国市场主要厂商AI服务器电源装置销售收入(2021-2026)&(百万美元)
表 33: 中国市场主要厂商AI服务器电源装置销售收入市场份额(2021-2026)
表 34: 2025年中国主要生产商AI服务器电源装置收入排名(百万美元)
表 35: 中国市场主要厂商AI服务器电源装置销售价格(2021-2026)&(美元/台)
表 36: 全球主要厂商AI服务器电源装置总部及产地分布
表 37: 全球主要厂商成立时间及AI服务器电源装置商业化日期
表 38: 全球主要厂商AI服务器电源装置产品类型及应用
表 39: 2025年全球AI服务器电源装置主要厂商市场地位(第一梯队、第二梯队和第三梯队)
表 40: 全球AI服务器电源装置市场投资、并购等现状分析
表 41: 台达电子 AI服务器电源装置生产基地、销售区域、竞争对手及市场地位
表 42: 台达电子 AI服务器电源装置产品规格、参数及市场应用
表 43: 台达电子 AI服务器电源装置销量(千台)、收入(百万美元)、价格(美元/台)及毛利率(2021-2026)
表 44: 台达电子公司简介及主要业务
表 45: 台达电子企业最新动态
表 46: 光宝科技 AI服务器电源装置生产基地、销售区域、竞争对手及市场地位
表 47: 光宝科技 AI服务器电源装置产品规格、参数及市场应用
表 48: 光宝科技 AI服务器电源装置销量(千台)、收入(百万美元)、价格(美元/台)及毛利率(2021-2026)
表 49: 光宝科技公司简介及主要业务
表 50: 光宝科技企业最新动态
版权提示:共研网倡导尊重与保护知识产权,对有明确来源的内容注明出处。如发现本站文章存在版权、稿酬或其它问题,烦请联系我们,我们将及时与您沟通处理。联系方式:kefu@gonyn.com、010-69365838。


共研产业研究院专注于产业咨询,致力于提供专业的产业咨询服务
研究院每年提供的行研报告(精品)上千份,为消费者提供最具有性价比的产业咨询服务

我们提供完善的售前咨询和售后服务系统,确保产品能与客户需求匹配,并竭尽所能满足客户的需求。

共研精益求精的完善研究方法,用专业和科学的研究模型和调研方法,不断追求数据和观点的客观准确。

共研观点和数据被媒体、机构、券商广泛引用和转载,具有广泛的品牌知名度

我们的行业研究员,具有完善的培训和晋级体系,我们的研究员基本上都具有2年以上的产业咨询经验。

截至2022年共研产业研究院已累计完成各类咨询项目,服务客户涉及银行&券商、高校&科研院所、各级政府机构、各类投资公司、各领域企业等。
 精品研究报告
 定制研究报告
 商业计划书
 可行性研究报告
 市场监测报告
 市场调研服务
 IPO业务咨询
 产业规划编制

共研团队毕业于一流高校,拥有多年产业研究经验,专注并且专业。

共研出品,必属精品,共研已经注册35类商标保护,盗版必究。

共研网提供充分的售前咨询和售后保障,详情请知悉客服。

感谢顾客对共研产品的认可。我们将继续提供专业、品质的服务。