- 内容目录
- 样本申请
- 名企采买
- 荣膺引用
2027-2033年全球与中国电子材料回收行业深度调查与投资战略咨询报告
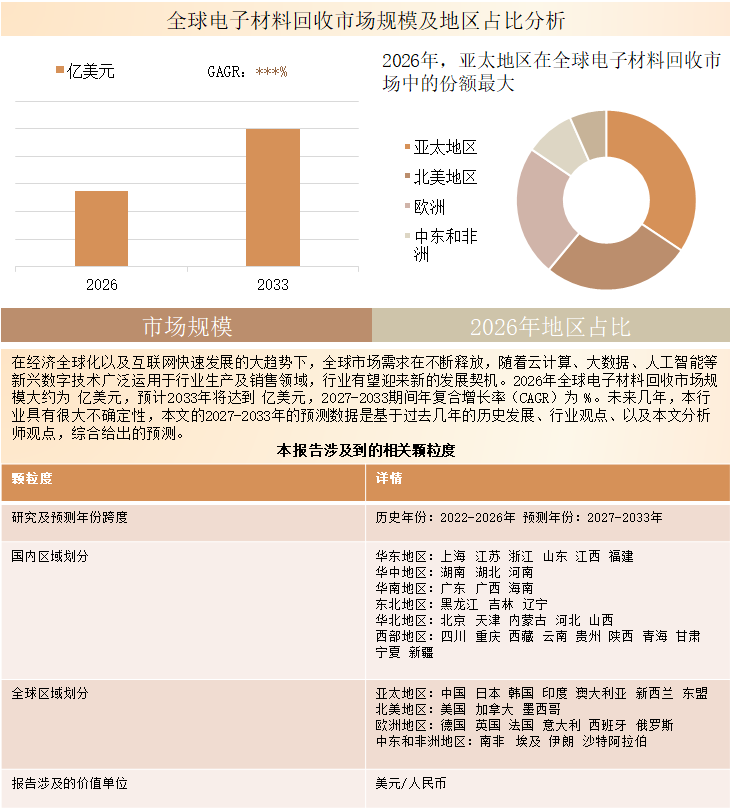
2025年全球电子材料回收市场销售额达到了325.5亿美元,预计2032年将达到572.7亿美元,年复合增长率(CAGR)为 8.4%(2026-2032)。
本文研究全球及中国市场电子材料回收现状及未来发展趋势,侧重分析全球及中国市场的主要企业,同时对比北美、欧洲、中国、日本、东南亚和印度等地区的现状及未来发展趋势。
电子材料回收是指针对废弃电子产品、电子元器件、电子制造废料以及达到使用寿命的电气电子设备,通过专业化收集、分类、拆解、加工处理、材料提取和资源再生等环节,实现其中有价值材料回收利用的产业活动。其回收对象主要包括废印刷电路板(PCB)、半导体元器件、电子组件、连接器、线缆以及各类含金属电子废弃物。电子材料回收服务商通过机械破碎与分选、火法冶金、湿法冶金、金属精炼等技术,提取铜、铝、金、银、钯、镍、锡及可再生塑料等资源,并将再生材料重新导入电子制造、金属冶炼、汽车零部件生产和工业装备制造等产业链。电子材料回收业务涵盖电子废弃物收集与预处理、材料分选、金属回收、资源再生及相关环保处理服务,是提高资源利用效率、降低原生矿产资源依赖、促进电子废弃物规范化管理和构建电子材料循环供应链的重要产业环节。
行业发展趋势
全球电子材料回收行业正由传统电子废弃物拆解逐步向精细化材料分选、高效金属提取和循环资源综合管理方向发展。随着电子产品结构复杂化、元器件集成度提高及再生原材料需求增长,回收企业对处理技术、资源回收效率和再生材料质量的要求持续提升。机械破碎、分选及物理分离仍是电子材料预处理的重要方式,而火法冶金与湿法冶金的组合应用正在提高复杂电子废料中有价金属的提取能力。与此同时,自动化分选、智能材料识别、废物流向追踪和高纯度金属精炼成为重要技术升级方向。电子制造企业及工业客户更加关注再生材料来源可追溯性、环保合规性以及二次原材料供应稳定性,推动行业竞争重点从基础拆解处理能力向综合资源回收效率、材料纯度、绿色处理水平和全流程服务能力转变。
产业链分析
电子材料回收产业链主要由上游电子废弃物产生与收集、中游拆解处理及材料再生、下游再生资源利用三个环节构成。上游主要包括消费电子制造商、半导体生产企业、通信设备供应商、汽车电子企业、工业装备制造商、商业机构以及电子废弃物收集企业。这些主体在生产、设备更新、维护和报废过程中形成废旧电子设备、淘汰元器件、电子制造边角料及各类含金属废料。专业收集网络、逆向物流服务商和废弃物管理机构负责将分散的电子废料集中运输至具备处理资质的回收设施,为中游资源化加工提供原料保障。
中游环节涵盖人工与自动化拆解、破碎、分选、机械分离、火法冶金、湿法冶金以及金属精炼等工序,通过材料富集、复杂组分分离和有价金属提取,将电子废弃物转化为可再次进入工业生产的二次原材料。下游主要包括金属冶炼与精炼企业、电子制造商、汽车零部件生产商、工业材料供应商及其他制造企业。行业成本主要由废料采购、收集运输、人工、能源、环保处理、加工设备和技术投入构成,而盈利能力与原料金属含量、资源回收率、处理规模、再生材料纯度及金属销售价格密切相关。具备收集渠道、先进处理技术和下游材料供应能力的综合型企业,更有条件实现资源价值最大化和长期客户合作。
细分市场分析
电子材料回收市场可从原料来源、回收工艺和金属回收率三个维度进行分类。按照原料来源,可分为废印刷电路板、废电子元器件、废电子设备、电子制造废料及其他。其中,废印刷电路板含有铜及不同种类的贵金属,是重要的高价值回收细分市场,但不同电子产品和制造代际的电路板金属含量差异明显。电子制造废料由于材料组成相对稳定、工业收集渠道较为集中,通常有利于建立更加可预测的加工和回收体系。废电子设备来源广泛、总体材料流量较大,但往往需要经过多级拆解与分选,才能提高后续金属回收的经济性。不同来源的电子材料在收集成本、处理复杂度和资源价值方面存在明显差异,直接影响企业的业务定位和技术选择。
按照回收工艺,可分为机械回收、火法冶金回收、湿法冶金回收、组合工艺回收及其他。机械回收主要用于电子废料预处理、元器件分离及材料富集;火法冶金适用于部分成分复杂、金属含量较高的废料处理;湿法冶金则通过受控化学反应实现目标金属的选择性提取与纯化。组合工艺回收能够整合不同技术优势,提高复杂电子材料的处理适应性。按照金属回收率,可分为低于70%、70%–85%以及高于85%三个区间,该分类可用于比较不同回收项目的工艺表现,但具体回收率仍取决于目标金属、废料品位和计算口径。对于含贵金属电子废料,高回收率能够提升资源价值,但企业仍需综合考虑加工成本、产品纯度和环保绩效,才能形成可持续的经营优势。
下游市场机会
电子材料回收的下游应用覆盖消费电子、信息技术与通信、汽车与交通运输、工业设备、医疗设备、航空航天与国防及其他领域。消费电子是重要的电子废料来源之一,智能手机、个人电脑、家用电子产品等设备含有可回收金属和塑料材料。电子制造企业、专业回收服务商及再生材料加工企业需要建立覆盖多类型产品的收集、拆解和资源化处理体系,同时满足环保合规要求。随着电子产品小型化和集成化发展,复杂元器件中的有价金属回收难度提高,也为具备精细分选和高效金属提取能力的企业创造了新的业务机会。
信息技术与通信领域的市场机会主要来自服务器、网络设备、通信基础设施及企业电子设备的更新与淘汰。相关客户更加重视废料处理安全性、设备流向可追溯性、加工可靠性和回收过程记录。汽车与交通运输领域则随着车辆电子控制单元、传感器、电路板、功率电子模块及通信系统的广泛应用,形成更加多样化的电子材料回收需求。回收企业可针对汽车电子组件和制造废料开发专门的分选与回收方案。工业设备、医疗设备以及航空航天与国防领域还涉及专用电子元器件和更严格的材料处理要求,有利于专业服务商拓展差异化业务。整体来看,下游客户的采购重点正在向资源回收效率、处理合规性、材料可追溯性及再生材料质量转变,推动回收企业提供更加专业化、定制化的服务。
地区分析
全球电子材料回收行业在不同地区呈现出电子废料来源、回收基础设施、处理技术、产业需求及环境监管方面的差异。亚太地区是电子废弃物处理和材料回收的重要区域,拥有较大规模的电子制造产业以及金属加工与精炼基础。中国已经建立覆盖废弃电器电子产品拆解、材料分选及再生资源利用的产业体系,能够为本土制造与消费市场提供专业化回收服务。日本在贵金属回收、电子废料处理和高纯度金属精炼方面具有较成熟的产业能力,形成了与电子制造和材料工业紧密衔接的资源循环体系。其他亚洲经济体也参与电子废料收集、预处理和材料回收,但不同市场之间的技术能力及监管体系仍存在差异。
欧洲拥有较为成熟的电子废弃物回收体系,生产者责任延伸制度、分类收集机制及先进冶金处理设施为产业发展提供支持。德国、瑞典、比利时和芬兰集中了部分专业回收及金属再生企业,形成了具有技术特色的产业基础。北美地区受电子设备更新需求、工业回收服务和专业电子废料处理网络推动,形成了多样化的市场参与主体,但不同地区的收集及监管制度存在差异。印度、东南亚及其他新兴市场在正规化电子废弃物收集网络建设、专业处理能力提升及资源回收效率改善方面具有进一步发展的机会。未来区域竞争将更加依赖稳定的废料来源、规范化处理能力、资源回收技术以及与下游再生材料市场的产业衔接。
报告范围
本文重点分析在全球及中国有重要角色的企业,分析这些企业电子材料回收产品的市场规模、市场份额、市场定位、产品类型以及发展规划等。
主要企业包括:
Sims Limited
Kuusakoski Oy
Umicore
WM (Waste Management)
ERI
格林美
Stena Metall Group
Enviro-Hub Holdings
Universal Recycling Technologies
Cimelia Resource Recovery
Quantum Lifecycle Partners
E-Parisaraa
Dynamic Lifecycle Innovations
Aurubis AG
Boliden AB
Glencore
DOWA Holdings
Mitsubishi Materials
JX Advanced Metals
Attero Recycling
中再资源环境
东江环保
杭州大地海洋环保
华新绿源环保
ARE Holdings(Asahi Pretec)
TANAKA Precious Metals
SK ecoplant(SK Tes)
按照不同原料,包括如下几个类别:
废弃印刷电路板 (PCB)
废弃电子元件
废弃电子设备
电子制造废料
其他
按照不同回收工艺,包括如下几个类别:
机械回收
火法冶金回收
湿法冶金回收
联合回收
其他
按照不同金属回收率,包括如下几个类别:
低于 70%
70%–85%
高于 85%
按照不同应用,主要包括如下几个方面:
消费电子产品
信息技术和通信
汽车和交通运输
工业设备
医疗设备
航空航天和国防
其他
重点关注如下几个地区
北美
欧洲
中国
日本
东南亚
印度
竞争格局
全球电子材料回收市场主要由综合型冶金集团、专业电子废弃物回收企业、环保服务商和区域资源再生企业构成,不同类型企业在回收深度、处理工艺、服务范围及下游客户结构方面存在明显差异。Umicore、Aurubis AG、Boliden AB、Glencore、DOWA Holdings、Mitsubishi Materials、JX Advanced Metals、ARE Holdings及TANAKA Precious Metals等企业具备电子废料金属回收、精炼及贵金属处理相关业务能力,其竞争优势主要体现在冶金技术积累、复杂原料处理能力、再生金属产品质量及工业客户资源。Sims Limited、Kuusakoski Oy、Stena Metall Group、ERI、Universal Recycling Technologies、Quantum Lifecycle Partners、Dynamic Lifecycle Innovations及E-Parisaraa等企业主要围绕电子废弃物收集、拆解、材料分选和资源化处理开展业务,竞争重点集中于回收网络、处理设施、客户服务、环保合规和运营效率。WM、Enviro-Hub Holdings、Cimelia Resource Recovery、Attero Recycling以及通过SK Tes开展相关业务的SK ecoplant,在不同区域提供电子废弃物管理与资源回收服务。中国市场中,格林美、中再资源环境、东江环保、杭州大地海洋环保及华新绿源环保等企业参与电子废弃物拆解、材料回收和相关环保处理业务。整体来看,行业竞争并非单纯围绕废料处理规模展开,而是逐步转向原料渠道控制、复杂材料回收能力、金属提取效率、环保合规水平及下游材料客户合作的综合竞争。能够同时建立稳定电子废料来源、掌握先进回收技术并形成可靠再生材料销售渠道的企业,更有条件提升长期经营稳定性和产业链竞争能力。
本文正文共8章,各章节主要内容如下:
第1章: 报告统计范围、产品细分及全球总体规模及增长率等数据
第2章: 全球不同应用电子材料回收市场规模及份额等
第3章: 全球电子材料回收主要地区市场规模及份额等
第4章: 全球范围内电子材料回收主要企业竞争分析,主要包括电子材料回收收入、市场份额及行业集中度分析
第5章: 中国市场电子材料回收主要企业竞争分析,主要包括电子材料回收收入、市场份额及行业集中度分析
第6章: 全球主要企业基本情况介绍,包括公司简介、电子材料回收产品、收入及最新动态等
第7章: 行业发展机遇和风险分析
第8章: 报告结论
报告目录
1电子材料回收市场概述
1.1电子材料回收市场概述
1.2不同原料电子材料回收分析
1.2.1废弃印刷电路板 (PCB)
1.2.2废弃电子元件
1.2.3废弃电子设备
1.2.4电子制造废料
1.2.5其他
1.2.6全球市场不同原料电子材料回收销售额对比(2021 VS 2025 VS 2032)
1.2.7全球不同原料电子材料回收销售额及预测(2021-2032)
1.2.7.1全球不同原料电子材料回收销售额及市场份额(2021-2026)
1.2.7.2全球不同原料电子材料回收销售额预测(2027-2032)
1.2.8中国不同原料电子材料回收销售额及预测(2021-2032)
1.2.8.1中国不同原料电子材料回收销售额及市场份额(2021-2026)
1.2.8.2中国不同原料电子材料回收销售额预测(2027-2032)
1.3不同回收工艺电子材料回收分析
1.3.1机械回收
1.3.2火法冶金回收
1.3.3湿法冶金回收
1.3.4联合回收
1.3.5其他
1.3.6全球市场不同回收工艺电子材料回收销售额对比(2021 VS 2025 VS 2032)
1.3.7全球不同回收工艺电子材料回收销售额及预测(2021-2032)
1.3.7.1全球不同回收工艺电子材料回收销售额及市场份额(2021-2026)
1.3.7.2全球不同回收工艺电子材料回收销售额预测(2027-2032)
1.3.8中国不同回收工艺电子材料回收销售额及预测(2021-2032)
1.3.8.1中国不同回收工艺电子材料回收销售额及市场份额(2021-2026)
1.3.8.2中国不同回收工艺电子材料回收销售额预测(2027-2032)
1.4不同金属回收率电子材料回收分析
1.4.1低于 70%
1.4.270%–85%
1.4.3高于 85%
1.4.4全球市场不同金属回收率电子材料回收销售额对比(2021 VS 2025 VS 2032)
1.4.5全球不同金属回收率电子材料回收销售额及预测(2021-2032)
1.4.5.1全球不同金属回收率电子材料回收销售额及市场份额(2021-2026)
1.4.5.2全球不同金属回收率电子材料回收销售额预测(2027-2032)
1.4.6中国不同金属回收率电子材料回收销售额及预测(2021-2032)
1.4.6.1中国不同金属回收率电子材料回收销售额及市场份额(2021-2026)
1.4.6.2中国不同金属回收率电子材料回收销售额预测(2027-2032)
2不同应用分析
2.1从不同应用,电子材料回收主要包括如下几个方面
2.1.1消费电子产品
2.1.2信息技术和通信
2.1.3汽车和交通运输
2.1.4工业设备
2.1.5医疗设备
2.1.6航空航天和国防
2.1.7其他
2.2全球市场不同应用电子材料回收销售额对比(2021 VS 2025 VS 2032)
2.3全球不同应用电子材料回收销售额及预测(2021-2032)
2.3.1全球不同应用电子材料回收销售额及市场份额(2021-2026)
2.3.2全球不同应用电子材料回收销售额预测(2027-2032)
2.4中国不同应用电子材料回收销售额及预测(2021-2032)
2.4.1中国不同应用电子材料回收销售额及市场份额(2021-2026)
2.4.2中国不同应用电子材料回收销售额预测(2027-2032)
3全球电子材料回收主要地区分析
3.1全球主要地区电子材料回收市场规模分析:2021 VS 2025 VS 2032
3.1.1全球主要地区电子材料回收销售额及份额(2021-2026)
3.1.2全球主要地区电子材料回收销售额及份额预测(2027-2032)
3.2北美电子材料回收销售额及预测(2021-2032)
3.3欧洲电子材料回收销售额及预测(2021-2032)
3.4中国电子材料回收销售额及预测(2021-2032)
3.5日本电子材料回收销售额及预测(2021-2032)
3.6东南亚电子材料回收销售额及预测(2021-2032)
3.7印度电子材料回收销售额及预测(2021-2032)
4全球主要企业市场占有率
4.1全球主要企业电子材料回收销售额及市场份额
4.2全球电子材料回收主要企业竞争态势
4.2.1电子材料回收行业集中度分析:2025年全球Top 5厂商市场份额
4.2.2全球电子材料回收第一梯队、第二梯队和第三梯队企业及市场份额
4.32025年全球主要厂商电子材料回收收入排名
4.4全球主要厂商电子材料回收总部及市场区域分布
4.5全球主要厂商电子材料回收产品类型及应用
4.6全球主要厂商电子材料回收商业化日期
4.7新增投资及市场并购活动
4.8电子材料回收全球领先企业SWOT分析
5中国市场电子材料回收主要企业分析
5.1中国电子材料回收销售额及市场份额(2021-2026)
5.2中国电子材料回收Top 3和Top 5企业市场份额
6主要企业简介
6.1Sims Limited
6.1.1Sims Limited公司信息、总部、电子材料回收市场地位以及主要的竞争对手
6.1.2Sims Limited 电子材料回收产品及服务介绍
6.1.3Sims Limited 电子材料回收收入及毛利率(2021-2026)&(百万美元)
6.1.4Sims Limited公司简介及主要业务
6.1.5Sims Limited企业最新动态
6.2Kuusakoski Oy
6.2.1Kuusakoski Oy公司信息、总部、电子材料回收市场地位以及主要的竞争对手
6.2.2Kuusakoski Oy 电子材料回收产品及服务介绍
6.2.3Kuusakoski Oy 电子材料回收收入及毛利率(2021-2026)&(百万美元)
6.2.4Kuusakoski Oy公司简介及主要业务
6.2.5Kuusakoski Oy企业最新动态
6.3Umicore
6.3.1Umicore公司信息、总部、电子材料回收市场地位以及主要的竞争对手
6.3.2Umicore 电子材料回收产品及服务介绍
6.3.3Umicore 电子材料回收收入及毛利率(2021-2026)&(百万美元)
6.3.4Umicore公司简介及主要业务
6.3.5Umicore企业最新动态
6.4WM (Waste Management)
6.4.1WM (Waste Management)公司信息、总部、电子材料回收市场地位以及主要的竞争对手
6.4.2WM (Waste Management) 电子材料回收产品及服务介绍
6.4.3WM (Waste Management) 电子材料回收收入及毛利率(2021-2026)&(百万美元)
6.4.4WM (Waste Management)公司简介及主要业务
6.5ERI
6.5.1ERI公司信息、总部、电子材料回收市场地位以及主要的竞争对手
6.5.2ERI 电子材料回收产品及服务介绍
6.5.3ERI 电子材料回收收入及毛利率(2021-2026)&(百万美元)
6.5.4ERI公司简介及主要业务
6.5.5ERI企业最新动态
6.6格林美
6.6.1格林美公司信息、总部、电子材料回收市场地位以及主要的竞争对手
6.6.2格林美 电子材料回收产品及服务介绍
6.6.3格林美 电子材料回收收入及毛利率(2021-2026)&(百万美元)
6.6.4格林美公司简介及主要业务
6.6.5格林美企业最新动态
7行业发展机遇和风险分析
7.1电子材料回收行业发展机遇及主要驱动因素
7.2电子材料回收行业发展面临的风险
7.3电子材料回收行业政策分析
8研究结果
9研究方法与数据来源
9.1研究方法
9.2数据来源
9.2.1二手信息来源
9.2.2一手信息来源
9.3数据交互验证
9.4免责声明
报告图表
表格目录
表 1: 废弃印刷电路板 (PCB)主要企业列表
表 2: 废弃电子元件主要企业列表
表 3: 废弃电子设备主要企业列表
表 4: 电子制造废料主要企业列表
表 5: 其他主要企业列表
表 6: 全球市场不同原料电子材料回收销售额及增长率对比(2021 VS 2025 VS 2032)&(百万美元)
表 7: 全球不同原料电子材料回收销售额列表(2021-2026)&(百万美元)
表 8: 全球不同原料电子材料回收销售额市场份额列表(2021-2026)
表 9: 全球不同原料电子材料回收销售额预测(2027-2032)&(百万美元)
表 10: 全球不同原料电子材料回收销售额市场份额预测(2027-2032)
表 11: 中国不同原料电子材料回收销售额列表(2021-2026)&(百万美元)
表 12: 中国不同原料电子材料回收销售额市场份额列表(2021-2026)
表 13: 中国不同原料电子材料回收销售额预测(2027-2032)&(百万美元)
表 14: 中国不同原料电子材料回收销售额市场份额预测(2027-2032)
表 15: 机械回收主要企业列表
表 16: 火法冶金回收主要企业列表
表 17: 湿法冶金回收主要企业列表
表 18: 联合回收主要企业列表
表 19: 其他主要企业列表
表 20: 全球市场不同回收工艺电子材料回收销售额及增长率对比(2021 VS 2025 VS 2032)&(百万美元)
表 21: 全球不同回收工艺电子材料回收销售额列表(2021-2026)&(百万美元)
表 22: 全球不同回收工艺电子材料回收销售额市场份额列表(2021-2026)
表 23: 全球不同回收工艺电子材料回收销售额预测(2027-2032)&(百万美元)
表 24: 全球不同回收工艺电子材料回收销售额市场份额预测(2027-2032)
表 25: 中国不同回收工艺电子材料回收销售额列表(2021-2026)&(百万美元)
表 26: 中国不同回收工艺电子材料回收销售额市场份额列表(2021-2026)
表 27: 中国不同回收工艺电子材料回收销售额预测(2027-2032)&(百万美元)
表 28: 中国不同回收工艺电子材料回收销售额市场份额预测(2027-2032)
表 29: 低于 70%主要企业列表
表 30: 70%–85%主要企业列表
表 31: 高于 85%主要企业列表
表 32: 全球市场不同金属回收率电子材料回收销售额及增长率对比(2021 VS 2025 VS 2032)&(百万美元)
表 33: 全球不同金属回收率电子材料回收销售额列表(2021-2026)&(百万美元)
表 34: 全球不同金属回收率电子材料回收销售额市场份额列表(2021-2026)
表 35: 全球不同金属回收率电子材料回收销售额预测(2027-2032)&(百万美元)
表 36: 全球不同金属回收率电子材料回收销售额市场份额预测(2027-2032)
表 37: 中国不同金属回收率电子材料回收销售额列表(2021-2026)&(百万美元)
表 38: 中国不同金属回收率电子材料回收销售额市场份额列表(2021-2026)
表 39: 中国不同金属回收率电子材料回收销售额预测(2027-2032)&(百万美元)
表 40: 中国不同金属回收率电子材料回收销售额市场份额预测(2027-2032)
表 41: 全球市场不同应用电子材料回收销售额及增长率对比(2021 VS 2025 VS 2032)&(百万美元)
表 42: 全球不同应用电子材料回收销售额列表(2021-2026)&(百万美元)
表 43: 全球不同应用电子材料回收销售额市场份额列表(2021-2026)
表 44: 全球不同应用电子材料回收销售额预测(2027-2032)&(百万美元)
表 45: 全球不同应用电子材料回收市场份额预测(2027-2032)
表 46: 中国不同应用电子材料回收销售额列表(2021-2026)&(百万美元)
表 47: 中国不同应用电子材料回收销售额市场份额列表(2021-2026)
表 48: 中国不同应用电子材料回收销售额预测(2027-2032)&(百万美元)
表 49: 中国不同应用电子材料回收销售额市场份额预测(2027-2032)
表 50: 全球主要地区电子材料回收销售额:(2021 VS 2025 VS 2032)&(百万美元)
版权提示:共研网倡导尊重与保护知识产权,对有明确来源的内容注明出处。如发现本站文章存在版权、稿酬或其它问题,烦请联系我们,我们将及时与您沟通处理。联系方式:kefu@gonyn.com、010-69365838。


共研产业研究院专注于产业咨询,致力于提供专业的产业咨询服务
研究院每年提供的行研报告(精品)上千份,为消费者提供最具有性价比的产业咨询服务

我们提供完善的售前咨询和售后服务系统,确保产品能与客户需求匹配,并竭尽所能满足客户的需求。

共研精益求精的完善研究方法,用专业和科学的研究模型和调研方法,不断追求数据和观点的客观准确。

共研观点和数据被媒体、机构、券商广泛引用和转载,具有广泛的品牌知名度

我们的行业研究员,具有完善的培训和晋级体系,我们的研究员基本上都具有2年以上的产业咨询经验。

截至2022年共研产业研究院已累计完成各类咨询项目,服务客户涉及银行&券商、高校&科研院所、各级政府机构、各类投资公司、各领域企业等。
 精品研究报告
 定制研究报告
 商业计划书
 可行性研究报告
 市场监测报告
 市场调研服务
 IPO业务咨询
 产业规划编制

共研团队毕业于一流高校,拥有多年产业研究经验,专注并且专业。

共研出品,必属精品,共研已经注册35类商标保护,盗版必究。

共研网提供充分的售前咨询和售后保障,详情请知悉客服。

感谢顾客对共研产品的认可。我们将继续提供专业、品质的服务。