- 内容目录
- 样本申请
- 名企采买
- 荣膺引用
2027-2033年全球与中国光学级环烯烃聚合物行业深度调查与发展趋势研究报告
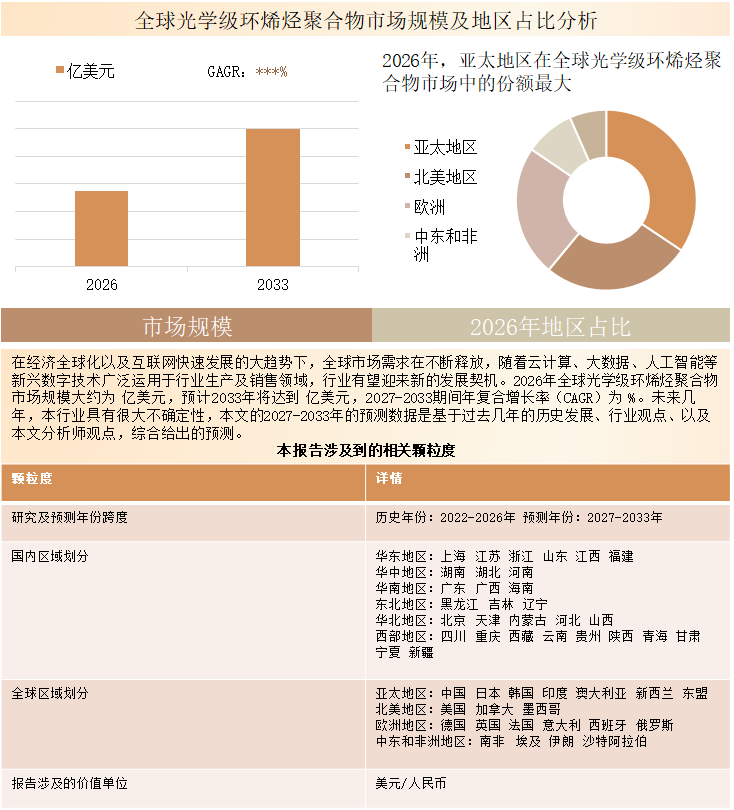
2025年全球光学级环烯烃聚合物市场销售额达到了2.15亿美元,预计2032年将达到3.59亿美元,年复合增长率(CAGR)为7.5%(2026-2032)。
光学级环烯烃聚合物(Optical Grade Cyclo Olefin Polymer,简称Optical Grade COP)是一类面向精密光学应用的高性能非晶态热塑性树脂材料,通常以环烯烃单体为基础,通过开环聚合及后续氢化等工艺制备,具有高透明度、低双折射、低吸水率、优异的尺寸稳定性及精密成型性能。该类材料主要以专用树脂颗粒形式供应,可通过精密注塑、挤出及其他成型工艺加工为光学镜片、导光元件、棱镜、光学薄膜和传感器光学部件。其核心性能指标包括光透过率、折射率、阿贝数、玻璃化转变温度、光学均匀性及耐热变形性能,主要应用于智能手机摄像头、车载摄像头、AR/VR光学系统、显示器件、光学传感器及工业光学仪器。本报告以用于光学应用的COP树脂原材料为研究对象,重点覆盖光学镜片级、光学薄膜级及光学零部件级COP产品。
核心总结2025年全球光学级环烯烃聚合物行业平均价格估计约为25.66美元/千克
2025年全球光学级环烯烃聚合物行业平均毛利率估计约为37%–43%光学级环烯烃聚合物具有高透明度和低双折射及优异的尺寸稳定性全球光学级环烯烃聚合物供给集中于日本专业材料企业光学镜片级COP和光学薄膜级COP是两大重要产品类别行业发展趋势光学级环烯烃聚合物正向更高光学精度、更优耐热稳定性及应用定制化方向发展。随着消费电子摄像系统、AR/VR光学组件及车载显示设备对成像精度、轻量化和长期可靠性的要求提升,光学树脂生产商更加重视材料的低双折射性能、成型后尺寸一致性、耐光照性能及耐热黄变能力。在高精度光学镜片领域,树脂不仅需要维持较高透光率,还需降低注塑成型过程中产生的残余应力及光学畸变。
2024年10月,瑞翁株式会社推出ZEONEX 360R新型光学COP牌号,重点改善低双折射、耐光照及耐热黄变性能,主要面向AR/VR镜片、抬头显示及投影光学组件,体现了光学材料由通用透明性能向特定光学系统需求定制的发展方向。在显示材料领域,光学薄膜级COP持续围绕光学均匀性、相位差控制、薄膜加工稳定性及长期尺寸稳定性进行优化。未来,材料供应商的竞争重点将逐步从基础透明性能延伸至光学参数设计、加工适配能力及与下游光学组件制造商的协同开发。市场动态驱动因素光学级环烯烃聚合物市场的需求动力主要来自消费电子光学系统复杂化、汽车电子光学应用扩展以及先进显示材料性能要求提升。智能手机及其他便携式电子设备的摄像模组持续向高分辨率、小型化和复杂光学结构发展,对镜片材料的折射性能稳定性、成型精度及尺寸一致性提出更高要求。
AR/VR设备、车载抬头显示及光学传感器的发展,则进一步强化了对轻量化、低双折射及耐热光学材料的需求。COP材料较低的吸水率有助于减少环境湿度变化引起的尺寸波动,对于要求长期维持光学对准精度的器件具有应用价值。同时,LCD和OLED显示系统中的光学薄膜需要在加工及使用过程中保持稳定的光学性能,为专用COP树脂提供持续需求。上述需求共同推动光学级COP在传统透明材料难以同时满足光学、热学和尺寸稳定性要求的领域保持竞争力。限制因素光学级环烯烃聚合物的市场扩展受到材料制造成本、聚合技术难度及客户认证周期等因素制约。
光学级COP对单体纯度、聚合反应控制、残余杂质、材料均匀性和成型稳定性具有较高要求,生产过程涉及较复杂的聚合、氢化、纯化及质量控制环节,增加了设备投资和制造成本。全球成熟生产主体相对集中,也使部分下游客户面临供应商选择有限及采购渠道集中等问题。此外,光学级COP需要与光学级PC、PMMA、COC及光学玻璃等材料竞争。不同光学系统在折射率、耐热性、力学性能、成本及加工方式方面存在差异,COP并不适用于所有光学场景。因此,材料供应商需要证明其性能优势能够有效抵消较高材料成本、客户导入费用及现有制造工艺调整带来的负担。市场机遇光学级环烯烃聚合物行业的结构性机会主要体现在高端光学材料供应链多元化、国产化生产能力建设以及专用树脂牌号开发等方面。
中国精密光学组件、显示材料和汽车电子产业具有较完整的下游制造体系,对高性能光学树脂的本地化供应形成潜在需求。具备稳定聚合工艺、光学性能控制及持续交付能力的新进入者,有机会通过与国内光学组件企业合作,建立替代进口材料的应用基础。与此同时,随着不同光学系统对双折射、折射率、玻璃化转变温度和加工流动性的要求进一步分化,材料生产商可通过定制化配方和专用牌号拓展高附加值业务。能够同时提供树脂开发、光学性能测试及下游成型工艺支持的企业,有望提高客户合作深度,并在新型光学系统材料导入过程中获得更稳定的业务机会。
行业风险与挑战光学级环烯烃聚合物行业面临的主要挑战,是在扩大产能及降低制造成本的同时保持严格的光学质量一致性。聚合物分子结构、残余杂质、分子量分布以及生产加工条件的细微变化,都可能影响透光率、双折射、光学均匀性及后续成型性能。新进入企业不仅需要突破单体制备和聚合工艺,还需建立稳定的纯化、过滤、检测和质量追溯体系,确保不同生产批次能够满足下游光学客户要求。对于高端镜片及显示光学应用,客户往往需要开展长期耐热、耐光照、黄变及尺寸稳定性验证,使新材料商业化导入存在一定周期。
此外,替代材料性能进步及光学系统设计变化,也可能削弱COP在部分应用中的竞争优势。因此,持续的工艺研发、材料性能优化及客户认证能力,是行业长期发展的关键条件。产业链分析光学级环烯烃聚合物产业链上游主要涉及环烯烃单体、聚合催化剂、氢化工艺材料及高纯度化工原料,核心技术环节在于单体纯化、聚合反应控制及高分子结构设计。上游原料纯度和反应工艺稳定性直接影响树脂的分子量分布、残余杂质水平及最终光学性能。
中游为COP基础树脂生产环节,通常包括聚合、氢化、纯化、配混、过滤及造粒等工序,企业通过控制聚合物结构、透光性能、尺寸稳定性及批次一致性形成技术价值。下游主要包括光学薄膜制造商、精密注塑企业、光学镜片生产商、显示器件供应商及光学系统制造商。由于光学级COP的最终性能不仅取决于树脂本身,还受到成型温度、加工应力、薄膜取向及模具精度等因素影响,材料生产商需要与下游企业开展协同开发。产业链的主要价值创造环节集中于高纯度聚合物合成、光学性能精细控制及专用材料应用开发,具备稳定生产能力和客户技术服务能力的企业通常具有更强的产品差异化竞争基础。
细分市场分析按照产品类型,光学级环烯烃聚合物主要分为光学镜片级COP、光学薄膜级COP、光学零部件级COP及其他类别。其中,光学镜片级COP主要用于精密成像镜片及相关光学组件,其商业价值取决于透光率、低双折射、尺寸稳定性及精密成型性能。关键技术参数包括折射率、阿贝数、玻璃化转变温度、熔体流动性能及成型收缩率。瑞翁株式会社ZEONEX系列具有不同耐热等级,部分光学牌号的玻璃化转变温度约为122℃至154℃,能够对应不同精密光学器件的使用要求。
JSR Corporation的ARTON F3500和D4000等牌号在规定测试条件下具有约93%的总透光率,体现了商业化光学COP产品对材料透明性能的要求。随着摄像头、车载光学及AR/VR系统对光学精度提出更高要求,具备低应力成型、稳定光学参数及定制化牌号开发能力的企业,可以通过进入更高性能要求的客户项目提升产品附加值。光学薄膜级COP主要面向LCD和OLED显示系统中的位相差薄膜及其他光学薄膜应用,产品竞争重点集中于光学均匀性、双折射控制、耐热稳定性及薄膜加工适配能力。
此类材料需要在薄膜挤出或其他加工过程中保持稳定的光学性能,并满足下游显示器件对光学一致性的要求。光学零部件级COP主要用于导光元件、棱镜、光学反射镜及其他精密光学结构,对树脂流动性、成型收缩率、残余应力和形状复制精度具有较高要求。与光学薄膜级产品相比,光学零部件级材料更强调复杂结构成型能力及加工后的尺寸一致性。随着不同应用对耐热性、光学性能和加工工艺要求进一步分化,产品竞争将由一般性材料性能转向特定应用下的综合性能匹配,推动供应商开发更多差异化、高性能专用牌号。下游市场机会消费电子是光学级环烯烃聚合物的重要下游应用领域,主要涉及智能手机摄像模组、精密光学组件及AR/VR光学系统。
在智能手机和其他便携式电子设备中,光学级COP可用于符合材料性能要求的精密镜片及相关光学结构,帮助实现稳定的光学性能和较高的成型精度。随着光学系统结构日益紧凑,镜片制造商更加重视树脂的折射率、阿贝数、低双折射以及成型后尺寸一致性。AR/VR设备则进一步强调轻量化、耐光照、低光学畸变及耐热黄变性能,为专用COP树脂创造新的材料导入机会。供应商可以通过开发满足特定镜片结构、热稳定性及加工工艺要求的产品牌号,与精密光学制造企业建立长期技术合作关系,但实际材料采用仍取决于光学设计、客户认证及替代材料的综合竞争力。显示行业是光学薄膜级COP的重要需求来源,主要应用于LCD和OLED显示系统中的位相差薄膜及相关光学功能材料。显示材料制造商通常关注薄膜光学均匀性、相位差控制、加工稳定性以及大面积生产过程中的性能一致性,这使光学级COP具有区别于一般透明塑料的应用价值。
汽车行业则主要涉及车载摄像头、光学传感器、抬头显示及其他成像组件,客户更加关注材料在温度变化、长期使用和复杂环境条件下的光学稳定性。工业及光学仪器市场还包括精密传感器、成像光学元件和导光结构等应用。对材料供应商而言,通过获得新型光学系统认证、开发专用材料规格、提高本地化技术支持能力和保障长期稳定供货,有助于拓展高附加值客户并增强在细分应用市场中的竞争力。地区分析日本是全球光学级环烯烃聚合物的重要成熟生产地区,在特种聚合物合成、精密材料加工及光学性能控制方面形成了较强的产业基础。瑞翁株式会社和JSR Corporation已建立成熟的光学级COP产品体系,分别在精密光学镜片、光学零部件和显示光学材料等领域形成商业化应用。Sumitomo Bakelite Co., Ltd.也已开发适用于部分电子及功能材料应用的COP产品。
日本相关企业依托长期积累的聚合物合成技术、材料性能数据库、精密加工经验及下游客户合作基础,在高性能光学树脂供给中具有重要地位。这种生产集中格局反映了光学级COP在材料研发、生产控制和客户认证方面较高的技术门槛。中国是光学级环烯烃聚合物国产化发展的重点地区之一,精密光学、消费电子、显示器件和汽车电子产业的发展,为本土光学树脂制造商提供了潜在的应用基础。2026年3月,环西汀新材料(宁波)有限公司宣布COP产线投产,并推出HTL系列光学级树脂产品,体现了中国企业在高性能环烯烃聚合物生产技术方面的产业化进展。未来,中国本土企业的市场拓展仍将取决于产品光学性能、批次一致性、实际出货能力和下游客户认证情况。
北美及欧洲的相关需求主要来自先进光学系统、显示技术、精密成像及工业光学器件等领域,材料采购更加重视性能可靠性、供应连续性及长期技术支持。随着区域供应链多元化需求提升,光学级COP的本地化供给和合格替代材料开发将成为区域市场的重要发展方向。竞争格局全球光学级环烯烃聚合物行业具有生产主体相对集中、技术进入门槛较高及产品差异化明显等特点,竞争主要围绕聚合物合成技术、材料光学性能、专用产品开发能力和客户认证体系展开。
瑞翁株式会社和JSR Corporation是目前具有成熟商业化产品基础的主要生产商。瑞翁株式会社旗下ZEONEX和ZEONOR系列产品覆盖精密光学镜片、导光元件、光学零部件及光学薄膜应用,产品技术重点包括高透明度、低双折射、精密成型及不同耐热等级的材料开发。JSR Corporation旗下ARTON透明COP树脂在显示光学薄膜及相关光学组件领域具有成熟应用基础,其竞争优势主要体现在光学材料性能控制、耐热性、尺寸稳定性及显示产业链客户合作能力。
行业竞争正在向产能布局、专用牌号研发及新进入者产业化能力等方向拓展。Sumitomo Bakelite Co., Ltd.已推出面向部分电子和功能材料应用的COP产品,中国本土企业则正在推进COP树脂制造技术及商业化供应能力建设。成熟企业依托长期积累的技术专利、材料认证经验、制造一致性及客户合作关系维持竞争基础,新进入者则需要通过稳定生产、产品性能验证及实际客户导入建立市场地位。未来,光学级COP企业的竞争将更加重视材料性能定制、生产成本控制、供应链稳定性以及与下游光学组件企业的协同开发能力,具备持续技术创新和稳定商业化交付能力的企业更有可能在高端光学材料市场形成差异化优势。
报告范围
本报告研究全球与中国市场光学级环烯烃聚合物的产能、产量、销量、销售额、价格及未来趋势。重点分析全球与中国市场的主要厂商产品特点、产品规格、价格、销量、销售收入及全球和中国市场主要生产商的市场份额。历史数据为2021至2025年,预测数据为2026至2032年。
本文正文共10章,各章节主要内容如下:
第1章: 报告统计范围、产品细分及主要的下游市场,行业背景、发展历史、现状及趋势等
第2章: 全球总体规模(产能、产量、销量、需求量、销售收入等数据,2021-2032年)
第3章: 全球光学级环烯烃聚合物主要地区分析,包括销量、销售收入等
第4章: 全球范围内光学级环烯烃聚合物主要厂商竞争分析,主要包括光学级环烯烃聚合物产能、销量、收入、市场份额、价格、产地及行业集中度分析
第5章: 全球光学级环烯烃聚合物主要厂商基本情况介绍,包括公司简介、光学级环烯烃聚合物产品型号、销量、收入、价格及最新动态等
第6章: 全球不同产品类型光学级环烯烃聚合物销量、收入、价格及份额等
第7章: 全球不同应用光学级环烯烃聚合物销量、收入、价格及份额等
第8章: 产业链、上下游分析、销售渠道与客户分析等
第9章: 行业动态、增长驱动因素、发展机遇、有利因素、不利及阻碍因素、行业政策等
第10章: 报告结论
报告目录
1光学级环烯烃聚合物市场概述
1.1产品定义及统计范围
1.2按照不同产品类型,光学级环烯烃聚合物主要可以分为如下几个类别
1.2.1全球不同产品类型光学级环烯烃聚合物销售额增长趋势2021 VS 2025 VS 2032
1.2.2光学镜片级COP
1.2.3光学薄膜级COP
1.2.4光学零部件级COP
1.2.5其他
1.3按照不同玻璃化转变温度,光学级环烯烃聚合物主要可以分为如下几个类别
1.3.1全球不同玻璃化转变温度光学级环烯烃聚合物销售额增长趋势2021 VS 2025 VS 2032
1.3.2≤130℃
1.3.3>130–150℃
1.3.4>150℃
1.3.5其他
1.4按照不同聚合工艺,光学级环烯烃聚合物主要可以分为如下几个类别
1.4.1全球不同聚合工艺光学级环烯烃聚合物销售额增长趋势2021 VS 2025 VS 2032
1.4.2开环聚合氢化工艺
1.4.3加成聚合工艺
1.4.4其他
1.5从不同应用,光学级环烯烃聚合物主要包括如下几个方面
1.5.1全球不同应用光学级环烯烃聚合物销售额增长趋势2021 VS 2025 VS 2032
1.5.2消费电子
1.5.3显示行业
1.5.4汽车
1.5.5工业及光学仪器
1.5.6医疗及生命科学
1.5.7其他
1.6光学级环烯烃聚合物行业背景、发展历史、现状及趋势
1.6.1光学级环烯烃聚合物行业目前现状分析
1.6.2光学级环烯烃聚合物发展趋势
2全球光学级环烯烃聚合物总体规模分析
2.1全球光学级环烯烃聚合物供需现状及预测(2021-2032)
2.1.1全球光学级环烯烃聚合物产能、产量、产能利用率及发展趋势(2021-2032)
2.1.2全球光学级环烯烃聚合物产量、需求量及发展趋势(2021-2032)
2.2全球主要地区光学级环烯烃聚合物产量及发展趋势(2021-2032)
2.2.1全球主要地区光学级环烯烃聚合物产量(2021-2026)
2.2.2全球主要地区光学级环烯烃聚合物产量(2027-2032)
2.2.3全球主要地区光学级环烯烃聚合物产量市场份额(2021-2032)
2.3中国光学级环烯烃聚合物供需现状及预测(2021-2032)
2.3.1中国光学级环烯烃聚合物产能、产量、产能利用率及发展趋势(2021-2032)
2.3.2中国光学级环烯烃聚合物产量、市场需求量及发展趋势(2021-2032)
2.4全球光学级环烯烃聚合物销量及销售额
2.4.1全球市场光学级环烯烃聚合物销售额(2021-2032)
2.4.2全球市场光学级环烯烃聚合物销量(2021-2032)
2.4.3全球市场光学级环烯烃聚合物价格趋势(2021-2032)
3全球光学级环烯烃聚合物主要地区分析
3.1全球主要地区光学级环烯烃聚合物市场规模分析:2021 VS 2025 VS 2032
3.1.1全球主要地区光学级环烯烃聚合物销售收入及市场份额(2021-2026)
3.1.2全球主要地区光学级环烯烃聚合物销售收入预测(2027-2032)
3.2全球主要地区光学级环烯烃聚合物销量分析:2021 VS 2025 VS 2032
3.2.1全球主要地区光学级环烯烃聚合物销量及市场份额(2021-2026)
3.2.2全球主要地区光学级环烯烃聚合物销量及市场份额预测(2027-2032)
3.3北美市场光学级环烯烃聚合物销量、收入及增长率(2021-2032)
3.4欧洲市场光学级环烯烃聚合物销量、收入及增长率(2021-2032)
3.5中国市场光学级环烯烃聚合物销量、收入及增长率(2021-2032)
3.6日本市场光学级环烯烃聚合物销量、收入及增长率(2021-2032)
3.7东南亚市场光学级环烯烃聚合物销量、收入及增长率(2021-2032)
3.8印度市场光学级环烯烃聚合物销量、收入及增长率(2021-2032)
4全球与中国主要厂商市场份额分析
4.1全球市场主要厂商光学级环烯烃聚合物产能市场份额
4.2全球市场主要厂商光学级环烯烃聚合物销量(2021-2026)
4.2.1全球市场主要厂商光学级环烯烃聚合物销量(2021-2026)
4.2.2全球市场主要厂商光学级环烯烃聚合物销售收入(2021-2026)
4.2.3全球市场主要厂商光学级环烯烃聚合物销售价格(2021-2026)
4.2.42025年全球主要生产商光学级环烯烃聚合物收入排名
4.3中国市场主要厂商光学级环烯烃聚合物销量(2021-2026)
4.3.1中国市场主要厂商光学级环烯烃聚合物销量(2021-2026)
4.3.2中国市场主要厂商光学级环烯烃聚合物销售收入(2021-2026)
4.3.32025年中国主要生产商光学级环烯烃聚合物收入排名
4.3.4中国市场主要厂商光学级环烯烃聚合物销售价格(2021-2026)
4.4全球主要厂商光学级环烯烃聚合物总部及产地分布
4.5全球主要厂商成立时间及光学级环烯烃聚合物商业化日期
4.6全球主要厂商光学级环烯烃聚合物产品类型及应用
4.7光学级环烯烃聚合物行业集中度、竞争程度分析
4.7.1光学级环烯烃聚合物行业集中度分析:2025年全球Top 5生产商市场份额
4.7.2全球光学级环烯烃聚合物第一梯队、第二梯队和第三梯队生产商(品牌)及市场份额
4.8新增投资及市场并购活动
5全球主要生产商分析
5.1瑞翁株式会社
5.1.1瑞翁株式会社基本信息、光学级环烯烃聚合物生产基地、销售区域、竞争对手及市场地位
5.1.2瑞翁株式会社 光学级环烯烃聚合物产品规格、参数及市场应用
5.1.3瑞翁株式会社 光学级环烯烃聚合物销量、收入、价格及毛利率(2021-2026)
5.1.4瑞翁株式会社公司简介及主要业务
5.1.5瑞翁株式会社企业最新动态
5.2JSR Corporation
5.2.1JSR Corporation基本信息、光学级环烯烃聚合物生产基地、销售区域、竞争对手及市场地位
5.2.2JSR Corporation 光学级环烯烃聚合物产品规格、参数及市场应用
5.2.3JSR Corporation 光学级环烯烃聚合物销量、收入、价格及毛利率(2021-2026)
5.2.4JSR Corporation公司简介及主要业务
5.2.5JSR Corporation企业最新动态
5.3Sumitomo Bakelite Co., Ltd.
5.3.1Sumitomo Bakelite Co., Ltd.基本信息、光学级环烯烃聚合物生产基地、销售区域、竞争对手及市场地位
5.3.2Sumitomo Bakelite Co., Ltd. 光学级环烯烃聚合物产品规格、参数及市场应用
5.3.3Sumitomo Bakelite Co., Ltd. 光学级环烯烃聚合物销量、收入、价格及毛利率(2021-2026)
5.3.4Sumitomo Bakelite Co., Ltd.公司简介及主要业务
5.3.5Sumitomo Bakelite Co., Ltd.企业最新动态
5.4环西汀新材料(宁波)有限公司
5.4.1环西汀新材料(宁波)有限公司基本信息、光学级环烯烃聚合物生产基地、销售区域、竞争对手及市场地位
5.4.2环西汀新材料(宁波)有限公司 光学级环烯烃聚合物产品规格、参数及市场应用
5.4.3环西汀新材料(宁波)有限公司 光学级环烯烃聚合物销量、收入、价格及毛利率(2021-2026)
5.4.4环西汀新材料(宁波)有限公司公司简介及主要业务
5.4.5环西汀新材料(宁波)有限公司企业最新动态
6不同产品类型光学级环烯烃聚合物分析
6.1全球不同产品类型光学级环烯烃聚合物销量(2021-2032)
6.1.1全球不同产品类型光学级环烯烃聚合物销量及市场份额(2021-2026)
6.1.2全球不同产品类型光学级环烯烃聚合物销量预测(2027-2032)
6.2全球不同产品类型光学级环烯烃聚合物收入(2021-2032)
6.2.1全球不同产品类型光学级环烯烃聚合物收入及市场份额(2021-2026)
6.2.2全球不同产品类型光学级环烯烃聚合物收入预测(2027-2032)
6.3全球不同产品类型光学级环烯烃聚合物价格走势(2021-2032)
7不同应用光学级环烯烃聚合物分析
7.1全球不同应用光学级环烯烃聚合物销量(2021-2032)
7.1.1全球不同应用光学级环烯烃聚合物销量及市场份额(2021-2026)
7.1.2全球不同应用光学级环烯烃聚合物销量预测(2027-2032)
7.2全球不同应用光学级环烯烃聚合物收入(2021-2032)
7.2.1全球不同应用光学级环烯烃聚合物收入及市场份额(2021-2026)
7.2.2全球不同应用光学级环烯烃聚合物收入预测(2027-2032)
7.3全球不同应用光学级环烯烃聚合物价格走势(2021-2032)
8上游原料及下游市场分析
8.1光学级环烯烃聚合物产业链分析
8.2光学级环烯烃聚合物工艺制造技术分析
8.3光学级环烯烃聚合物产业上游供应分析
8.3.1上游原料供给状况
8.3.2原料供应商及联系方式
8.4光学级环烯烃聚合物下游客户分析
8.5光学级环烯烃聚合物销售渠道分析
9行业发展机遇和风险分析
9.1光学级环烯烃聚合物行业发展机遇及主要驱动因素
9.2光学级环烯烃聚合物行业发展面临的风险
9.3光学级环烯烃聚合物行业政策分析
9.4美国对华关税对行业的影响分析
9.5中国企业SWOT分析
10研究成果及结论
11附录
11.1研究方法
11.2数据来源
11.2.1二手信息来源
11.2.2一手信息来源
11.3数据交互验证
11.4免责声明
报告图表
表格目录
表 1: 全球不同产品类型光学级环烯烃聚合物销售额增长(CAGR)趋势2021 VS 2025 VS 2032(百万美元)
表 2: 全球不同玻璃化转变温度光学级环烯烃聚合物销售额增长(CAGR)趋势2021 VS 2025 VS 2032(百万美元)
表 3: 全球不同聚合工艺光学级环烯烃聚合物销售额增长(CAGR)趋势2021 VS 2025 VS 2032(百万美元)
表 4: 全球不同应用销售额增速(CAGR)2021 VS 2025 VS 2032(百万美元)
表 5: 光学级环烯烃聚合物行业目前发展现状
表 6: 光学级环烯烃聚合物发展趋势
表 7: 全球主要地区光学级环烯烃聚合物产量增速(CAGR):(2021 VS 2025 VS 2032)&(千吨)
表 8: 全球主要地区光学级环烯烃聚合物产量(2021-2026)&(千吨)
表 9: 全球主要地区光学级环烯烃聚合物产量(2027-2032)&(千吨)
表 10: 全球主要地区光学级环烯烃聚合物产量市场份额(2021-2026)
表 11: 全球主要地区光学级环烯烃聚合物产量市场份额(2027-2032)
表 12: 全球主要地区光学级环烯烃聚合物销售收入增速:(2021 VS 2025 VS 2032)&(百万美元)
表 13: 全球主要地区光学级环烯烃聚合物销售收入(2021-2026)&(百万美元)
表 14: 全球主要地区光学级环烯烃聚合物销售收入市场份额(2021-2026)
表 15: 全球主要地区光学级环烯烃聚合物收入(2027-2032)&(百万美元)
表 16: 全球主要地区光学级环烯烃聚合物收入市场份额(2027-2032)
表 17: 全球主要地区光学级环烯烃聚合物销量(千吨):2021 VS 2025 VS 2032
表 18: 全球主要地区光学级环烯烃聚合物销量(2021-2026)&(千吨)
表 19: 全球主要地区光学级环烯烃聚合物销量市场份额(2021-2026)
表 20: 全球主要地区光学级环烯烃聚合物销量(2027-2032)&(千吨)
表 21: 全球主要地区光学级环烯烃聚合物销量份额(2027-2032)
表 22: 全球市场主要厂商光学级环烯烃聚合物产能(2025-2026)&(千吨)
表 23: 全球市场主要厂商光学级环烯烃聚合物销量(2021-2026)&(千吨)
表 24: 全球市场主要厂商光学级环烯烃聚合物销量市场份额(2021-2026)
表 25: 全球市场主要厂商光学级环烯烃聚合物销售收入(2021-2026)&(百万美元)
表 26: 全球市场主要厂商光学级环烯烃聚合物销售收入市场份额(2021-2026)
表 27: 全球市场主要厂商光学级环烯烃聚合物销售价格(2021-2026)&(美元/千克)
表 28: 2025年全球主要生产商光学级环烯烃聚合物收入排名(百万美元)
表 29: 中国市场主要厂商光学级环烯烃聚合物销量(2021-2026)&(千吨)
表 30: 中国市场主要厂商光学级环烯烃聚合物销量市场份额(2021-2026)
表 31: 中国市场主要厂商光学级环烯烃聚合物销售收入(2021-2026)&(百万美元)
表 32: 中国市场主要厂商光学级环烯烃聚合物销售收入市场份额(2021-2026)
表 33: 2025年中国主要生产商光学级环烯烃聚合物收入排名(百万美元)
表 34: 中国市场主要厂商光学级环烯烃聚合物销售价格(2021-2026)&(美元/千克)
表 35: 全球主要厂商光学级环烯烃聚合物总部及产地分布
表 36: 全球主要厂商成立时间及光学级环烯烃聚合物商业化日期
表 37: 全球主要厂商光学级环烯烃聚合物产品类型及应用
表 38: 2025年全球光学级环烯烃聚合物主要厂商市场地位(第一梯队、第二梯队和第三梯队)
表 39: 全球光学级环烯烃聚合物市场投资、并购等现状分析
表 40: 瑞翁株式会社 光学级环烯烃聚合物生产基地、销售区域、竞争对手及市场地位
表 41: 瑞翁株式会社 光学级环烯烃聚合物产品规格、参数及市场应用
表 42: 瑞翁株式会社 光学级环烯烃聚合物销量(千吨)、收入(百万美元)、价格(美元/千克)及毛利率(2021-2026)
表 43: 瑞翁株式会社公司简介及主要业务
表 44: 瑞翁株式会社企业最新动态
表 45: JSR Corporation 光学级环烯烃聚合物生产基地、销售区域、竞争对手及市场地位
表 46: JSR Corporation 光学级环烯烃聚合物产品规格、参数及市场应用
表 47: JSR Corporation 光学级环烯烃聚合物销量(千吨)、收入(百万美元)、价格(美元/千克)及毛利率(2021-2026)
表 48: JSR Corporation公司简介及主要业务
表 49: JSR Corporation企业最新动态
表 50: Sumitomo Bakelite Co., Ltd. 光学级环烯烃聚合物生产基地、销售区域、竞争对手及市场地位
版权提示:共研网倡导尊重与保护知识产权,对有明确来源的内容注明出处。如发现本站文章存在版权、稿酬或其它问题,烦请联系我们,我们将及时与您沟通处理。联系方式:kefu@gonyn.com、010-69365838。


共研产业研究院专注于产业咨询,致力于提供专业的产业咨询服务
研究院每年提供的行研报告(精品)上千份,为消费者提供最具有性价比的产业咨询服务

我们提供完善的售前咨询和售后服务系统,确保产品能与客户需求匹配,并竭尽所能满足客户的需求。

共研精益求精的完善研究方法,用专业和科学的研究模型和调研方法,不断追求数据和观点的客观准确。

共研观点和数据被媒体、机构、券商广泛引用和转载,具有广泛的品牌知名度

我们的行业研究员,具有完善的培训和晋级体系,我们的研究员基本上都具有2年以上的产业咨询经验。

截至2022年共研产业研究院已累计完成各类咨询项目,服务客户涉及银行&券商、高校&科研院所、各级政府机构、各类投资公司、各领域企业等。
 精品研究报告
 定制研究报告
 商业计划书
 可行性研究报告
 市场监测报告
 市场调研服务
 IPO业务咨询
 产业规划编制

共研团队毕业于一流高校,拥有多年产业研究经验,专注并且专业。

共研出品,必属精品,共研已经注册35类商标保护,盗版必究。

共研网提供充分的售前咨询和售后保障,详情请知悉客服。

感谢顾客对共研产品的认可。我们将继续提供专业、品质的服务。